タグ: 資産承継

  • 名義は父、家賃は長男が受け取る|相続前に整理したい賃貸不動産のケース

    名義は父、家賃は長男が受け取る|相続前に整理したい賃貸不動産のケース

    父名義のアパートなのに、家賃は長男の口座へ。何を先に整理する?

    「父名義のアパートなのに、家賃は長男の口座へ入っている。

    相続になったら、その家賃や貯めたお金はどう扱えばよいのか」――父が78歳になり、家族は初めて記録を並べ始めました。

    年間家賃は約480万円ですが、建物の所有者、契約名義、修繕費と借入の支払元、長男が受け取ったお金の使い道がそろっていません。

    相続税の概算だけでなく、家賃の流れを説明できる状態にしておかなければ、兄妹で分け方を話し合う土台も作れません。

    この記事では、父名義・長男受取という状態を、所有、契約、入金、費用、管理の5項目に分け、今の管理を明文化する案と承継まで設計する案を比較します。

    さらに、税額・現金・分割・管理・出口を一緒に見る判断方法が身につきます。

    家賃の入金先だけでは、誰の収入か決められない

    父名義の不動産から出る家賃が長男口座へ入っていても、入金先だけで「長男の家賃」と決めることはできません。所有、賃貸借契約、実際の管理、修繕費・借入返済の負担、申告の記録を同じ時点で見る必要があります。

    このケースでは、家賃は約10年間、長男口座で受け取り。父・長男の間に管理料や預り金を定めた書面はない。
    長男が実務を担ってきたことと、家賃・積立金を誰の財産または対価として扱うかは、別の問いです。

    記録が薄いまま相続を迎えると、長女は「家賃を受け取ってきた分はどうするのか」、長男は「修繕や対応をしてきた負担をどう見るのか」と、それぞれ違う不公平を感じやすくなります。

    では、感情論になる前に、どの情報を一枚の表へ並べればよいのでしょうか?

    今回の教材ケース:父名義、長男受取の賃貸アパート

    父は78歳で、賃貸アパートの土地・建物を所有しています。
    妻は生活の安定を、長男は管理の継続を、県外の長女は共有を避けた公平な説明を望んでいます。

    家族 希望 相続後に気になる点
    妻 生活費と自宅の安心を確保し、子ども同士の対立は避けたい 沖縄県内・父と同居
    長男 管理を続けたいが、家賃と修繕費を自分の責任で抱え込むことは避けたい 沖縄県内・アパート近く
    長女 共有者にはならず、家賃の流れと受け取る財産を同じ資料で確認したい 県外
    照合する項目 このケースの状態 先に確認すること
    所有者 父 登記・固定資産税・借入の資料で確認する
    賃貸借契約 父名義の契約書を使っている想定 貸主と契約条件を確認する
    家賃の入金先 長男名義の口座 入金総額、父への送金、残高の使途を年ごとに照合する
    費用の支払者 固定資産税、借入返済、大規模修繕は父。日常の連絡と小修繕は長男が対応 家賃と修繕・返済の資金を混ぜない
    実務の担当 長男が入居者対応、管理会社との連絡、修繕の一次判断を担う 業務と対価を記録する

    家賃は年間約480万円ですが、これは修繕費や返済を引く前の入金額です。
    誰が管理しているかと、誰が収入・費用を負担しているかを分けなければ、将来の分け方を比べられません。

    最初にそろえるべきなのは、家賃の合計額ではなく、所有・契約・入金・費用・管理のつながりです。
    では、その5項目を確認すると、相続ではどんな数字が見えてくるのでしょうか?

    まず、相続税と賃貸経営のお金を別々に置く

    この架空ケースで、資産から借入を引いた金額は10,500万円です。税法上の相続人3人で基礎控除4,800万円を差し引くと、相続税の概算は約705万円です。
    これは賃料の受取先を決める数字ではなく、相続で必要になる資金を早めに把握するための仮計算です。

    項目 おおよその金額 見る意味
    資産合計 12,500万円 土地・建物・現預金を同じ仮定で並べる
    借入合計 2,000万円 引き継ぐ負担を確認する
    資産から借入を引いた金額 10,500万円 相続税計算の出発点
    基礎控除 4,800万円 相続人3人の仮定で差し引く金額
    相続税の概算 705万円 正式評価・特例前の早期確認値
    父名義で確認できる現預金 1,000万円 納税、生活、修繕へ同時に使えない

    賃貸経営では、借入返済、屋上防水・外壁・給排水などの修繕、空室時の予備費を家賃と別に残します。
    長男口座の残高を何に使えるかは、記録と実態を確認しなければ決められません。
    (この試算は配偶者の税額軽減、小規模宅地等の特例、土地・建物の正式評価、家賃残高の帰属を反映していません。)

    では、記録を整える場合と承継まで決める場合で、家族の負担はどう変わるのでしょうか?

    長男口座に残る家賃は、3つに分けて考える

    父の家賃を長男が預かり、父のために管理していた実態なら、長男口座にある残高でも父の相続財産として整理する可能性があります。

    反対に、父から長男へ支払う管理報酬、長男が立て替えた修繕費などの精算として根拠と金額を分けられる部分は、長男に帰属する部分として考えます。

    父が長男へ自由に使うために渡した部分は、生前贈与に当たるかを含めて別に確認します。

    長男口座に入ったお金の実態 相続時にまず考える整理 そろえる記録
    父の家賃を預かり、父の費用や指示に従って管理していた 口座名義が長男でも、父の相続財産として整理する可能性がある 賃貸借契約、父の申告書、通帳、父への送金・父の費用の支払記録
    長男の管理報酬や、立替修繕費の精算として受け取った 根拠と金額を区分できる範囲で、長男に帰属する部分として考える 管理業務の記録、報酬の合意、請求書、領収書、送金記録
    父が長男に自由に使うため渡した 相続財産とは別に、生前贈与に当たるかを確認する 贈与時期・金額、父の意思が分かる記録、申告の有無

    大切なのは、10年分の入金総額を一括で父または長男の財産と決めないことです。
    相続開始時点の残高と、過去に使ったお金の性質を年ごとに分け、契約・申告・入出金・費用負担・管理業務の記録で説明できる形にします。

    3つの整え方を、家賃・修繕・家族の負担で比べる

    対策A:受取先を変えず、記録だけを後から探す

    現状のままにするなら、まず家賃が何に使われ、誰が費用を負担したかを年ごとに説明できるかを見ます。

    長男口座に入った事実だけでは、家賃の帰属、預り金、管理の対価、家族への支援のどれとして扱ってきたかが分からないためです。

    年間約480万円の家賃が10年続くと、入金総額は約4,800万円です。そこから長男が立て替えた小修繕や父へ渡した分があるなら、通帳、請求書、送金記録を同じ年表で照合します。

    名義と入金先が違うケースでは、結論を急がず、所有・契約・入金・費用・管理の5項目を時系列でそろえます。

    対策B:父の収支と長男の管理役割を明文化する

    名義をすぐ変える前に、誰の収入・費用として管理し、長男にはどの役割への対価を渡すのかを明確にします。

    父の所有を前提に賃貸経営を続けるなら、長男の実務負担と父が負う借入・修繕負担を混ぜない方が、相続時の説明材料になります。

    家賃の入金口座と修繕積立口座を父側で整理し、長男が行う入居者対応・管理会社連絡・小修繕対応を一覧にします。管理料を設定する場合も、金額、支払時期、業務内容を税理士へ確認したうえで記録します。

    家族が管理を担う賃貸不動産では、口座名義だけを直すのでなく、業務、費用負担、対価、記録の4点を同時に整えます。

    対策C:長男の承継と長女への配分を先に設計する

    承継を考える段階では、家賃を誰が受け取るかだけでなく、借入・修繕・空室の負担を誰が引き受けるかまで決めます。

    長男が不動産を単独で引き継ぐ場合、長女へ渡す現金、妻の生活資金、将来修繕を別に準備しなければ、家賃収入だけでは公平を判断できないためです。

    相続後に長男が賃貸不動産を引き継ぐ案では、父の現預金1,000万円、相続税概算約705万円、借入残高2,000万円、今後の修繕見込みを並べ、長女へ渡すお金の原資と時期を確認します。

    生前贈与や名義変更を使う場合は、税金・借入・登記費用を含めて個別に比較します。
    単独承継を考えるときは、資産額ではなく、家賃、借入、修繕、納税、他の相続人への配分を同じ時点で比較します。

    案 いつ整理できるか 家賃・修繕の見え方 実務負担 家族調整 主な注意点
    A:受取先を変えず、記録だけを後から探す 相続後に過去の記録を確認する時点 資金の性質を説明できないまま残る 通帳と領収書の探索が長期化しやすい 長女が受け取っていない家賃をどう見るかで対立しやすい 記録不足のまま分割を決めると、後から公平性を説明しにくい
    B:父の収支と長男の管理役割を明文化する 整理開始後、毎月の入出金から 修繕積立と生活費を分けて把握しやすい 月次記録と役割確認が必要 長女にも見える収支表を共有しやすい 過去分の扱いと管理料の税務上の整理は別途確認が必要
    C:長男の承継と長女への配分を先に設計する 遺言・分け方案と資金計画を確認した後 現預金と修繕積立を分けて配分を考えられる 遺言、家族合意、借入先との確認が必要 不動産を引き継ぐ人と現金を受け取る人の条件を比べやすい 名義変更や贈与を先行すると税金・借入条件・家族の公平が変わる

    どの案が有利かではなく、誰が何を負担し、何を受け取るかを説明できるかで比べます。
    特に沖縄の建物では、台風・塩害・老朽化を含む修繕を「いつ、誰の資金で行うか」が、家賃を受け取る人の問題と重なります。

    比較の土台ができたら、最後に家族全員が同じ順番で確認できる資料へ戻ります。

    何から集めれば話し合いを前へ進められるでしょうか?

    「家賃は誰のものか」を決める前に整えること

    ここまでの比較で大切なのは、「家賃は誰のものか」を急いで決める前に、結論の土台をそろえることです。

    父名義・長男受取という状態では、受取口座だけを直しても、過去の家賃、修繕、借入、将来の分け方は整理されません。
    所有・契約・入金・費用・管理を分け、相続税の概算と賃貸経営のお金も別に置くことで、家族が同じ事実から承継を考えられます。

    父名義の賃貸不動産を長男が管理し、家賃も長男口座で受け取ってきた状態は、誰か一人が悪かったから生まれるとは限りません。
    父を支えたい長男の実務、家族の生活、日々の修繕対応が重なるうちに、お金の流れだけが先に積み重なることがあります。

    ただ、相続が近づいてから「この家賃は誰のものか」「修繕に使った分はどうするか」と話し始めると、長男の負担も長女の不安も、同じ資料で確かめにくくなります。

    だからこそ、先に事実を分けて並べ、家族それぞれの負担と受け取り方を同じ表で見えるようにします。

    この記事で学べたこと

    • 家賃の入金先だけで、誰の収入・財産かを決めず、所有・契約・入金・費用・管理を分けて確認すること
    • 相続税の概算と、借入・修繕・空室に備える賃貸経営のお金を混ぜずに整理すること
    • 長男が管理を続ける場合も、長女への配分や妻の生活資金を含め、家族ごとの負担と受け取り方を同じ表で比べること

    今日から確認すること

    1. 賃貸借契約、管理委託契約、確定申告書控え、家賃口座10年分を集める
    2. 家賃、修繕費、借入返済、父への送金、長男の管理業務を年ごとの表にする
    3. 固定資産税明細、借入残高証明、修繕履歴、今後の見積を同じフォルダにそろえる
    4. 妻・長男・長女が受け取りたい財産と管理できる役割を別々に確認する
    5. 税理士、司法書士、金融機関へ、家賃の記録と承継案を持参して確認する

    別の家庭にも使える5つの判断原則

    1. 不動産の名義、契約、家賃の入金先を同じ意味として扱わない
    2. 家賃を受け取る人だけでなく、借入・修繕・税金を負担する人を見る
    3. 家族管理の役割と対価は、相続前から記録で説明できるようにする
    4. 賃貸不動産の承継は、家賃だけでなく修繕積立と他の相続人への配分を同時に見る
    5. 名義変更や贈与を急がず、税金・借入・登記・家族の公平を同じ条件で比べる

    参考資料 国税庁 No.4105 相続税がかかる財産、国税庁 No.4152 相続税の計算)、国税庁 No.1370 不動産収入を受け取ったとき(不動産所得)、国税庁 No.4205 相続税の申告と納税
  • 相続税が0円でも申告は不要?基礎控除と同額の家庭が見るべき資料

    相続税が0円でも申告は不要?基礎控除と同額の家庭が見るべき資料

    4,200万円ちょうどなら、相続税は関係ない?

    「母の土地と預金を足すと4,200万円ほど。相続税はかかるのか、申告は必要なのか」

    長男と長女は、まず手元の資料を集め始めました。
    売却時価の目安は約6,600万円ですが、相続税の計算に使う仮の金額は4,200万円です。子2人の基礎控除も4,200万円で同額になるため、少しの確認漏れで結論が変わる境界線にあります。

    この記事では、基礎控除の境界線にいる家庭が、土地・預金・家族名義口座をどの順番で集計するかを整理します。
    税額を決めつけず、申告要否を確かめるための確認資料と次の選択肢・確認条件を把握できます。

    数字が同じでも、売却時価と相続税評価額のどちらを基礎控除と比べればよいのでしょうか?

    売却時価6,600万円でも、最初に比べるのは4,200万円

    相続税では、売却時価ではなく相続税評価額で集計した財産と基礎控除を比べます。

    相続税は、不動産会社の査定額へそのまま税率を掛けて計算するものではありません。
    売却時価は売るときの目安、相続税評価額は税金を計算するための金額であり、土地は路線価や評価倍率、形や道路への接し方、利用状況を踏まえて求めます。

    今回の架空ケースでは、売却時価の合計は約6,600万円ですが、仮の相続税評価額合計は4,200万円です。子2人の基礎控除も4,200万円です。
    数字が同額だからこそ、売却時価の大きさではなく、何を集計に入れるかが判断の分かれ目になります。

    この違いを自分の家庭へ当てはめるには、まず誰のどの財産を一覧にすればよいのでしょうか?

    今回の教材ケース:長男と長女のケース

    今回の確認対象は、母が残した土地・月極駐車場・現預金と、相続人である兄妹2人の情報です。

    沖縄県中南部の自宅と月極駐車場、現預金を残した80歳の母の相続を想定した架空ケースです。
    相続人は沖縄県内に住む長男と県外在住の長女の2人で、手元の資料から集計した相続税評価額は4,200万円です。

    子2人の基礎控除も4,200万円のため、相続税がかからないと考えたくなりますが、家族名義の預金、死亡保険金、過去の贈与、土地の正式評価を確認しなければ申告要否は判断できません。

    家族 暮らしている場所 今回の確認ポイント
    長男 沖縄県内・母の自宅近く 自宅をすぐ売らず、まず申告が必要かを正確に確かめたい
    長女 県外 共有したままにせず、資料と分け方を同じ条件で確認したい
    財産 売却時価の目安 相続税評価額 このケースでの見方
    自宅土地 3,800万円 2,100万円 売却時価は査定の仮定。相続税評価額は路線価方式による教材上の仮定で、面積・形状・接道・居住状況で変わる
    自宅建物 600万円 300万円 相続税評価額は固定資産税評価額を使う教材上の仮定。売却時価とは目的が異なる
    月極駐車場用地 800万円 400万円 境界・接道・利用状況が未確認。売却や分け方を考える前に、正式な土地評価と収支を確かめる
    現預金 1,400万円 1,400万円 母名義で確認できた残高の仮定。家族名義口座や定期預金の確認前の金額
    合計 6,600万円 4,200万円 相続税は右側の金額を基に考える

    沖縄県中南部では、周辺の取引価格が上がっても、先祖や親から受け継いだ自宅をすぐ売るとは限りません。県外在住の相続人がいる場合は、共有のままでは売却や修繕の判断に時間がかかります。
    価格、家族の希望、使える現金を一つの数字に混ぜず、順番に見ます。

    4,200万円という同額を前に、どこまでを仮集計として扱い、何を判断保留にすべきでしょうか?

    4,200万円ちょうどが、判断を難しくする

    仮集計として扱うのは、手元資料で作った4,200万円までです。家族名義口座などは確認が済むまで結論を保留します。

    仮の相続税評価額合計も4,200万円です。基礎控除との差は0円です。
    ここでは課税遺産総額と相続税の概算は0円ですが、これは手元の資料だけで作った仮の集計です。

    家族名義の預金、死亡保険金、過去の贈与、土地の正式評価を確認しなければ、申告要否は判断できません。
    基礎控除を少しでも超えるかどうかの家庭では、節税策を急いで選ぶより、財産の漏れと計算の前提を先にそろえることが重要です。

    4,200万円の仮集計では、まず誰を税法上の相続人として数え、基礎控除をいくらと置けばよいのでしょうか?

    子2人なら、基礎控除は4,200万円

    このケースでは、母の子である長男と長女の2人を税法上の相続人として数え、基礎控除は4,200万円です。

    税金の計算前に差し引ける金額(基礎控除)は、3,000万円+600万円×税法上の相続人(法定相続人)の数で計算します。このケースでは子2人を数えるため、3,000万円+600万円×2人=4,200万円です。

    戸籍に名前がある家族を機械的に数えるのではなく、相続放棄や養子の有無を含めて税法上の人数を確かめます。
    今回の前提が変われば、基礎控除も変わるため、財産の合計だけを先に見ても結論は出ません。

    基礎控除を確かめた後は、どの財産をどの金額で並べれば比較できるのでしょうか?

    土地と預金を、相続税評価額で集計する

    土地・建物は相続税評価額で、預金は死亡時点の残高で、同じ一覧に並べます。

    土地・建物は、売却時価ではなく相続税評価額で集計します。
    今回の不動産3件の相続税評価額は合計2,800万円、現預金は1,400万円で、仮集計は4,200万円です。

    比較する金額 金額 この段階で分かること
    売却時価の合計 6,600万円 売る場合の目安であり、相続税の計算値ではない
    相続税評価額の合計 4,200万円 手元資料で作った仮の集計
    基礎控除 4,200万円 子2人の前提で差し引ける金額
    税率をかける対象の金額(課税遺産総額) 0円 追加・控除項目を反映する前の概算
    相続税の概算 0円 この教材上の仮定による結果

    【税理士確認】自宅土地の評価を下げられる制度(小規模宅地等の特例)を使う場合、税額が0円でも申告書の提出が必要になることがあります。「税額が0円の見込み」と「申告書を出さなくてよい」は、同じ意味ではありません。

    仮集計が同額でも、なぜ申告不要と言い切れず、どの条件が結論を変えるのでしょうか?

    同額なら「申告不要」と言い切れない4つの理由

    申告不要と言い切れないのは、加える財産や差し引く項目、土地の正式評価で結論が変わるからです。

    確認項目 何が分からないか 結論への影響 次に見る資料
    家族名義の預金 長男・長女名義の口座に、母が資金を出し、管理していた預金がないかを確認していません。 仮集計が基礎控除と同額のため、母の財産と判断される預金が加われば、申告要否が変わる可能性があります。 家族名義口座の通帳、届出印、入出金履歴、資金の出所と実際の管理者を時系列で確認します。
    土地の正式評価 自宅と駐車場用地について、路線価、面積、奥行き、形状、道路への接し方、利用状況を使った正式な計算をしていません。 教材上2,500万円とした土地評価額が変われば、基礎控除との比較結果も変わります。 固定資産税課税明細書、名寄帳、登記事項証明書、公図、測量図、路線価図をそろえて評価します。
    死亡保険金と借入・未払金 死亡保険金の契約関係と、相続開始時点の借入金・未払金・葬式費用を仮集計へ入れていません。 保険金の扱いと差し引ける金額によって、相続税の計算に使う金額が増減する可能性があります。 保険証券、保険金支払通知書、残高証明書、請求書、領収書をそろえ、契約関係と金額を確認します。
    相続開始前の贈与 母から子への送金や贈与について、時期、金額、契約書、申告状況を整理していません。 相続税の計算へ加算する必要がある贈与があれば、基礎控除を超える可能性があります。 贈与契約書、贈与税申告書、過去の通帳と送金履歴を確認し、税理士へ対象期間と扱いを確認します。

    土地は、道路への接し方、形、使われ方で評価が変わります。
    沖縄では、先祖土地や親族が利用してきた土地を残したい気持ちが強く、価格だけで売却を決めにくいこともあります。さらにRC造(鉄筋コンクリート造)の建物を引き継ぐ場合は、台風や塩害、経年劣化を含む維持管理費も、相続後の分け方と一緒に確かめる必要があります。

    確認項目が分かったら、10か月の期限に間に合わせるには、誰がどの資料から集めればよいのでしょうか?

    10か月の期限から逆算して資料を集める

    長男は土地と役所資料を、長女は金融機関と送金資料を集め、二人で保険・債務・贈与資料を一つにします。

    相続税の申告と納税には、通常、相続開始を知った日の翌日から10か月という期限があります。仮集計が基礎控除と同額なら、申告が必要になってから資料を集め始めるのでは遅れるおそれがあります。

    1. 戸籍関係書類で、税金の計算上の相続人が長男と長女の2人かを確認する
    2. 固定資産税課税明細書と名寄帳で、自宅と駐車場用地を一覧にする
    3. 各金融機関の残高証明書と家族名義口座の入出金履歴を集める
    4. 保険証券、借入・未払金の資料、過去の贈与資料を同じ一覧へ加える
    5. 土地資料と財産一覧を税理士へ渡し、正式な評価と申告要否を確認する

    この順番なら、長男が現地資料を集め、長女は通帳や送金履歴を共有するなど、県外在住でも役割を分けられます。
    税額を一人で決めるのではなく、同じ財産一覧と資料を基に、税理士へ正式な評価と申告要否を確認します。

    資料をそろえた後、別の家庭でも迷わないために、どの判断原則へ戻ればよいのでしょうか?

    自分の家庭に当てはめる4つの原則

    別の家庭でも迷わないために、次の4つの原則へ戻って確認します。

    1. 基礎控除は家族の人数ではなく、税金の計算上の相続人数で計算する
    2. 売却時価ではなく、相続税評価額と差し引ける金額を同じ表で比べる
    3. 基礎控除との差が小さいほど、家族名義口座・保険・贈与を先に確認する
    4. 税額が0円の見込みでも、申告要否と期限を別に確認する

    このケースでは、まず戸籍で相続人を確定し、名寄帳・残高証明・家族名義口座の履歴を一つの一覧へ集めます。
    その一覧で4,200万円との比較をやり直してから、税理士へ正式評価と申告要否を確認することが次の一歩です。


  • 土地は2億円あるのに現金は1,000万円。沖縄の地主家庭で相続税の納税資金が足りないケース

    土地は2億円あるのに現金は1,000万円。沖縄の地主家庭で相続税の納税資金が足りないケース

    不動産はあるのに、なぜ現金が足りなくなるのか

    「不動産の評価額は大きいのに、納税に使える現金が足りない」
    これは、不動産を多く持つ所有者にとって避けにくい悩みです。

    このケースは相続前の生前対策として、78歳の父が納税資金と家族への分け方を考える場面です。

    土地や建物の評価額は約2億円ある一方で、すぐ相続税の支払いに使える現預金は1,000万円にとどまり、将来の相続税の見込みに対して約1,450万円の現金が不足します。

    この記事を読むと、生前に賃料を現金で貯める、生命保険へ振り分ける、土地の一部売却を準備するという3つの選択肢について、使える条件と難しくなる条件を比較できます。

    さらに、税額・現金・分割・管理・出口を一緒に見る判断方法が身につきます。

    ここからは、沖縄の地主家庭で起こりやすい悩みを架空ケースで整理します。

    今回の家族と資産状況

    このケースは、相続が起きる前に、所有者である父が納税資金と家族への分け方を準備する場面です。
    父は、不動産の評価額は大きい一方で、将来の相続税や長女へ渡す現金が不足しないかを心配しています。
    妻・長男・長女の希望を聞きながら、現金積立、生命保険、一部売却準備をどう比べるかを整理します。

    想定地域は「沖縄県中南部の地価上昇エリアを想定した架空ケース」です。
    財産を持つ人は78歳の父で、税法上の相続人(法定相続人)は3人です。

    家族 父との関係 暮らしている場所 本音と希望
    妻 配偶者 沖縄県内・父と同居 自宅に住み続けたい。子どもへ無理な負担は残したくない
    長男 子 沖縄県内 賃貸アパートを一人で引き継ぎたい。ただし税金と修繕を払えるか不安
    長女 子 県外 県外から不動産を管理するのは難しいため、共有せず現金で受け取りたい

    家族の希望だけを見ると、妻は自宅、長男はアパート、長女は現金という分け方が自然に見えます。
    ところが、資産の中身を見ると、すぐ使える現金は限られています。

    財産・借入 種類 おおよその金額 現金にしやすいか このケースでの意味
    現預金 資産 1,000万円 すぐ使える 相続税や家族への支払いに使えるが、1,000万円では不足する
    自宅土地 資産 5,000万円 生活・家族事情から売りにくい 妻の生活の基盤であり、金額だけで売却を決めにくい
    自宅建物 資産 1,000万円 生活・家族事情から売りにくい 築年数・修繕状況は要調査
    賃貸アパート土地 資産 8,000万円 売却や管理に条件がある 長男が引継ぎを希望。収入だけでなく借入・修繕も引き継ぐ
    賃貸アパート建物 資産 3,500万円 売却や管理に条件がある 年間480万円が手元に残る仮定。空室や大規模修繕があれば減る
    駐車場用地 資産 2,500万円 売却に準備と時間が必要 道路への接し方(接道)・境界に問題がない仮定。家族の思い入れと売却後の使い方も確認が必要
    賃貸アパート借入 負債 2,000万円 返済が必要 残高証明書で正式確認が必要

    不動産評価額は合計約2億円、現預金は1,000万円、借入残高は2,000万円という仮定です。
    では、これだけ資産があるのに、なぜ「足りない」という話になるのでしょうか。

    資産額だけでは、何が見落とされるのか

    このケースで先に整理したいのは、相続が起きる前に父が何を準備できるかです。

    相続後に家族だけで納税資金を用意しようとすると、長男へ相続税、長女へ渡す現金、借入返済、将来の修繕費が集中しやすいためです。

    父は、自宅に住み続けたい妻、アパートを引き継ぎたい長男、不動産管理に関われないため現金を希望する長女の意向を聞いています。
    どの希望も自然ですが、父が生前に準備しなければ、すべてを同時にかなえる現金が不足します。

    同じような生前対策では、財産の金額だけで公平を判断せず、所有者本人の希望、家族ごとの希望、相続税の見込み、他の家族へ渡す現金、借入、10年以内の修繕を同じ条件で比べます。

    ここまでで見えてくる疑問は、「では実際にいくら足りないのか」です。
    次は、数字と比較の流れを整理します。

    まず、相続税と不足額はいくらになるのか

    最初に見るべきなのは、不動産を含む資産総額ではなく、納税期限までに使える現金との差です。

    相続税は原則として現金で納めるため、評価額の大きい土地や建物があっても、短期間で現金化できなければ納税資金にはなりません。

    このケースでは、財産の合計21,000万円から借入2,000万円を引くと19,000万円です。
    そこから、相続税を計算する前に差し引ける4,800万円を引き、残った14,200万円をもとに計算すると、相続税は約2,450万円になります。現預金1,000万円との差は約1,450万円です。

    同じような生前対策では、相続税の見込み、父自身の預金、保険金、売却で用意できる現金、現金化までの期間を別々に記録し、相続発生後の納税期限に間に合う金額だけを数えます。

    計算の順番 おおよその金額
    財産の合計 21,000万円
    借入の合計 2,000万円
    財産から借入を引いた金額(正味財産) 19,000万円
    相続税の計算前に差し引ける金額(基礎控除) 4,800万円
    税率をかける対象の金額(課税遺産総額) 14,200万円
    相続税の見込み 2,450万円
    すぐ支払いに使える現預金 1,000万円
    現預金だけでは足りない金額 1,450万円

    この不足額は早期警戒値です。
    賃料収入、相続人自身の資金、売却、融資等は含めていません。

    この試算を見るときの注意

    この試算は仮の数字です。
    妻が受け取る財産の割合、自宅や賃貸土地に使える制度、土地・建物の詳しい金額によって、実際の相続税は変わります。
    まずは固定資産税明細、登記資料、部屋ごとの家賃・入居状況一覧をそろえて確認します。

    この試算で分かるのは、納税資金がどれくらい不足しそうかという目安です。
    実際に家族が困るかどうかは、その不足を誰が、いつ、どの負担と一緒に引き受けるかで変わります。

    次に見るべきなのは、相続後に誰へどの負担が残るかです。
    財産の分け方を比べるときは、父が生前に用意できる現金と、相続後に家族へ残る負担を分けて整理します。

    同じ評価額の財産を受け取っても、相続税、他の家族へ渡す現金、借入返済、修繕の負担が異なれば、相続後に手元へ残るお金は同じにならないためです。

    父が準備しないまま相続が起きると、長男はアパートを受け取る代わりに、相続税、長女へ渡す現金、借入、大規模修繕を負担する可能性があります。
    だからこそ、生前の段階で父が納税資金と分け方を同時に考える必要があります。

    他の生前対策でも、「父が今から準備できる現金」「相続後に受け取る財産」「支払う相続税」「他の家族へ渡す現金」「引き継ぐ借入」「10年以内の支出」を同じ条件で比べます。

    不足額と負担の場所が見えたら、次の疑問は「その現金をどう準備するか」です。

    不足する現金をどう準備するか

    このケースでは、現金を準備する方法を3つに分けて考えます。
    大切なのは、どの案が一番よいかを急いで決めることではなく、資金を使える時点、自由度、家族の負担がどう変わるかを比べることです。

    対策A:賃料収入から現金を貯める

    現金積立案では、毎年いくらを無理なく分けられ、不足額を何年で補えるかを見ます。

    預金として貯めたお金は、相続税だけでなく修繕や緊急支出にも使いやすい一方、目標額に達するまで時間がかかるためです。

    年間300万円を積み立てると、約5年で1,500万円となり、現時点の不足額約1,450万円を補える計算です。
    ただし、その間に大規模修繕や空室が発生すると積立額は減ります。

    他のケースでも、年間収入ではなく、返済・税金・修繕・生活費を引いた後に、毎年確実に分けられる金額と必要年数を確認します。

    対策B:生命保険等で納税資金を準備する

    生命保険案では、現金で貯める場合より早い時期の相続に備えられるかと、その代わりに失う自由度を見ます。

    現金積立は約5年かかりますが、生命保険は契約後の早い時期に死亡した場合でも契約した保険金を受け取れる可能性があります。一方、保険料は自由に引き出せず、加入条件や途中解約の制約があります。

    (このケースでは、死亡保険金の非課税限度額が500万円×税法上の相続人3人=1,500万円になるため、その範囲を納税資金づくりの目安にします。)

    保険金1,500万円を用意でき、現在の現預金1,000万円を残せる場合、死亡時には合計2,500万円を支払いに使える想定です。
    ただし、年間保険料が300万円を超える場合や、健康状態により加入できない場合は成立しません。

    他のケースでも、同じ年間積立可能額を使って、現金で貯めた場合の年数と、保険料・保険金・加入条件・途中解約時の金額を並べて比較します。

    対策C:一部売却とアパート引継ぎを組み合わせる

    一部売却案では、売却価格ではなく、手取り額と残す不動産の役割を見ます。

    売却代金から、売却益にかかる税金、仲介料、測量費、登記費用などを差し引くと、実際に使える現金が変わるためです。
    土地を分けて売る場合は、残った土地の使いやすさや価格にも影響します。

    このケースでは駐車場用地から、税金や諸費用を引いた後に2,000万円を確保できる仮定で、長男がアパートを引き継ぎ、長女へ現金を渡します。

    他のケースでも、売却候補は価格の高さではなく、手取り、期間、権利関係、売却後に残る収益で比較します。

    3案の比較

    案 資金を使える時点 支払いに使える資金 資金状況 対策後に年間で残すお金 管理負担 主なリスク
    A:賃料収入から年間300万円を現金で貯める 年間300万円を5年間積み立てた後 2,500万円 約5年後に不足額を補える見込み 300万円 積立の継続と修繕予備費の管理が必要 5年以内の相続や空室・修繕で積立が不足する可能性
    B:生命保険等で納税資金を準備する 保険契約成立後に死亡保険金を受け取る時点 2,500万円 相続税の見込み額をおおむね支払える 300万円 保険料支払いと賃貸経営の資金繰り管理が必要 年間保険料・加入条件・途中解約時の金額が未確定
    C:駐車場用地の一部売却と、長男によるアパート引継ぎを組み合わせる 駐車場用地の売却代金を受け取った後 3,000万円 納税資金を確保しやすい 480万円 売却前の測量・査定・税額確認が必要 売却価格、売却益にかかる税金、売れるまでの期間により結果が変動

    比較表は最適案を決めるためではなく、各案で不足する条件を見つけるために使います。

    現金で貯める場合と保険に加入する場合の違い

    • 対策Aは、年間300万円を自由に使える預金として貯めます。約5年かかりますが、途中で修繕などに使うこともできます。
    • 対策Bは、年間300万円以内を保険料へ回せるか確認します。早い時期の相続にも備えやすい一方、保険料は自由に引き出せず、加入条件や途中解約の制約があります。
    • どちらも同じ賃料収入を原資にするため、現金積立と保険料を同時に年間300万円ずつ計上しません。

    アパートを生前贈与する場合の注意

    長男へアパートを生前贈与する案もありますが、贈与税・借入・移転費用が重くなりやすいため、節税目的だけで選ぶ対策ではありません。
    家賃収入を早めに長男へ移し、納税資金や修繕資金を準備する目的で、税理士と金融機関に確認する必要があります。

    3案を比べると、現金の作り方だけでなく、不動産そのものの売りやすさ、管理のしやすさ、家族の納得が結果を左右することが分かります。

    次は、不動産を使う対策で見落としやすい点を確認します。

    不動産を使う対策で見落としやすいこと

    不動産を使う対策では、紙の上の評価額より、「いつ、いくらの現金にできるか」と「持ち続ける費用」を確認します。

    査定価格が高くても、境界や道路への接し方、入居者との契約、修繕、借入に問題があれば、納税期限までに売れないことがあるためです。

    駐車場用地は一部売却できる仮定ですが、土地を分けた後の使いやすさ、売却にかかる税金・費用、親族の理解は未確認です。
    アパートも家賃収入だけでなく、空室、返済、台風・塩害を含む大規模修繕を引いた後のお金を見る必要があります。

    他の不動産でも、税務上の評価額、毎年残る現金、売却後の手取り、売れるまでの期間、今後10年の修繕費を同じ表で比べます。

    特に沖縄では、土地を現金化できるかどうかだけでなく、家族がその売却を受け入れられるかも重要です。

    沖縄の相続では、税金だけでなく、「土地を売ることへの家族の気持ち」と「建物を守る費用」を別の問題として扱います。

    先祖から受け継いだ土地や親族が利用してきた土地は、価格だけで処分を決めにくく、RC造アパートは台風・塩害による修繕が家計へ重くのしかかることがあるためです。

    このケースは中南部の地価上昇エリアを想定しています。
    県外在住の長女が共有者になると、建物の維持管理に関する修繕や売却のたびに遠隔で合意が必要です。
    駐車場も、道路への接し方、境界、土地を分けた後の形だけでなく、親族が売却を受け入れられるかを確認します。

    沖縄の別事例でも、税額に加えて、親族の利用状況、土地への心理的な結びつき、建物の維持管理に関する修繕履歴、県外から管理する方法を確認します。

    • 地価が上がった地域では、家族の感覚より土地の税務上の金額が高くなっていることがある
    • 沖縄に多いRC造(鉄筋コンクリート造)アパートは、台風や塩害の影響を受けやすく、屋上防水・外壁・給排水の修繕費を引継ぎ前に確認する
    • 県外在住の長女が共有者になると、建物の維持管理に関する修繕や売却判断のたびに連絡と合意が必要になる
    • 先祖から受け継いだ土地や親族が利用してきた土地は、価格だけでは売却を決めにくい。接道・境界・用途地域に加え、親族の理解も実務上のハードルになる

    ここまで整理すると、最後に必要なのは「何を、誰に、どの順番で確認するか」です。

    最後に確認すること

    専門家へ相談する前に、確認事項を税金・不動産・家族の負担に分けておくと、話が進めやすくなります。

    税理士に確認すること

    • 税法上、誰が相続人になり、どの割合で計算するかの確認
    • 相続税概算2,450万円の計算確認
    • 父が生前に想定する分け方で、妻が相続すると税金が軽くなる制度を使う場合の今回と妻の将来の相続の比較
    • 自宅・賃貸土地の評価額を下げる制度や、土地の形・道路への接し方による調整を使えるか
    • 駐車場売却後の手取り額と相続財産への影響
    • 父が生前に生命保険を使う場合の、税金がかからない金額と受取人ごとの税金の扱い

    不動産会社・司法書士等に確認すること

    • 固定資産税課税明細書・名寄帳
    • 土地建物の登記事項証明書、公図、地積測量図
    • 預金残高、借入残高証明書
    • 部屋ごとの家賃・入居状況一覧、賃貸借契約書、管理委託契約書
    • 修繕履歴と今後10年の修繕見込み
    • 駐車場用地の売却査定、測量・分筆費用見積
    • 生命保険証券、受取人、保険料試算
    • 家族ごとの取得希望と管理意思

    まず自分で確認する5つのこと

    1. 父自身が固定資産税明細と預金・借入残高を集め、財産一覧を更新する
    2. 父がアパートの返済後手残りと今後10年の修繕額を計算する
    3. 父が駐車場用地の査定、売却期間、税引後手取りを確認する
    4. 父が妻・長男・長女の取得希望と、管理を担う人を一枚に整理する
    5. 父が税理士へ、今回の相続と妻の将来の相続、自宅・賃貸土地の減額制度、保険を含む比較計算を依頼する

    同じような相続で使える5つの判断原則

    このケースの対策案に順位を付けるのではなく、別の不動産相続でも再利用できる見方として整理します。

    1. 資産総額と納税可能額を分けて見る
    2. 相続税と、家族へ渡す現金を同時に見る
    3. 売却価格ではなく手取りと期間を見る
    4. 不動産を引き継ぐ人の管理力と修繕負担を見る
    5. 今回の相続だけでなく、妻が亡くなったときの次の相続も見る

    出典・注意事項

    本記事は一般的な情報です。
    正式な財産評価、税額、申告要否、特例適用は税理士等へご確認ください。

  • 不動産が7,000万円でも相続税0円?基礎控除を4段階で学ぶ|失敗しない不動産相続

    不動産が7,000万円でも相続税0円?基礎控除を4段階で学ぶ|失敗しない不動産相続

    自宅の価値が高くても、相続税はゼロになる?

    「この家を売るつもりはないのに、査定額が高いだけで相続税まで増えるのだろうか」
    そんな戸惑いを抱く家族は少なくありません。
    ケーススタディでは、売却時価約7,000万円に対し、相続税の計算に使う金額は約4,600万円となり、妻と子2人の基礎控除4,800万円の範囲内に収まります。

    この記事では、相続人の数え方、基礎控除、財産の確認資料を順番にたどり、相続税がかかるかを判断する基本を整理します。

    基礎控除とは

    相続税は財産の合計だけでは決まりません。
    税金を計算する前に、一定額を差し引ける仕組み(基礎控除)があります。

    3,000万円+600万円×税法上の相続人(法定相続人)の数

    まず、税金の計算上何人を相続人として数えるかを確認し、この式へ当てはめます。

    家族構成別の基礎控除早見表

    主な家族構成 税法上の相続人数 基礎控除
    配偶者のみ 1人 3,600万円
    配偶者+子1人 2人 4,200万円
    配偶者+子2人 3人 4,800万円
    配偶者+子3人 4人 5,400万円

    ※相続放棄や養子がいる場合は、税法上の人数の数え方が変わることがあります。

    売却時価と相続税評価額は、目的と求め方が違う

    売却時価は「売るための目安」、相続税評価額は「税金を計算するための金額」です。
    土地の相続税評価も法律上は時価が原則ですが、実務では国税庁の道路ごとの価格(路線価)や評価倍率を使います。

    比べる項目 売却時価 相続税評価額
    何のために使う価格か 売却価格や手取りを考える 相続税・贈与税を計算する
    何を基に求めるか 周辺の成約事例、立地、需要など 土地は路線価・評価倍率、建物は原則として固定資産税評価額
    注意点 査定額で売れるとは限らない 売却時価へ一定割合を掛けるだけでは計算できない

    道路ごとの価格(路線価)は、国が公表する土地価格の指標(地価公示価格等)の80%程度が目安です。
    ただし、査定額へ一律80%を掛けるわけではなく、土地の形や道路への接し方(接道)、利用状況などで評価が変わります。

    相続税評価額は何を見れば確認できるか

    確認の段階 主な資料・確認先 分かること
    手元で確認 固定資産税課税明細書、登記資料、通帳 財産の概要と建物・預金の金額
    役所・金融機関で取得 名寄帳、固定資産評価証明書、残高証明書 不動産の漏れ、名義、預金残高
    土地を正式に計算 路線価図・評価倍率表、土地資料、税理士による評価 土地の形や利用状況を反映した評価額

    路線価図と評価倍率表は国税庁の「財産評価基準書」で確認できます。
    なお、土地の固定資産税評価額を、そのまま相続税評価額として使えるとは限らないため、正式な土地評価は税理士へ確認します。

    今回の教材ケース

    沖縄県中南部の自宅で暮らす家族は、家を売る予定がないにもかかわらず、不動産会社の査定額を見て「これだけ高いなら、相続税もかかるのでは」と戸惑っています。

    周辺の地価が上がることは所有者にとって明るい話題に見えますが、住み続けたい家族にとっては、税負担への不安にもつながります。

    妻と子2人の基礎控除4,800万円と、相続税の計算に使う財産額4,600万円を比べながら、その不安を順番に整理する教材ケースです。

    沖縄県中南部では、周辺の取引価格が上がっても、家族がその土地を売るとは限りません。
    先祖や親から受け継いだ家に住み続けたい場合、市場価格の上昇はすぐ使える現金の増加ではなく、税金への不安として感じられることがあります。

    この心理的な重さと、相続税の計算は分けて整理する必要があります。

    家族 続柄 暮らしている場所 今回の確認ポイント
    妻 配偶者 沖縄県内・父と同居 住み慣れた家を売らずに済むのか、まず相続税がかかるかを知りたい
    長男 子 沖縄県内 査定額が高いほど相続税も高くなるのか、価格の違いを理解したい
    長女 子 県外 税額が0円でも、見落としてはいけない財産や手続を知りたい
    財産 売却時価の目安 相続税評価額 評価の考え方
    自宅土地 5,200万円 3,200万円 売却時価は査定の仮定、相続税評価額は路線価方式による教材上の仮定
    自宅建物 1,200万円 800万円 相続税評価額は固定資産税評価額を使う教材上の仮定
    現預金 600万円 600万円 相続開始日の残高を確認する
    合計 7,000万円 4,600万円 相続税は相続税評価額を基礎に判定

    家族が売却を考えるときの目安は約7,000万円ですが、相続税の計算に使う金額は約4,600万円です。
    ここで「相続税はかからない」と即断せず、まずは小規模宅地等の特例を使わない状態で基礎控除と比較します。

    この記事で身につく判断手順

    1. 税法上の相続人を数える
    2. 家族構成から基礎控除を計算する
    3. 売却時価と相続税評価額を分ける
    4. 財産から借入などを差し引いた金額と基礎控除を比較する

    4段階で相続税がかかるか確認する

    1.税法上の相続人を数える

    最初に、「家族が何人いるか」ではなく、税金の計算上誰を相続人として数えるか(法定相続人)を確認します。
    このケースでは、妻・長男・長女の3人です。

    2.基礎控除を計算する

    税金を計算する前に差し引ける金額(基礎控除)へ3人を当てはめます。

    3,000万円+600万円×3人=4,800万円

    3.財産を相続税評価額で集計する

    次に、売る場合の目安ではなく、税金のルールで計算した財産額を集計します。
    不動産の売却時価は約6,400万円ですが、相続税評価額は約4,000万円です。
    これに現預金を加えると、相続税の計算に使う財産額は約4,600万円になります。

    4.基礎控除と比較する

    比較する金額 金額
    売却時価の合計 7,000万円
    相続税評価額の合計 4,600万円
    基礎控除 4,800万円
    基礎控除までの余裕 200万円
    税率をかける対象の金額(課税遺産総額) 0円
    相続税の概算 0円

    この仮定では、相続税の計算に使う財産額が基礎控除を200万円下回るため、税率をかける金額(課税遺産総額)と相続税の概算は0円です。
    ただし、差は200万円しかないため、未確認の預金や過去の贈与があれば結論は変わります。

    学習章1:基礎控除を計算する

    基礎控除は、不動産が多いか預金が多いかではなく、税金の計算上の相続人数で決まります。
    今回のように妻と子2人なら4,800万円ですが、妻と子1人なら4,200万円です。

    ただし、戸籍に載っている家族人数をそのまま数えるとは限りません。
    相続放棄がある場合や養子がいる場合には税法上の数え方があるため、戸籍関係書類をそろえて確認します。

    学習章2:財産を相続税評価額で集計する

    土地は、道路ごとの価格から計算する方法(路線価方式)か、固定資産税評価額へ地域ごとの倍率を掛ける方法(倍率方式)で評価します。
    建物は原則として固定資産税評価額、預金は亡くなった日の残高で確認します。

    このケースでは、土地の売却時価5,200万円に対して相続税評価額3,200万円、建物の売却時価1,200万円に対して相続税評価額800万円と仮定しています。
    売却時価との差は大きく見えますが、これは教材上の設定です。

    別の土地へ同じ割合を当てはめることはできず、道路への接し方や形、利用状況が違えば評価も変わります。

    学習章3:基礎控除と比較する

    最後に比較するのは、売る場合の目安7,000万円ではありません。
    相続税評価額で集計した財産から、借入金や未払金など差し引けるものを引いた後の金額4,600万円です。
    税務上は「正味の遺産額」と呼びます。この差引後の金額が基礎控除以下なら、特例を使わない通常の計算では原則として相続税はかかりません。

    一方、自宅土地の評価を下げられる制度(小規模宅地等の特例)などを使って税額が0円になる場合は、申告書の提出が必要になることがあります。
    「税金が0円」と「申告書を出さなくてよい」は必ずしも同じではないため、申告要否は別に確認します。

    相続税が0円でも確認が必要な理由

    • 家族名義でも、実質的に父が管理していた預金(名義預金)が加わる可能性がある
    • 死亡保険金は契約者・被保険者・受取人で扱いが変わる
    • 相続開始前の贈与が相続税の計算へ加算される場合がある
    • 借入金や葬式費用は資料がなければ正確に差し引けない
    • 土地の形状、道路への接し方、利用状況によって評価額が変わる

    今回、基礎控除まで残っている幅は200万円です。家族名義の口座に父のお金が残っていたり、相続税へ加える必要がある過去の贈与が見つかったりすれば、この幅はなくなります。
    税額0円という結果より先に、財産の漏れがないかを確かめることが重要です。

    自分の家庭で集める確認資料

    確認するもの 主な資料 何を確かめるか
    土地・建物 固定資産税課税明細書、名寄帳、登記事項証明書 所有する不動産と固定資産税評価額
    土地の評価 路線価図、評価倍率表、公図、測量図 路線価・倍率、面積、形状、接道
    預金 残高証明書、通帳 相続開始日の残高と家族名義口座
    借入・未払金 残高証明書、請求書 差し引ける可能性がある金額
    生命保険 保険証券、支払通知書 契約関係、保険金額、非課税範囲
    過去の贈与 贈与契約書、申告書、送金履歴 相続税へ加算される可能性がある財産

    まず自分で進めること

    1. 戸籍関係書類で税法上の相続人を確認する
    2. 固定資産税課税明細書と名寄帳で不動産を洗い出す
    3. 相続開始日の預金残高と家族名義口座を確認する
    4. 借入、保険、過去の贈与を一覧に加える
    5. 土地資料をそろえ、税理士へ正式評価と申告要否を確認する

    基礎控除を確認するときの4つの原則

    1. 最初に税法上の相続人を確認する
    2. 基礎控除は家族構成から計算する
    3. 売却時価と相続税評価額を混同しない
    4. 基礎控除との差が小さいときほど未把握財産を確認する

    出典・注意事項

    本記事は基礎控除を学ぶための一般的な情報です。正式な財産評価、税額、申告要否、特例適用は税理士へご確認ください。

  • 相続対策で取得した不動産の評価見直しへ。確認したいポイント

    相続対策で取得した不動産の評価見直しへ。確認したいポイント

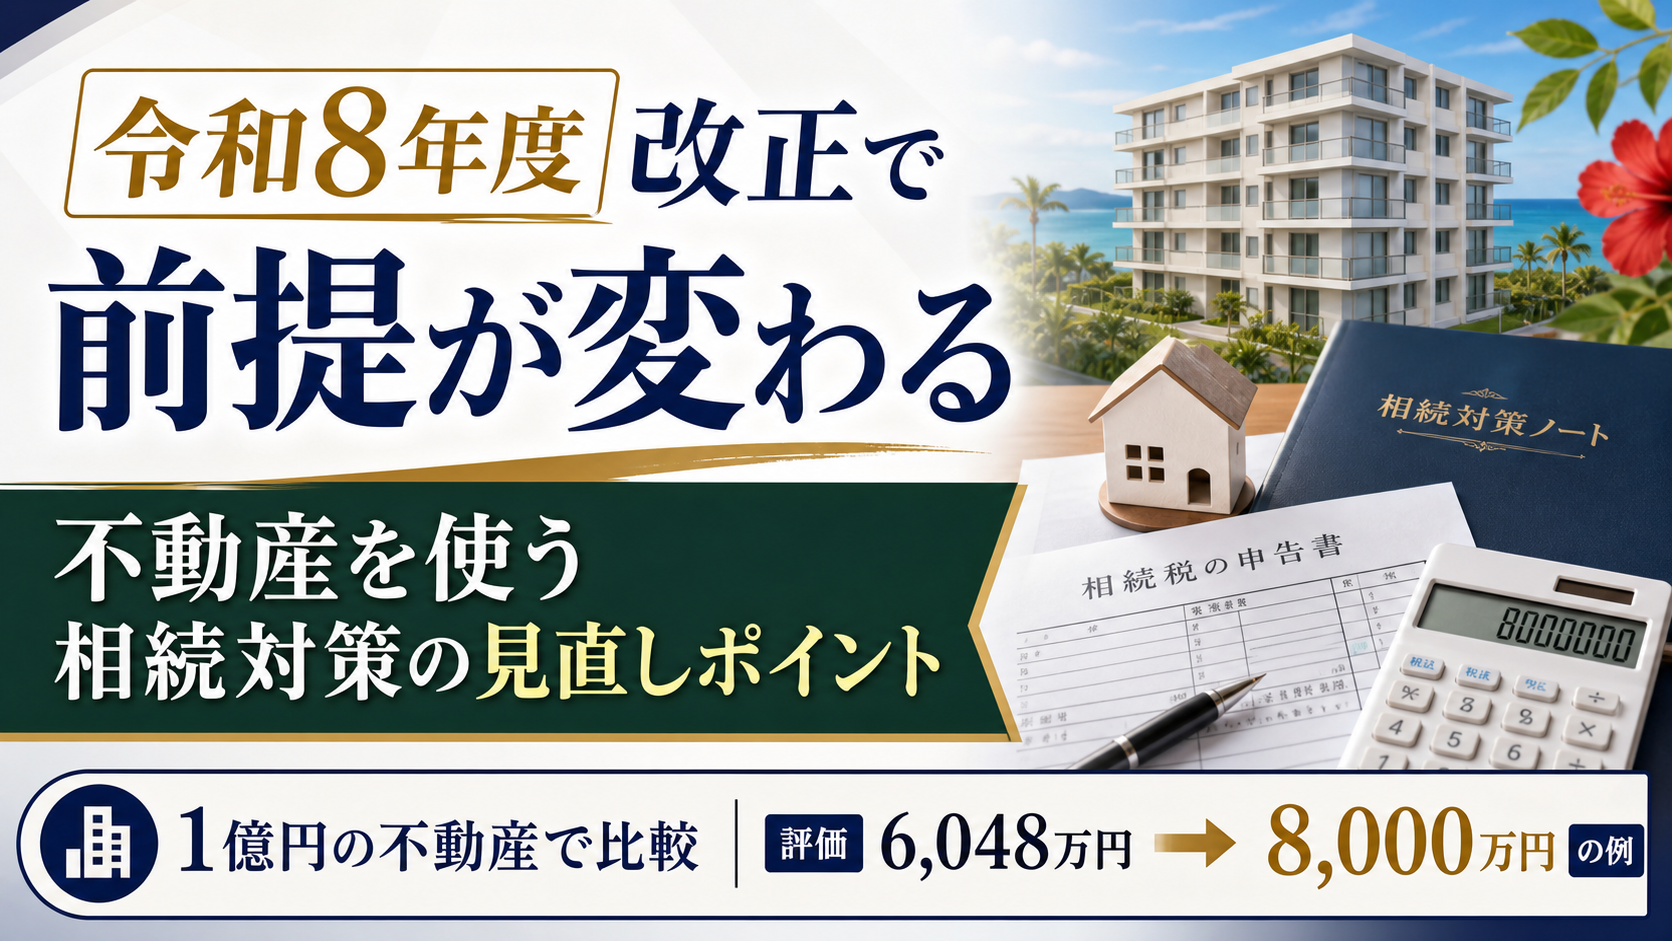
    財務省が公表した「令和8年度税制改正の大綱」をもとに、貸付用不動産の相続税・贈与税評価の見直しを読み解いた記事です。

    相続対策の不動産活用は、何が変わるのでしょうか?

    相続対策として、賃貸アパートや収益物件を購入する方法は広く知られています。
    現金よりも不動産の相続税評価額が低くなりやすいため、資産全体の評価を下げる効果が期待されてきました。

    しかし、令和8年度税制改正の大綱では、一定の貸付用不動産について評価方法の見直しが示されています。

    では、どのような不動産が対象になるのでしょうか。
    この記事では、不動産投資家だけでなく、相続対策で不動産を活用する人に向けて、確認したいポイントを整理します。

    まず結論から。貸付用不動産評価・4つの読み方

    ① 対象は、課税時期前5年以内に取得又は新築した一定の貸付用不動産です。
    購入や新築など、対価を伴う取引で取得したものが主な対象になります。

    なお、不動産小口化商品等は、取得時期にかかわらず別枠で対象となる場合があります。

    ② 評価は、時価に近づく方向です。
    課税上の弊害がない限り、取得価額に地価変動等を考慮した価額の80%で評価できる整理も示されています。

    ③ 1億円で貸付用不動産を取得すると、評価差は大きく変わります。
    従来の相続税評価では約6,048万円、改正後5年以内の簡便評価を使える場合は約8,000万円と見る例があります。

    ④ 相続対策は、購入時期だけで判断しにくくなります。
    収益性、納税資金、家族の承継方針まで含めて考える必要があります。

    つまり、「不動産を買えば相続税評価が下がる」という単純な見方は、今後さらに危うくなります。

    どれくらい評価が下がるのでしょうか?

    まず、不動産を使う相続対策の効果を数字で見てみます。

    たとえば、現金1億円を持っている場合、相続税評価も原則として1億円です。

    では、その1億円で貸付用不動産を購入した場合はどうでしょうか。
    ここでは、土地6,000万円、建物4,000万円の賃貸アパートを想定します。

    以下は、制度の効果を説明するための簡略化した仮定です。
    土地は路線価評価80%、借地権割合30%、借家権割合30%、賃貸割合100%として計算します。

    建物は固定資産税評価60%、借家権割合30%、賃貸割合100%として計算します。

    項目 計算の前提 評価額
    土地 6,000万円 × 路線価評価80% × 貸家建付地評価91% 4,368万円
    建物 4,000万円 × 固定資産税評価60% × 貸家評価70% 1,680万円
    合計 土地評価 + 建物評価 6,048万円

    この例では、1億円の現金が、貸付用不動産では約6,048万円の評価になります。
    評価額の差は約3,952万円です。

    相続税は財産評価額をもとに計算されるため、この差は非常に大きな意味を持ちます。

    もちろん、実際の評価は土地の路線価、借地権割合、賃貸割合、固定資産税評価額によって変わります。

    それでも、相続対策で不動産が使われてきた理由は、この評価差にあります。

    改正後の5年以内評価では、何が違うのでしょうか?

    では、同じ1億円の貸付用不動産を、改正後の5年以内取得として見たらどうなるでしょうか。

    大綱では、課税上の弊害がない限り、取得価額に地価変動等を考慮した価額の80%で評価できる整理が示されています。

    地価変動がないものとして単純化すると、差は次のように見えます。

    ケース 相続税評価額 現金1億円と比べた評価減
    現金で持つ 1億円 なし
    1億円で貸付用不動産を取得した場合(従来の相続税評価) 6,048万円 3,952万円低い
    1億円で貸付用不動産を取得した場合(改正後5年以内の簡便評価を使える場合) 8,000万円 2,000万円低い

    見方はシンプルです。

    従来の相続税評価の例では、1億円で取得した不動産が約6,048万円の評価になります。
    現金のまま持つ場合と比べると、約3,952万円の評価減です。

    改正後5年以内でも、簡便評価を使える場合は約8,000万円と見る例になります。
    この場合でも現金よりは約2,000万円低くなります。

    ただし、従来の相続税評価では約3,952万円低くなっていたため、評価減の効果は約1,952万円小さくなります。

    つまり、同じ1億円の不動産でも、短期取得では評価圧縮の効果がかなり小さくなる可能性があります。

    どの不動産が対象になるのでしょうか?

    今回の見直しでまず確認したいのは、対象となる不動産です。

    なぜなら、すべての不動産が一律に新しい評価方法になるわけではないからです。

    確認項目 内容
    対象財産 一定の貸付用不動産
    取得時期 課税時期前5年以内
    取得方法 対価を伴う取引による取得又は新築
    関係する税目 相続税・贈与税
    適用時期 令和9年1月1日以後に相続等で取得する財産
    別枠で注意するもの 不動産特定共同事業契約や信託受益権に係る一定の貸付用不動産

    ここでいう貸付用不動産は、賃貸アパート、賃貸マンション、貸家、収益物件などが想定されます。
    相続開始前や贈与前に、短期間で取得した不動産ほど確認が必要です。

    また、不動産小口化商品や信託受益権のように、現物不動産とは違う形で保有する商品にも注意が必要です。

    一定のものは、取得時期にかかわらず、通常の取引価額に相当する金額で評価される場合があります。

    一方で、取得又は新築から5年を超えている場合は、従来どおり路線価等を用いた通達評価が可能とされています。
    ただし、5年を超えれば必ず有利という意味ではありません。

    物件価格、賃料水準、借入条件、売却しやすさによって、相続対策としての効果は大きく変わります。

    評価方法はどのように変わるのでしょうか?

    今回の見直しでは、課税時期における通常の取引価額に相当する金額で評価する方向が示されています。

    簡単に言えば、売買価格や市場価格に近い金額で見るということです。

    ここで分かりにくいのが、80%評価との関係です。

    今回の制度は、原則として「時価に近い評価」を求めています。
    一方で、すべての物件について毎回、厳密な時価を出すのは簡単ではありません。

    そこで、課税上の弊害がない限り、取得価額を基に地価変動等を考慮した価額の80%で評価できる、という整理が示されています。
    つまり、80%評価は「従来どおり大きく評価を下げられる特例」ではありません。

    時価に近い評価を前提にしつつ、実務上使える簡便的な計算方法と見る方が分かりやすいです。

    ではなぜ、そのような見直しが必要なのでしょうか。

    背景には、市場価格と相続税評価額の差を使った、短期的な評価圧縮への問題意識があります。

    評価の場面 見直し後の考え方
    原則 課税時期の時価に近い金額
    80%評価 時価に近い評価を出すための簡便的な計算方法
    計算の考え方 取得価額を基に、地価変動等を考慮した価額の80%
    条件 課税上の弊害がない場合
    5年超の物件 従来どおり通達評価が可能

    取得価額を基にする場合でも、単純に購入価格の80%でよいとは限りません。
    大綱では、地価の変動等を考慮して計算した価額の80%という整理になっています。

    つまり、取得時の価格、課税時期までの地価変動、貸付実態などを確認することが重要になります。
    税務判断が必要な部分もあるため、実際の申告では税理士への確認が欠かせません。

    なお、大綱では経過措置も示されています。

    たとえば、通達に定める日までに、被相続人等がその日の5年前から所有している土地に新築した家屋などは、改正後の評価方法を適用しない扱いとされています。

    そのため、「5年以内に新築した貸付用不動産」がすべて機械的に対象になるわけではありません。

    投資家と相続対策層は、どこを確認すべきでしょうか?

    不動産投資家にとっては、取得価格と出口価格の見方が重要になります。

    相続対策で購入した物件でも、将来売却できなければ、納税資金や遺産分割で困る可能性があります。
    相続対策を考える人にとっては、家族の意思確認も欠かせません。

    相続人が賃貸経営を引き継げるのか、管理を外部委託するのか、売却も選べるのかを整理したいところです。

    今回の見直しから確認したい点は、次の3つです。

    1つ目は、取得時期です。課税時期前5年以内に入るかを確認します。

    2つ目は、取得価額と評価見込みです。購入価格だけでなく、地価変動等も確認します。

    3つ目は、資産全体のバランスです。不動産に偏りすぎると、納税資金が不足することがあります。

    沖縄の不動産は、エリアによって価格、賃料、流動性が大きく異なります。
    相続対策でも投資でも、物件単体ではなく、家族の資産全体で判断することが大切です。

    不動産を使う相続対策は、どう考え直すべきでしょうか?

    今回の見直しで大切なのは、不動産活用が使えなくなるという話ではありません。

    確認すべき点は、3つあります。

    1つ目は、5年以内に取得又は新築した貸付用不動産は、評価方法が変わる可能性があることです。

    2つ目は、取得価額の80%という表現だけで、単純に判断しないことです。

    3つ目は、相続対策の目的を、税額圧縮だけに置かないことです。

    不動産は、賃料収入を生む一方で、管理、修繕、空室、売却の難しさも抱えます。
    だからこそ、取得前に「誰が持ち続けるのか」「納税資金は足りるのか」を確認する必要があります。

    相続対策として不動産を活用する場合は、税制上の効果だけで判断しないことが大切です。
    将来その不動産を誰が管理するのか、納税資金をどう確保するのか、家族の間で無理なく引き継げる形になっているのか。

    制度の見直しをきっかけに、そうした点まで一度確認しておきたいところです。

    ※出典:財務省「令和8年度税制改正の大綱」。本記事は制度理解のための一般的な情報整理であり、個別の税務判断は税理士等の専門家へご確認ください。