タグ: 沖縄不動産

  • 土地は2億円あるのに現金は1,000万円。沖縄の地主家庭で相続税の納税資金が足りないケース

    土地は2億円あるのに現金は1,000万円。沖縄の地主家庭で相続税の納税資金が足りないケース

    不動産はあるのに、なぜ現金が足りなくなるのか

    「不動産の評価額は大きいのに、納税に使える現金が足りない」
    これは、不動産を多く持つ所有者にとって避けにくい悩みです。

    このケースは相続前の生前対策として、78歳の父が納税資金と家族への分け方を考える場面です。

    土地や建物の評価額は約2億円ある一方で、すぐ相続税の支払いに使える現預金は1,000万円にとどまり、将来の相続税の見込みに対して約1,450万円の現金が不足します。

    この記事を読むと、生前に賃料を現金で貯める、生命保険へ振り分ける、土地の一部売却を準備するという3つの選択肢について、使える条件と難しくなる条件を比較できます。

    さらに、税額・現金・分割・管理・出口を一緒に見る判断方法が身につきます。

    ここからは、沖縄の地主家庭で起こりやすい悩みを架空ケースで整理します。

    今回の家族と資産状況

    このケースは、相続が起きる前に、所有者である父が納税資金と家族への分け方を準備する場面です。
    父は、不動産の評価額は大きい一方で、将来の相続税や長女へ渡す現金が不足しないかを心配しています。
    妻・長男・長女の希望を聞きながら、現金積立、生命保険、一部売却準備をどう比べるかを整理します。

    想定地域は「沖縄県中南部の地価上昇エリアを想定した架空ケース」です。
    財産を持つ人は78歳の父で、税法上の相続人(法定相続人)は3人です。

    家族 父との関係 暮らしている場所 本音と希望
    妻 配偶者 沖縄県内・父と同居 自宅に住み続けたい。子どもへ無理な負担は残したくない
    長男 子 沖縄県内 賃貸アパートを一人で引き継ぎたい。ただし税金と修繕を払えるか不安
    長女 子 県外 県外から不動産を管理するのは難しいため、共有せず現金で受け取りたい

    家族の希望だけを見ると、妻は自宅、長男はアパート、長女は現金という分け方が自然に見えます。
    ところが、資産の中身を見ると、すぐ使える現金は限られています。

    財産・借入 種類 おおよその金額 現金にしやすいか このケースでの意味
    現預金 資産 1,000万円 すぐ使える 相続税や家族への支払いに使えるが、1,000万円では不足する
    自宅土地 資産 5,000万円 生活・家族事情から売りにくい 妻の生活の基盤であり、金額だけで売却を決めにくい
    自宅建物 資産 1,000万円 生活・家族事情から売りにくい 築年数・修繕状況は要調査
    賃貸アパート土地 資産 8,000万円 売却や管理に条件がある 長男が引継ぎを希望。収入だけでなく借入・修繕も引き継ぐ
    賃貸アパート建物 資産 3,500万円 売却や管理に条件がある 年間480万円が手元に残る仮定。空室や大規模修繕があれば減る
    駐車場用地 資産 2,500万円 売却に準備と時間が必要 道路への接し方(接道)・境界に問題がない仮定。家族の思い入れと売却後の使い方も確認が必要
    賃貸アパート借入 負債 2,000万円 返済が必要 残高証明書で正式確認が必要

    不動産評価額は合計約2億円、現預金は1,000万円、借入残高は2,000万円という仮定です。
    では、これだけ資産があるのに、なぜ「足りない」という話になるのでしょうか。

    資産額だけでは、何が見落とされるのか

    このケースで先に整理したいのは、相続が起きる前に父が何を準備できるかです。

    相続後に家族だけで納税資金を用意しようとすると、長男へ相続税、長女へ渡す現金、借入返済、将来の修繕費が集中しやすいためです。

    父は、自宅に住み続けたい妻、アパートを引き継ぎたい長男、不動産管理に関われないため現金を希望する長女の意向を聞いています。
    どの希望も自然ですが、父が生前に準備しなければ、すべてを同時にかなえる現金が不足します。

    同じような生前対策では、財産の金額だけで公平を判断せず、所有者本人の希望、家族ごとの希望、相続税の見込み、他の家族へ渡す現金、借入、10年以内の修繕を同じ条件で比べます。

    ここまでで見えてくる疑問は、「では実際にいくら足りないのか」です。
    次は、数字と比較の流れを整理します。

    まず、相続税と不足額はいくらになるのか

    最初に見るべきなのは、不動産を含む資産総額ではなく、納税期限までに使える現金との差です。

    相続税は原則として現金で納めるため、評価額の大きい土地や建物があっても、短期間で現金化できなければ納税資金にはなりません。

    このケースでは、財産の合計21,000万円から借入2,000万円を引くと19,000万円です。
    そこから、相続税を計算する前に差し引ける4,800万円を引き、残った14,200万円をもとに計算すると、相続税は約2,450万円になります。現預金1,000万円との差は約1,450万円です。

    同じような生前対策では、相続税の見込み、父自身の預金、保険金、売却で用意できる現金、現金化までの期間を別々に記録し、相続発生後の納税期限に間に合う金額だけを数えます。

    計算の順番 おおよその金額
    財産の合計 21,000万円
    借入の合計 2,000万円
    財産から借入を引いた金額(正味財産) 19,000万円
    相続税の計算前に差し引ける金額(基礎控除) 4,800万円
    税率をかける対象の金額(課税遺産総額) 14,200万円
    相続税の見込み 2,450万円
    すぐ支払いに使える現預金 1,000万円
    現預金だけでは足りない金額 1,450万円

    この不足額は早期警戒値です。
    賃料収入、相続人自身の資金、売却、融資等は含めていません。

    この試算を見るときの注意

    この試算は仮の数字です。
    妻が受け取る財産の割合、自宅や賃貸土地に使える制度、土地・建物の詳しい金額によって、実際の相続税は変わります。
    まずは固定資産税明細、登記資料、部屋ごとの家賃・入居状況一覧をそろえて確認します。

    この試算で分かるのは、納税資金がどれくらい不足しそうかという目安です。
    実際に家族が困るかどうかは、その不足を誰が、いつ、どの負担と一緒に引き受けるかで変わります。

    次に見るべきなのは、相続後に誰へどの負担が残るかです。
    財産の分け方を比べるときは、父が生前に用意できる現金と、相続後に家族へ残る負担を分けて整理します。

    同じ評価額の財産を受け取っても、相続税、他の家族へ渡す現金、借入返済、修繕の負担が異なれば、相続後に手元へ残るお金は同じにならないためです。

    父が準備しないまま相続が起きると、長男はアパートを受け取る代わりに、相続税、長女へ渡す現金、借入、大規模修繕を負担する可能性があります。
    だからこそ、生前の段階で父が納税資金と分け方を同時に考える必要があります。

    他の生前対策でも、「父が今から準備できる現金」「相続後に受け取る財産」「支払う相続税」「他の家族へ渡す現金」「引き継ぐ借入」「10年以内の支出」を同じ条件で比べます。

    不足額と負担の場所が見えたら、次の疑問は「その現金をどう準備するか」です。

    不足する現金をどう準備するか

    このケースでは、現金を準備する方法を3つに分けて考えます。
    大切なのは、どの案が一番よいかを急いで決めることではなく、資金を使える時点、自由度、家族の負担がどう変わるかを比べることです。

    対策A:賃料収入から現金を貯める

    現金積立案では、毎年いくらを無理なく分けられ、不足額を何年で補えるかを見ます。

    預金として貯めたお金は、相続税だけでなく修繕や緊急支出にも使いやすい一方、目標額に達するまで時間がかかるためです。

    年間300万円を積み立てると、約5年で1,500万円となり、現時点の不足額約1,450万円を補える計算です。
    ただし、その間に大規模修繕や空室が発生すると積立額は減ります。

    他のケースでも、年間収入ではなく、返済・税金・修繕・生活費を引いた後に、毎年確実に分けられる金額と必要年数を確認します。

    対策B:生命保険等で納税資金を準備する

    生命保険案では、現金で貯める場合より早い時期の相続に備えられるかと、その代わりに失う自由度を見ます。

    現金積立は約5年かかりますが、生命保険は契約後の早い時期に死亡した場合でも契約した保険金を受け取れる可能性があります。一方、保険料は自由に引き出せず、加入条件や途中解約の制約があります。

    (このケースでは、死亡保険金の非課税限度額が500万円×税法上の相続人3人=1,500万円になるため、その範囲を納税資金づくりの目安にします。)

    保険金1,500万円を用意でき、現在の現預金1,000万円を残せる場合、死亡時には合計2,500万円を支払いに使える想定です。
    ただし、年間保険料が300万円を超える場合や、健康状態により加入できない場合は成立しません。

    他のケースでも、同じ年間積立可能額を使って、現金で貯めた場合の年数と、保険料・保険金・加入条件・途中解約時の金額を並べて比較します。

    対策C:一部売却とアパート引継ぎを組み合わせる

    一部売却案では、売却価格ではなく、手取り額と残す不動産の役割を見ます。

    売却代金から、売却益にかかる税金、仲介料、測量費、登記費用などを差し引くと、実際に使える現金が変わるためです。
    土地を分けて売る場合は、残った土地の使いやすさや価格にも影響します。

    このケースでは駐車場用地から、税金や諸費用を引いた後に2,000万円を確保できる仮定で、長男がアパートを引き継ぎ、長女へ現金を渡します。

    他のケースでも、売却候補は価格の高さではなく、手取り、期間、権利関係、売却後に残る収益で比較します。

    3案の比較

    案 資金を使える時点 支払いに使える資金 資金状況 対策後に年間で残すお金 管理負担 主なリスク
    A:賃料収入から年間300万円を現金で貯める 年間300万円を5年間積み立てた後 2,500万円 約5年後に不足額を補える見込み 300万円 積立の継続と修繕予備費の管理が必要 5年以内の相続や空室・修繕で積立が不足する可能性
    B:生命保険等で納税資金を準備する 保険契約成立後に死亡保険金を受け取る時点 2,500万円 相続税の見込み額をおおむね支払える 300万円 保険料支払いと賃貸経営の資金繰り管理が必要 年間保険料・加入条件・途中解約時の金額が未確定
    C:駐車場用地の一部売却と、長男によるアパート引継ぎを組み合わせる 駐車場用地の売却代金を受け取った後 3,000万円 納税資金を確保しやすい 480万円 売却前の測量・査定・税額確認が必要 売却価格、売却益にかかる税金、売れるまでの期間により結果が変動

    比較表は最適案を決めるためではなく、各案で不足する条件を見つけるために使います。

    現金で貯める場合と保険に加入する場合の違い

    • 対策Aは、年間300万円を自由に使える預金として貯めます。約5年かかりますが、途中で修繕などに使うこともできます。
    • 対策Bは、年間300万円以内を保険料へ回せるか確認します。早い時期の相続にも備えやすい一方、保険料は自由に引き出せず、加入条件や途中解約の制約があります。
    • どちらも同じ賃料収入を原資にするため、現金積立と保険料を同時に年間300万円ずつ計上しません。

    アパートを生前贈与する場合の注意

    長男へアパートを生前贈与する案もありますが、贈与税・借入・移転費用が重くなりやすいため、節税目的だけで選ぶ対策ではありません。
    家賃収入を早めに長男へ移し、納税資金や修繕資金を準備する目的で、税理士と金融機関に確認する必要があります。

    3案を比べると、現金の作り方だけでなく、不動産そのものの売りやすさ、管理のしやすさ、家族の納得が結果を左右することが分かります。

    次は、不動産を使う対策で見落としやすい点を確認します。

    不動産を使う対策で見落としやすいこと

    不動産を使う対策では、紙の上の評価額より、「いつ、いくらの現金にできるか」と「持ち続ける費用」を確認します。

    査定価格が高くても、境界や道路への接し方、入居者との契約、修繕、借入に問題があれば、納税期限までに売れないことがあるためです。

    駐車場用地は一部売却できる仮定ですが、土地を分けた後の使いやすさ、売却にかかる税金・費用、親族の理解は未確認です。
    アパートも家賃収入だけでなく、空室、返済、台風・塩害を含む大規模修繕を引いた後のお金を見る必要があります。

    他の不動産でも、税務上の評価額、毎年残る現金、売却後の手取り、売れるまでの期間、今後10年の修繕費を同じ表で比べます。

    特に沖縄では、土地を現金化できるかどうかだけでなく、家族がその売却を受け入れられるかも重要です。

    沖縄の相続では、税金だけでなく、「土地を売ることへの家族の気持ち」と「建物を守る費用」を別の問題として扱います。

    先祖から受け継いだ土地や親族が利用してきた土地は、価格だけで処分を決めにくく、RC造アパートは台風・塩害による修繕が家計へ重くのしかかることがあるためです。

    このケースは中南部の地価上昇エリアを想定しています。
    県外在住の長女が共有者になると、建物の維持管理に関する修繕や売却のたびに遠隔で合意が必要です。
    駐車場も、道路への接し方、境界、土地を分けた後の形だけでなく、親族が売却を受け入れられるかを確認します。

    沖縄の別事例でも、税額に加えて、親族の利用状況、土地への心理的な結びつき、建物の維持管理に関する修繕履歴、県外から管理する方法を確認します。

    • 地価が上がった地域では、家族の感覚より土地の税務上の金額が高くなっていることがある
    • 沖縄に多いRC造(鉄筋コンクリート造)アパートは、台風や塩害の影響を受けやすく、屋上防水・外壁・給排水の修繕費を引継ぎ前に確認する
    • 県外在住の長女が共有者になると、建物の維持管理に関する修繕や売却判断のたびに連絡と合意が必要になる
    • 先祖から受け継いだ土地や親族が利用してきた土地は、価格だけでは売却を決めにくい。接道・境界・用途地域に加え、親族の理解も実務上のハードルになる

    ここまで整理すると、最後に必要なのは「何を、誰に、どの順番で確認するか」です。

    最後に確認すること

    専門家へ相談する前に、確認事項を税金・不動産・家族の負担に分けておくと、話が進めやすくなります。

    税理士に確認すること

    • 税法上、誰が相続人になり、どの割合で計算するかの確認
    • 相続税概算2,450万円の計算確認
    • 父が生前に想定する分け方で、妻が相続すると税金が軽くなる制度を使う場合の今回と妻の将来の相続の比較
    • 自宅・賃貸土地の評価額を下げる制度や、土地の形・道路への接し方による調整を使えるか
    • 駐車場売却後の手取り額と相続財産への影響
    • 父が生前に生命保険を使う場合の、税金がかからない金額と受取人ごとの税金の扱い

    不動産会社・司法書士等に確認すること

    • 固定資産税課税明細書・名寄帳
    • 土地建物の登記事項証明書、公図、地積測量図
    • 預金残高、借入残高証明書
    • 部屋ごとの家賃・入居状況一覧、賃貸借契約書、管理委託契約書
    • 修繕履歴と今後10年の修繕見込み
    • 駐車場用地の売却査定、測量・分筆費用見積
    • 生命保険証券、受取人、保険料試算
    • 家族ごとの取得希望と管理意思

    まず自分で確認する5つのこと

    1. 父自身が固定資産税明細と預金・借入残高を集め、財産一覧を更新する
    2. 父がアパートの返済後手残りと今後10年の修繕額を計算する
    3. 父が駐車場用地の査定、売却期間、税引後手取りを確認する
    4. 父が妻・長男・長女の取得希望と、管理を担う人を一枚に整理する
    5. 父が税理士へ、今回の相続と妻の将来の相続、自宅・賃貸土地の減額制度、保険を含む比較計算を依頼する

    同じような相続で使える5つの判断原則

    このケースの対策案に順位を付けるのではなく、別の不動産相続でも再利用できる見方として整理します。

    1. 資産総額と納税可能額を分けて見る
    2. 相続税と、家族へ渡す現金を同時に見る
    3. 売却価格ではなく手取りと期間を見る
    4. 不動産を引き継ぐ人の管理力と修繕負担を見る
    5. 今回の相続だけでなく、妻が亡くなったときの次の相続も見る

    出典・注意事項

    本記事は一般的な情報です。
    正式な財産評価、税額、申告要否、特例適用は税理士等へご確認ください。
  • 2026年4月の沖縄不動産市場温度計|総合判定「弱含み」の背景と投資家への示唆

    2026年4月の沖縄不動産市場温度計|総合判定「弱含み」の背景と投資家への示唆

    【データについて】
    本記事は2026年4月の統計データをもとに作成しています。
    住宅着工統計は約3〜4か月の公表ラグがあり、最新月のデータが揃った時点で分析・執筆を行うため、公開時期と統計月にずれが生じます。
    データが示すトレンド(方向感・継続月数)の読み方は、公開時点でも参考になるものとして掲載しています。

    沖縄の不動産市場、2026年4月は何が変わった?

    家賃は簡単に上げにくい。
    でも、修繕費や借入コストはじわりと上がっている。

    「このままの収支計画で大丈夫なのか」「空室が増えたら返済は重くならないか」と感じているオーナーも多いはずです。

    「空室は増える?」「借入コストはどこまで重い?」「賃料は上げられる?」
    実需・供給・コスト・賃料収益性の4つの指標を確認すると、2026年4月の沖縄不動産市場で何が起きているかが見えてきます。

    まず結論から

    2026年4月の沖縄不動産市場温度計は、総合スコア 22.9/100、判定は 弱含み です。

    1つ目は、持家着工に表れた新築供給の慎重さです。
    持家着工3か月移動平均前年比(短期のブレをならす数字)は -33.44% と大きく前年を下回り、指標上は「需要低迷」となりました。
    ただし、これは住宅需要全体を直接示すものではなく、新築住宅の供給が慎重になっている可能性として見る必要があります。

    2つ目は、賃貸新規供給の強さです。
    貸家着工3か月移動平均前年比は +47.53% で、供給拡大方向が6か月継続しています。
    すぐに空室が増えるという意味ではありませんが、今後の募集競争には注意が必要です。

    3つ目は、投資コストの重さです。
    沖縄地銀短期プライムレート(変動金利の基準)は 2.825% で、建築費前年比も +2.23% と上昇しています。
    修繕費については、経年劣化や退去時の貸主負担分は手取り収益を圧迫しやすい点に注意が必要です。

    4つ目は、賃料・収益性の中立感です。
    賃料・収益性は 41.7/100 の「収益中立」で、賃料改定余地は小さい一方、修繕費の上昇が手取り収益を圧迫しやすい状態です。

    全体としては、新築供給の慎重さ、賃貸供給増、借入コスト上昇が重なり、賃料面だけでは補いにくい月と読めます。
    収支を守るには、家賃を上げるかどうかだけでなく、空室リスク、修繕時期、借入条件をセットで見る必要があります。

    4つの軸で読む今月の変化

    新築供給の動き(持家着工)

    持家着工3か月移動平均前年比は -33.44% でした。

    3か月移動平均とは、直近3か月の平均でならした数字です。
    前年比は、去年の同じ月との比較です。持家着工は、自分で住む家の新築着工を中心に見る指標です。
    前年より大きく少ないからといって、住宅需要全体が弱いと断定するのではなく、新築住宅の供給が慎重になっている可能性として読むのが自然です。

    方向感は悪化で、継続は2か月です。
    まだ長期的な冷え込みと断定する段階ではありませんが、前月に続いて新築着工の鈍さが確認されているため、次月に持ち直すかどうかが重要です。
    背景には、建築費や土地価格の上昇により、建築会社や分譲事業者が計画を慎重に進めている可能性もあります。

    売却への影響は、物件種別ごとに分けて見る必要があります。
    着工数の減少だけを見て「買い手が少ない」と短絡的に判断するのではなく、新築供給、中古需要、収益物件の投資需要を分けて確認することが大切です。

    売却する物件の種類 着工数を見るときの注意点
    新築建売と競合する土地や築浅住宅 新築価格や供給量との比較を受けやすく、価格設定や販売期間を慎重に見る必要があります。
    価格優位性のある中古住宅 新築価格が上がる局面では、中古住宅や中古マンションが現実的な選択肢として見直される可能性があります。
    収益物件 持家着工よりも、賃料、空室率、期待利回り、融資条件の影響を重視する必要があります。
    建築費の影響を受ける土地 建物込みの総予算が重くなり、買主の検討が慎重になる可能性があります。

    売却時には、持家着工だけでなく、周辺の成約事例、売出在庫、販売期間、価格帯、エリア特性を合わせて確認する必要があります。
    ICや幹線道路にアクセスしやすい物件、生活利便性が高い物件、管理状態の良い物件では、県全体の着工数の鈍さがそのまま個別物件に当てはまらない場合もあります。

    沖縄では家族や地縁との結びつきから、数字だけでは説明しにくい購入判断もあります。
    相続した土地や実家近くの物件などは、単純な利回りだけでなく、家族内の合意や将来の使い道が売却判断のハードルになることがあります。

    賃貸物件はどれだけ増えているか(賃貸新規供給圧力)

    貸家着工3か月移動平均前年比は +47.53% です。

    貸家着工が増えるということは、今後12〜18か月後に市場へ出てくる賃貸物件が増えやすい、という意味です。
    すぐに空室率へ反映されるわけではありませんが、竣工後には入居者獲得競争が強まりやすくなります。

    供給拡大方向は6か月継続しています。
    これは計測上限であり、一時的な増加というより、供給圧力が続いている状態と読めます。

    着工/世帯増倍率は 1.147倍 です。
    2025年の年次データでは、世帯増加に対して着工がやや多い状態です。
    既存物件では、家賃設定、募集条件、退去防止策を早めに点検しておきたい局面です。

    募集条件の見直しは、空室期間を短くする助けになります。
    ただし、周辺に新築供給が多いエリアでは、家賃を少し下げるだけでは差別化できないこともあります。
    設備更新、駐車場条件、初期費用、管理対応まで含めて、入居者が選ぶ理由を確認することが大切です。

    借入・建築費・地価の動き(投資コスト圧力)

    統計月である2026年4月時点の沖縄地銀短期プライムレートは 2.825% です。

    短期プライムレートは、変動金利の基準となる参照レートです。
    実際の投資用ローン金利そのものではありませんが、この水準が上がると、投資用ローンの基準金利も上がりやすくなります。

    沖縄地銀短期プライムレートは、2024年秋以降に段階的に上昇し、2026年2月以降は2.825%の水準にあります。
    記事作成時点の確認では、2026年6月も 2.825% が現行値ですが、琉球銀行と沖縄銀行は2026年8月3日から 3.075% へ引き上げると発表しています。
    統計月の数字と、発表済みの今後変更を分けて見ることが大切です。

    なお、居住用住宅ローンの参考指標であるメガバンク変動金利は 1.080% です。
    投資用アパートローンの実行金利は、地銀プライムレートや案件別の審査条件をもとに考えることが大切です。

    建築費前年比は +2.23%、地価変動率は +5.7% です。
    建築費と地価の両方が上がっているため、新築・取得どちらの収支計算でも、コストを軽く見ない前提が必要です。
    表面利回り(家賃収入÷物件価格)は物件価格が上がるほど下がりやすく、家賃を強めに見積もりすぎると計画が崩れやすくなります。

    借入条件を見直すことは、返済余力を確認するうえで有効です。
    ただし、既存契約の条件、担保評価、金融機関の審査方針によっては、借換えや条件変更が思うように進まない場合があります。
    沖縄では地銀金利の影響が大きいため、現行金利だけでなく、引き上げ後の返済額も並べて確認しておきたいところです。

    賃料と収益性の環境(賃料・収益性)

    総務省の消費者物価データ(CPI、物価の動きを見る指数)をもとに、3つの視点で賃料・収益性の環境を確認しています。

    ※賃料改定余地は那覇市の住居CPIが個別公表されているため那覇市データを使用しています。利回り圧迫と入居者負担圧力は、那覇市単体の該当データが非公表のため沖縄県データを使用しています。

    賃料改定余地は +0.2pt です。
    那覇市の住居物価は全体の物価上昇をやや上回っていますが、差は小さく、賃料に大きな上方余地があるとまではいえません。

    一方で、利回り圧迫は +1.7pt です。
    沖縄県では修繕費の上昇が賃料上昇を大きく上回っており、手取り収益に下押し圧力がかかりやすい状態です。

    入居者負担圧力は -1.1pt です。
    食料や光熱水道の負担が総合物価と比べて相対的に落ち着いており、入居者の家計面ではやや余裕がある状態と読めます。

    賃料改定は、手取り収益を守る選択肢の1つです。
    ただし、近隣相場、築年数、設備水準、入居者の家計感覚と合わない場合は、退去や空室長期化につながる可能性があります。
    修繕計画の前倒しも有効ですが、経年劣化や退去時の貸主負担分は避けにくい支出になるため、単なる節約ではなく優先順位づけが必要です。

    数字で確認する

    確認する市場の動き 2026年4月の状態 前月からの向き 続いている期間 次に見る判断材料
    実需環境(持家) 需要低迷(-33.44%) 悪化 2か月 悪化の初動。流動的な段階
    賃貸新規供給圧力 供給やや過多(+47.53%) 拡大 6か月 供給戻りが続いている
    投資コスト圧力 負担重め(2.825%) 上昇(コスト悪化) 3か月 悪化継続。トレンドに注意
    賃料・収益性 収益中立(41.7/100)
    ※賃料改定余地・修繕費上昇・入居者支払余力の3指標を合成したスコアです
    水準で判定 — 修繕費上昇と賃料の差分: +1.7pt。賃料改定余地: +0.2pt

    来月に何を見るか

    持家着工では、前年比がプラスに転じるかを確認します。
    プラス転換が2か月以上続いた時点で、新築供給の慎重姿勢が和らいできた初動として見やすくなります。
    ただし、1か月だけの反発では、売却しやすい環境に変わったとは言い切れません。
    売却判断では、成約事例、売出在庫、販売期間、価格帯、エリア特性も合わせて確認することが大切です。

    供給では、貸家着工の拡大方向が止まるかが重要です。
    現状は6か月継続しており、空室率への上昇圧力が蓄積しやすい状態です。
    特に新築競合が増えるエリアでは、既存物件の募集条件を早めに点検する必要があります。

    コストでは、沖縄地銀短期プライムレートの引き上げが実際の借入条件へどう反映されるかを確認します。
    2026年4月時点の統計値は2.825%ですが、琉球銀行と沖縄銀行は2026年8月3日から3.075%への引き上げを発表しており、投資用ローンの収支計算は保守的に見直す必要があります。
    もっとも、実際の適用条件は金融機関や契約内容で異なるため、自分の借入にどう影響するかを個別に確認することが大切です。

    賃料・収益性では、修繕費の上昇が賃料上昇を上回る状態が続くかを見ます。
    賃料改定余地が小さいまま修繕費が先に上がると、手取り収益は圧迫されます。
    ただし、賃料改定だけで解決できるとは限らないため、空室リスクと修繕コストを同じ表に置いて判断する必要があります。

    まとめ

    2026年4月の沖縄不動産市場は、総合判定では「弱含み」です。

    持家着工は弱く、新築供給は慎重になっている可能性があります。
    ただし、住宅着工数だけで売却判断をするのではなく、新築供給、中古需要、エリアの成約状況を分けて見ることが大切です。
    賃貸新規供給は強く、今後12〜18か月後の競争環境を保守的に見る必要があります。

    投資コストはすでに上がった水準にあります。
    さらに一部地銀では2026年8月からの短期プライムレート引き上げが発表されているため、借入条件や返済計画を現行水準だけでなく、引き上げ後の水準でも点検することが大切です。

    賃料・収益性は中立ですが、修繕費の上昇が賃料上昇を上回っています。
    賃料改定を考える場合も、空室リスクと修繕コストをセットで確認する必要があります。

    沖縄では、地価上昇や地銀金利に加えて、相続した実家や親族共有の土地をどう扱うかという問題もあります。
    数字上は売却や活用が合理的に見えても、家族内の合意形成や地域との関係が、実務上のハードルになることがあります。
    市場全体の温度感を見たうえで、自分の物件に当てはめて確認することが大切です。

    あなたの物件の空室対策、修繕費見積もり、借入条件、出口戦略は、直近データで見える変化を踏まえて見直せていますか?

    ※出典: 国土交通省 住宅着工統計、総務省 消費者物価指数、沖縄地銀公表値、ValueLab沖縄による集計・分析。

  • 不動産が7,000万円でも相続税0円?基礎控除を4段階で学ぶ|失敗しない不動産相続

    不動産が7,000万円でも相続税0円?基礎控除を4段階で学ぶ|失敗しない不動産相続

    自宅の価値が高くても、相続税はゼロになる?

    「この家を売るつもりはないのに、査定額が高いだけで相続税まで増えるのだろうか」
    そんな戸惑いを抱く家族は少なくありません。
    ケーススタディでは、売却時価約7,000万円に対し、相続税の計算に使う金額は約4,600万円となり、妻と子2人の基礎控除4,800万円の範囲内に収まります。

    この記事では、相続人の数え方、基礎控除、財産の確認資料を順番にたどり、相続税がかかるかを判断する基本を整理します。

    基礎控除とは

    相続税は財産の合計だけでは決まりません。
    税金を計算する前に、一定額を差し引ける仕組み(基礎控除)があります。

    3,000万円+600万円×税法上の相続人(法定相続人)の数

    まず、税金の計算上何人を相続人として数えるかを確認し、この式へ当てはめます。

    家族構成別の基礎控除早見表

    主な家族構成 税法上の相続人数 基礎控除
    配偶者のみ 1人 3,600万円
    配偶者+子1人 2人 4,200万円
    配偶者+子2人 3人 4,800万円
    配偶者+子3人 4人 5,400万円

    ※相続放棄や養子がいる場合は、税法上の人数の数え方が変わることがあります。

    売却時価と相続税評価額は、目的と求め方が違う

    売却時価は「売るための目安」、相続税評価額は「税金を計算するための金額」です。
    土地の相続税評価も法律上は時価が原則ですが、実務では国税庁の道路ごとの価格(路線価)や評価倍率を使います。

    比べる項目 売却時価 相続税評価額
    何のために使う価格か 売却価格や手取りを考える 相続税・贈与税を計算する
    何を基に求めるか 周辺の成約事例、立地、需要など 土地は路線価・評価倍率、建物は原則として固定資産税評価額
    注意点 査定額で売れるとは限らない 売却時価へ一定割合を掛けるだけでは計算できない

    道路ごとの価格(路線価)は、国が公表する土地価格の指標(地価公示価格等)の80%程度が目安です。
    ただし、査定額へ一律80%を掛けるわけではなく、土地の形や道路への接し方(接道)、利用状況などで評価が変わります。

    相続税評価額は何を見れば確認できるか

    確認の段階 主な資料・確認先 分かること
    手元で確認 固定資産税課税明細書、登記資料、通帳 財産の概要と建物・預金の金額
    役所・金融機関で取得 名寄帳、固定資産評価証明書、残高証明書 不動産の漏れ、名義、預金残高
    土地を正式に計算 路線価図・評価倍率表、土地資料、税理士による評価 土地の形や利用状況を反映した評価額

    路線価図と評価倍率表は国税庁の「財産評価基準書」で確認できます。
    なお、土地の固定資産税評価額を、そのまま相続税評価額として使えるとは限らないため、正式な土地評価は税理士へ確認します。

    今回の教材ケース

    沖縄県中南部の自宅で暮らす家族は、家を売る予定がないにもかかわらず、不動産会社の査定額を見て「これだけ高いなら、相続税もかかるのでは」と戸惑っています。

    周辺の地価が上がることは所有者にとって明るい話題に見えますが、住み続けたい家族にとっては、税負担への不安にもつながります。

    妻と子2人の基礎控除4,800万円と、相続税の計算に使う財産額4,600万円を比べながら、その不安を順番に整理する教材ケースです。

    沖縄県中南部では、周辺の取引価格が上がっても、家族がその土地を売るとは限りません。
    先祖や親から受け継いだ家に住み続けたい場合、市場価格の上昇はすぐ使える現金の増加ではなく、税金への不安として感じられることがあります。

    この心理的な重さと、相続税の計算は分けて整理する必要があります。

    家族 続柄 暮らしている場所 今回の確認ポイント
    妻 配偶者 沖縄県内・父と同居 住み慣れた家を売らずに済むのか、まず相続税がかかるかを知りたい
    長男 子 沖縄県内 査定額が高いほど相続税も高くなるのか、価格の違いを理解したい
    長女 子 県外 税額が0円でも、見落としてはいけない財産や手続を知りたい
    財産 売却時価の目安 相続税評価額 評価の考え方
    自宅土地 5,200万円 3,200万円 売却時価は査定の仮定、相続税評価額は路線価方式による教材上の仮定
    自宅建物 1,200万円 800万円 相続税評価額は固定資産税評価額を使う教材上の仮定
    現預金 600万円 600万円 相続開始日の残高を確認する
    合計 7,000万円 4,600万円 相続税は相続税評価額を基礎に判定

    家族が売却を考えるときの目安は約7,000万円ですが、相続税の計算に使う金額は約4,600万円です。
    ここで「相続税はかからない」と即断せず、まずは小規模宅地等の特例を使わない状態で基礎控除と比較します。

    この記事で身につく判断手順

    1. 税法上の相続人を数える
    2. 家族構成から基礎控除を計算する
    3. 売却時価と相続税評価額を分ける
    4. 財産から借入などを差し引いた金額と基礎控除を比較する

    4段階で相続税がかかるか確認する

    1.税法上の相続人を数える

    最初に、「家族が何人いるか」ではなく、税金の計算上誰を相続人として数えるか(法定相続人)を確認します。
    このケースでは、妻・長男・長女の3人です。

    2.基礎控除を計算する

    税金を計算する前に差し引ける金額(基礎控除)へ3人を当てはめます。

    3,000万円+600万円×3人=4,800万円

    3.財産を相続税評価額で集計する

    次に、売る場合の目安ではなく、税金のルールで計算した財産額を集計します。
    不動産の売却時価は約6,400万円ですが、相続税評価額は約4,000万円です。
    これに現預金を加えると、相続税の計算に使う財産額は約4,600万円になります。

    4.基礎控除と比較する

    比較する金額 金額
    売却時価の合計 7,000万円
    相続税評価額の合計 4,600万円
    基礎控除 4,800万円
    基礎控除までの余裕 200万円
    税率をかける対象の金額(課税遺産総額) 0円
    相続税の概算 0円

    この仮定では、相続税の計算に使う財産額が基礎控除を200万円下回るため、税率をかける金額(課税遺産総額)と相続税の概算は0円です。
    ただし、差は200万円しかないため、未確認の預金や過去の贈与があれば結論は変わります。

    学習章1:基礎控除を計算する

    基礎控除は、不動産が多いか預金が多いかではなく、税金の計算上の相続人数で決まります。
    今回のように妻と子2人なら4,800万円ですが、妻と子1人なら4,200万円です。

    ただし、戸籍に載っている家族人数をそのまま数えるとは限りません。
    相続放棄がある場合や養子がいる場合には税法上の数え方があるため、戸籍関係書類をそろえて確認します。

    学習章2:財産を相続税評価額で集計する

    土地は、道路ごとの価格から計算する方法(路線価方式)か、固定資産税評価額へ地域ごとの倍率を掛ける方法(倍率方式)で評価します。
    建物は原則として固定資産税評価額、預金は亡くなった日の残高で確認します。

    このケースでは、土地の売却時価5,200万円に対して相続税評価額3,200万円、建物の売却時価1,200万円に対して相続税評価額800万円と仮定しています。
    売却時価との差は大きく見えますが、これは教材上の設定です。

    別の土地へ同じ割合を当てはめることはできず、道路への接し方や形、利用状況が違えば評価も変わります。

    学習章3:基礎控除と比較する

    最後に比較するのは、売る場合の目安7,000万円ではありません。
    相続税評価額で集計した財産から、借入金や未払金など差し引けるものを引いた後の金額4,600万円です。
    税務上は「正味の遺産額」と呼びます。この差引後の金額が基礎控除以下なら、特例を使わない通常の計算では原則として相続税はかかりません。

    一方、自宅土地の評価を下げられる制度(小規模宅地等の特例)などを使って税額が0円になる場合は、申告書の提出が必要になることがあります。
    「税金が0円」と「申告書を出さなくてよい」は必ずしも同じではないため、申告要否は別に確認します。

    相続税が0円でも確認が必要な理由

    • 家族名義でも、実質的に父が管理していた預金(名義預金)が加わる可能性がある
    • 死亡保険金は契約者・被保険者・受取人で扱いが変わる
    • 相続開始前の贈与が相続税の計算へ加算される場合がある
    • 借入金や葬式費用は資料がなければ正確に差し引けない
    • 土地の形状、道路への接し方、利用状況によって評価額が変わる

    今回、基礎控除まで残っている幅は200万円です。家族名義の口座に父のお金が残っていたり、相続税へ加える必要がある過去の贈与が見つかったりすれば、この幅はなくなります。
    税額0円という結果より先に、財産の漏れがないかを確かめることが重要です。

    自分の家庭で集める確認資料

    確認するもの 主な資料 何を確かめるか
    土地・建物 固定資産税課税明細書、名寄帳、登記事項証明書 所有する不動産と固定資産税評価額
    土地の評価 路線価図、評価倍率表、公図、測量図 路線価・倍率、面積、形状、接道
    預金 残高証明書、通帳 相続開始日の残高と家族名義口座
    借入・未払金 残高証明書、請求書 差し引ける可能性がある金額
    生命保険 保険証券、支払通知書 契約関係、保険金額、非課税範囲
    過去の贈与 贈与契約書、申告書、送金履歴 相続税へ加算される可能性がある財産

    まず自分で進めること

    1. 戸籍関係書類で税法上の相続人を確認する
    2. 固定資産税課税明細書と名寄帳で不動産を洗い出す
    3. 相続開始日の預金残高と家族名義口座を確認する
    4. 借入、保険、過去の贈与を一覧に加える
    5. 土地資料をそろえ、税理士へ正式評価と申告要否を確認する

    基礎控除を確認するときの4つの原則

    1. 最初に税法上の相続人を確認する
    2. 基礎控除は家族構成から計算する
    3. 売却時価と相続税評価額を混同しない
    4. 基礎控除との差が小さいときほど未把握財産を確認する

    出典・注意事項

    本記事は基礎控除を学ぶための一般的な情報です。正式な財産評価、税額、申告要否、特例適用は税理士へご確認ください。

  • 沖縄の住宅着工は貸家主導──おきぎん景況速報2026年4月から読む供給環境

    沖縄の住宅着工は貸家主導──おきぎん景況速報2026年4月から読む供給環境

    おきぎん経済研究所が公表した「おきぎん県内景況・速報(2026年4月分)」をもとに、不動産投資家・オーナーの視点から読み解いた記事です。

    住宅着工は増えているのに、なぜ建設関連は「ふつう」なのか?

    2026年4月のおきぎん景況速報では、県内景況は「拡大基調」と判断されました。
    一方で、建設関連の判断は「ふつう」です。

    では、住宅投資は強いのでしょうか。
    それとも、建設全体はまだ慎重に見るべきでしょうか。

    この記事では、住宅着工、公共工事、建設資材の3つから、沖縄不動産の供給環境を整理します。

    まず結論から。おきぎん住宅投資・3つの読み方

    ① 住宅着工は1,177戸、前年同月比1.9%増でした。
    数字だけ見ると小幅増ですが、8カ月連続で前年を上回っています。

    ② 増加の中心は貸家です。
    貸家は43.5%増の一方、持家は44.2%減、分譲住宅は27.3%減でした。

    ③ 建設全体は強いと一括りにできません。
    公共工事請負金額は0.2%減、生コンは8.9%減、セメントは8.5%減です。

    なぜそうなっているのか。住宅投資と建設関連を分けて読む

    住宅着工は8カ月連続増、でも伸びは小さい

    まず確認したいのは、住宅着工の月次推移です。
    着工戸数は増えていますが、直近の伸びは大きくありません。

    月 着工戸数 前年同月比
    2025/3 1,155 81.0%
    2025/4 1,034 21.4%
    2025/5 406 △49.5%
    2025/6 644 △33.1%
    2025/7 781 △18.2%
    2025/8 816 9.7%
    2025/9 1,055 30.2%
    2025/10 1,035 14.2%
    2025/11 875 14.2%
    2025/12 988 15.2%
    2026/1 650 24.5%
    2026/2 915 51.2%
    2026/3 1,177 1.9%

    ※出典:国土交通省「住宅着工統計」(おきぎん経済研究所資料より)

    2026年3月は1,177戸で、前年同月比1.9%増でした。
    年度累計でも前年比4.4%増となっています。

    では、増えているなら安心してよいのでしょうか。
    ここで大切なのは、合計よりも中身です。

    全体は小幅増でも、利用別ではかなり差が出ています。

    貸家は増え、持家と分譲は減っている

    次に、利用別の内訳を見ます。
    賃貸オーナーにとっては、ここが最も重要です。

    利用関係 2026年3月 前年同月比
    貸家 ー 43.5%増
    持家 ー 44.2%減
    分譲住宅 ー 27.3%減
    合計 1,177戸 1.9%増

    ※利用別の増減率は、おきぎん経済研究所「おきぎん県内景況・速報(2026年4月分)」による。

    貸家は前年同月を大きく上回りました。
    一方で、持家と分譲住宅は大きく減っています。

    つまり、住宅投資の増加は、持ち家需要の回復というより、貸家主導の動きです。
    賃貸経営では、需要があるかだけでなく、競合する新築賃貸が増えるかを見る必要があります。

    新築供給が増えるエリアでは、築年数、駐車場、初期費用、設備条件の差が見られやすくなります。

    公共工事は小幅減、建設資材も弱い

    住宅着工だけでは、建設全体の温度は分かりません。
    おきぎんは、公共工事と建設資材も合わせて見ています。

    月 公共工事請負金額 前年同月比
    2025/4 20,078百万円 41.1%
    2025/5 21,968百万円 △2.0%
    2025/6 26,348百万円 △22.7%
    2025/7 42,763百万円 △5.6%
    2025/8 54,259百万円 130.0%
    2025/9 31,280百万円 △5.2%
    2025/10 44,324百万円 80.0%
    2025/11 27,096百万円 1.6%
    2025/12 15,752百万円 56.6%
    2026/1 13,220百万円 △37.0%
    2026/2 96,827百万円 271.5%
    2026/3 117,776百万円 △17.0%
    2026/4 20,043百万円 △0.2%

    ※出典:西日本建設業保証沖縄支店「公共工事動向」(おきぎん経済研究所資料より)

    2026年4月の公共工事請負金額は、200億4,300万円でした。
    前年同月比では0.2%減です。

    大きく悪化した数字ではありません。
    ただし、建設関連全体を強いと判断するほどの伸びでもありません。

    発注者別では、市町村、沖縄県、国は増えました。
    一方で、その他公共的団体が大きく減っています。

    生コンとセメントはともに前年割れ

    さらに、建設資材の動きも確認します。
    資材出荷は、現場の動き方を知る補助線になります。

    月 生コン セメント
    2025/4 4.1% 4.0%
    2025/5 △5.1% △0.7%
    2025/6 3.7% 3.5%
    2025/7 △11.8% △10.2%
    2025/8 △8.2% △8.3%
    2025/9 △3.7% △15.0%
    2025/10 △7.1% △15.5%
    2025/11 △20.0% △16.6%
    2025/12 △7.9% △9.5%
    2026/1 △9.8% △7.5%
    2026/2 △15.6% △12.1%
    2026/3 △9.0% △8.6%
    2026/4 △8.9% △8.5%

    ※出典:おきぎん経済研究所調べ。セメント出荷量は速報値で、確報にて修正される場合があります。

    2026年4月は、生コンが8.9%減、セメントが8.5%減でした。
    どちらも前年同月を下回っています。

    ではなぜ、住宅着工は増えているのに、資材は弱いのでしょうか。

    一つの見方は、住宅投資の一部が増えても、建設全体の現場量までは強くなっていないということです。
    もう一つは、公共工事や民間工事の内訳により、資材需要の出方が変わることです。

    賃貸オーナーにとっては、供給増だけでなく、建築費や修繕費の高止まりも確認したい局面です。

    りゅうぎんレポートとは何が違うのか?

    同じ2026年4月を対象に、りゅうぎん総合研究所も県内景気動向を公表しています。
    ただし、ここではおきぎん資料を中心に、見方の違いだけを補足します。

    比較項目 おきぎん景況速報 りゅうぎん景気動向
    建設関連の表現 建設関連は「ふつう」 回復の動きが強まっている
    住宅着工 1,177戸、1.9%増 同じ国土交通省データを使用
    貸家 43.5%増 732戸、43.5%増と明記
    補助指標 公共工事、資材出荷を重視 建築着工床面積、建設受注額も重視
    読み方 強弱混在を確認しやすい 回復感を広く捉えやすい

    ※出典:おきぎん経済研究所「おきぎん県内景況・速報(2026年4月分)」、りゅうぎん総合研究所「県内の景気動向(2026年4月)」

    両社で住宅着工の方向性は一致しています。
    違うのは、建設全体をどう切り取るかです。

    りゅうぎんは、建築着工床面積や建設受注額も含めて、回復の動きを見ています。
    おきぎんは、公共工事や資材出荷の弱さも合わせて、「ふつう」と整理しています。

    不動産投資家にとっては、どちらが正しいかを決めるより、両方の見方を使い分けることが大切です。
    住宅投資は貸家主導で増えています。

    ただし、建設全体を強いと一括りにしないことが、今回の重要な読み方です。

    着工増を、賃貸市場の追い風だけで見てよいのか?

    今回のおきぎん景況速報からは、3つのことが見えてきます。

    ① 住宅着工は前年を上回り、年度累計でも増えています。

    ② ただし、増加の中心は貸家で、持家と分譲は弱いです。

    ③ 公共工事と建設資材は弱く、建設全体は強弱混在です。

    沖縄の住宅投資は、表面上は増加しています。
    しかし、その中身は貸家に偏っています。

    これは賃貸需要の強さを示す一方で、新築競合が増える可能性も示します。
    オーナーは「需要があるから大丈夫」ではなく、自分の物件が選ばれる理由を確認する必要があります。

    立地、駐車場、設備、初期費用、修繕対応は、今後さらに比較されやすくなります。

    着工増のニュースを見たとき、あなたの物件は追い風を受ける側でしょうか。
    それとも、競合供給に備える側でしょうか。

    ※出典:おきぎん経済研究所「おきぎん県内景況・速報(2026年4月分)」(2026年5月29日公表)、りゅうぎん総合研究所「県内の景気動向(2026年4月)」、国土交通省「住宅着工統計」、西日本建設業保証沖縄支店「公共工事動向」

  • 沖縄景気32カ月連続拡大──貸家+43.5%で投資家が見るべき変化

    沖縄景気32カ月連続拡大──貸家+43.5%で投資家が見るべき変化

    りゅうぎん総合研究所が公表した「県内の景気動向(2026年4月)」をもとに、不動産投資家・オーナーの視点から読み解いた記事です。

    沖縄の景気は32カ月連続で拡大中──投資家が今読むべき数字とは?

    県内景気が緩やかに拡大を続けています。
    りゅうぎん総合研究所の判断では、2026年4月で32カ月連続の拡大です。

    では、今回の数字は不動産投資家にとって、単なる好景気の確認なのでしょうか?

    答えは、少し違います。

    観光需要は引き続き強い一方で、外国客は43カ月ぶりに前年を下回りました。
    貸家の着工も増えていますが、持家と分譲は減少しています。

    この記事では、2026年4月の景気動向を3つの数字から読み解き、賃貸経営や投資判断で確認したいポイントを整理します。

    まず結論から。2026年4月景気動向・3つの読み方

    ① 観光需要は底堅いが、外国客に変化が出ています。
    入域観光客数は90万5,500人、前年同月比+2.6%と53カ月連続で増えました。一方で、外国客は26万200人、同-0.6%と43カ月ぶりに減少しています。

    ② ホテル収入は強く、観光地の収益環境は崩れていません。
    主要ホテルの稼働率は71.2%、宿泊収入は前年同月比+10.9%でした。販売客室数と客室単価の両方が伸びています。

    ③ 貸家着工は増えていますが、供給判断は慎重に見る局面です。
    2026年3月の新設住宅着工は1,177戸、前年同月比+1.9%で、貸家は732戸、同+43.5%でした。ただし、住宅着工は月ごとの振れが大きいため、単月だけで急増と断定しないことが重要です。

    なぜそうなっているのか──3つの数字を深く読む

    ① 入域観光客90万5,500人──観光需要は本当に弱まったのか?

    まず確認したいのは、観光客数の中身です。
    全体では増えていますが、国内客と外国客で動きが分かれました。

    指標 2026年4月 前年同月比 連続月数・補足
    入域観光客数 90万5,500人 +2.6% 53カ月連続増
    国内客 64万5,300人 +3.9% 22カ月連続増
    外国客 26万200人 -0.6% 43カ月ぶり減少
    空路 83万2,100人 +5.8% 53カ月連続増
    海路 7万3,400人 -23.9% 3カ月ぶり減少

    ※出典:沖縄県観光政策課(りゅうぎん総合研究所調べ)

    外国客の減少は目立ちます。
    ただし、資料では悪天候によるクルーズ船の寄港キャンセルが要因として示されています。

    つまり、外国人観光需要そのものが急に弱くなったと見るのは早いです。
    むしろ空路は前年同月比+5.8%で増えています。

    不動産投資家にとっては、観光需要の総量だけでなく、空路中心か海路中心かを見ることが重要です。

    那覇市内や空港アクセスの良いエリアでは、宿泊・短期滞在需要の下支えが続きやすいと考えられます。

    ② ホテル宿泊収入+10.9%──民泊・短期賃貸の需要基盤はどうなっているか?

    次に、観光客数だけでなくホテルの収益を見ます。
    人数が伸びても、単価が下がれば不動産への影響は弱くなります。

    指標 2026年4月 前年同月比・前年差 連続月数・補足
    主要ホテル稼働率 71.2% +4.7ポイント 25カ月連続上昇
    主要ホテル売上高 ─ +10.0% 23カ月連続増
    主要ホテル宿泊収入 ─ +10.9% 3カ月連続増
    那覇市内ホテル稼働率 74.9% +1.9ポイント 4カ月連続上昇
    リゾート型ホテル稼働率 69.8% +8.1ポイント 25カ月連続上昇

    ※実数(金額)は非公表。前年同月比のみ公表(りゅうぎん総合研究所調べ)。

    ホテル宿泊収入は前年同月比+10.9%でした。
    販売客室数が増え、宿泊客室単価も上昇しています。

    ではなぜ、この数字が賃貸経営に関係するのでしょうか?

    ホテルが高い稼働と単価を維持できている局面では、観光客の滞在需要が底堅いと読めます。
    那覇中心部、空港周辺、リゾートエリアでは、民泊やマンスリー、法人利用の需要にも波及しやすくなります。

    一方で、ホテル側の供給や価格競争が強まると、民泊や短期賃貸も選ばれる理由を明確にする必要があります。

    立地だけでなく、駐車場、寝具、ワークスペース、家族利用への対応が差になりやすい局面です。

    ③ 貸家着工+43.5%──賃貸住宅の競合は増えるのか?

    最後に、住宅供給を確認します。
    賃貸需要が強くても、供給が増えれば競合環境は変わります。

    利用関係 2026年3月(戸) 前年同月比
    貸家 732 +43.5%
    分譲 293 -27.3%
    給与住宅 17 全増
    持家 135 -44.2%
    合計 1,177 +1.9%

    ※出典:国土交通省(りゅうぎん総合研究所調べ)

    貸家は前年同月比+43.5%と大きく増えました。
    一方で、持家と分譲は大きく減っています。

    この数字だけを見ると、賃貸住宅の供給が急に増えているように見えます。
    ただし、新設住宅着工は月ごとの振れが大きい指標です。

    1月から3月の3カ月合計では、新設住宅着工戸数は前年同期比+20.2%でした。
    単月の+43.5%は、着工がその月に集中した可能性もあります。

    それでも、貸家が増加方向にあることは無視できません。
    投資家にとっては、需要があることよりも、増える競合のなかで自分の物件が選ばれるかが重要です。

    築年数、駐車場、インターネット、初期費用、ペット可否など、比較される項目を早めに点検したい局面です。

    ④ 物価+1.6%と求人減──資金面で何を警戒するべきか?

    景気拡大の裏側では、コストと雇用にも変化があります。
    賃料や売却価格だけでなく、入居者とオーナーの負担も確認が必要です。

    指標 2026年4月 前年同月比・実数
    消費者物価指数(総合) ─ +1.6%
    生鮮食品を除く総合 ─ +1.9%
    生鮮食品・エネルギー除く総合 ─ +2.6%
    新規求人数 ─ -2.7%
    有効求人倍率(季調値) 1.12倍 前月比+0.04ポイント

    ※出典:沖縄県、沖縄労働局(りゅうぎん総合研究所調べ)

    物価は56カ月連続で前年を上回りました。
    食料や住居が上がっており、家計負担は軽くありません。

    新規求人数は12カ月連続で前年を下回りました。
    有効求人倍率は1.12倍に上昇していますが、求人の勢いは弱まっています。

    つまり、賃料を上げやすい環境とまでは言い切れません。
    入居者の負担感が強まると、更新時の交渉や退去判断にも影響します。

    オーナー側も、修繕費や原状回復費の上昇を前提に、収支を見直す必要があります。

    2026年4月の沖縄不動産、投資家は何を確認すべきか?

    今回のデータをまとめると、3つのことが見えてきます。

    ① 観光需要は底堅く、ホテル収入も伸びています。

    ② ただし、外国客の減少や貸家着工の増加など、変化の兆しも出ています。

    ③ 物価上昇と求人減少により、入居者とオーナー双方の負担感は残ります。

    沖縄不動産市場は、引き続き追い風を受けています。
    ただし、その追い風はすべての物件に同じように吹くわけではありません。

    観光動線上の物件は、宿泊・短期滞在需要の恩恵を受けやすいでしょう。
    一方で、一般賃貸は競合供給や家計負担を見ながら、賃料設定を慎重に考える必要があります。

    大切なのは、景気拡大という一言で判断しないことです。

    需要、供給、コスト、入居者負担を分けて見ることで、次に取るべき行動が見えやすくなります。
    あなたの物件は、増える競合のなかで選ばれる理由を説明できる状態になっているでしょうか?

    ※出典:りゅうぎん総合研究所「県内の景気動向(2026年4月)」

  • 相続対策で取得した不動産の評価見直しへ。確認したいポイント

    相続対策で取得した不動産の評価見直しへ。確認したいポイント

    財務省が公表した「令和8年度税制改正の大綱」をもとに、貸付用不動産の相続税・贈与税評価の見直しを読み解いた記事です。

    相続対策の不動産活用は、何が変わるのでしょうか?

    相続対策として、賃貸アパートや収益物件を購入する方法は広く知られています。
    現金よりも不動産の相続税評価額が低くなりやすいため、資産全体の評価を下げる効果が期待されてきました。

    しかし、令和8年度税制改正の大綱では、一定の貸付用不動産について評価方法の見直しが示されています。

    では、どのような不動産が対象になるのでしょうか。
    この記事では、不動産投資家だけでなく、相続対策で不動産を活用する人に向けて、確認したいポイントを整理します。

    まず結論から。貸付用不動産評価・4つの読み方

    ① 対象は、課税時期前5年以内に取得又は新築した一定の貸付用不動産です。
    購入や新築など、対価を伴う取引で取得したものが主な対象になります。

    なお、不動産小口化商品等は、取得時期にかかわらず別枠で対象となる場合があります。

    ② 評価は、時価に近づく方向です。
    課税上の弊害がない限り、取得価額に地価変動等を考慮した価額の80%で評価できる整理も示されています。

    ③ 1億円で貸付用不動産を取得すると、評価差は大きく変わります。
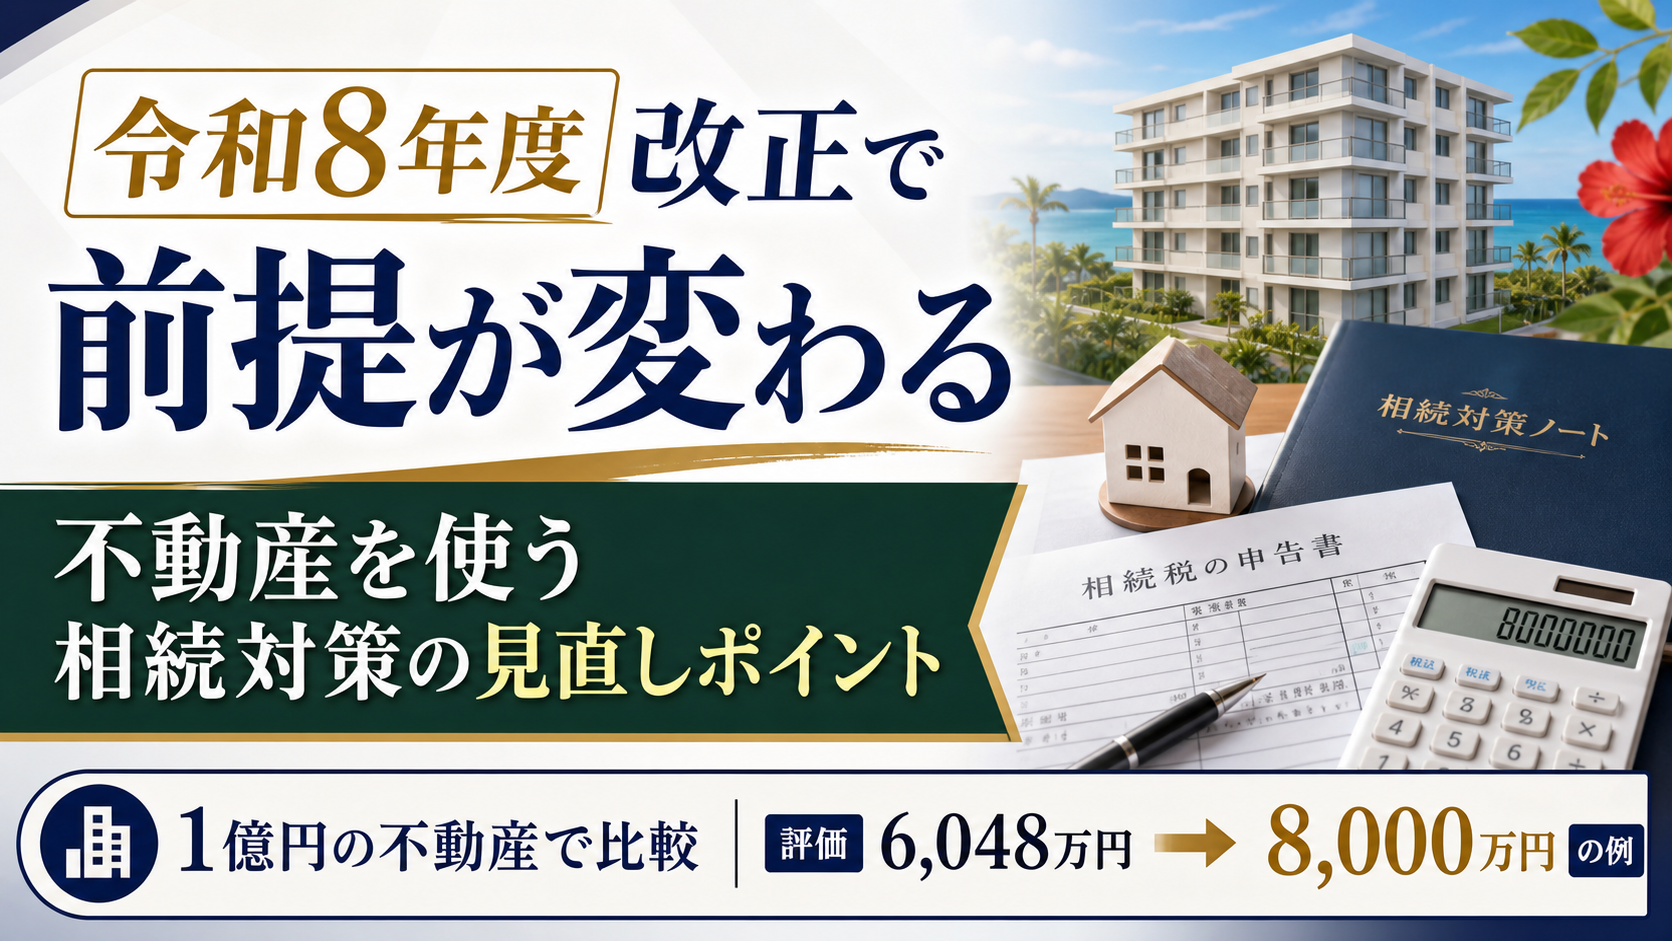
    従来の相続税評価では約6,048万円、改正後5年以内の簡便評価を使える場合は約8,000万円と見る例があります。

    ④ 相続対策は、購入時期だけで判断しにくくなります。
    収益性、納税資金、家族の承継方針まで含めて考える必要があります。

    つまり、「不動産を買えば相続税評価が下がる」という単純な見方は、今後さらに危うくなります。

    どれくらい評価が下がるのでしょうか?

    まず、不動産を使う相続対策の効果を数字で見てみます。

    たとえば、現金1億円を持っている場合、相続税評価も原則として1億円です。

    では、その1億円で貸付用不動産を購入した場合はどうでしょうか。
    ここでは、土地6,000万円、建物4,000万円の賃貸アパートを想定します。

    以下は、制度の効果を説明するための簡略化した仮定です。
    土地は路線価評価80%、借地権割合30%、借家権割合30%、賃貸割合100%として計算します。

    建物は固定資産税評価60%、借家権割合30%、賃貸割合100%として計算します。

    項目 計算の前提 評価額
    土地 6,000万円 × 路線価評価80% × 貸家建付地評価91% 4,368万円
    建物 4,000万円 × 固定資産税評価60% × 貸家評価70% 1,680万円
    合計 土地評価 + 建物評価 6,048万円

    この例では、1億円の現金が、貸付用不動産では約6,048万円の評価になります。
    評価額の差は約3,952万円です。

    相続税は財産評価額をもとに計算されるため、この差は非常に大きな意味を持ちます。

    もちろん、実際の評価は土地の路線価、借地権割合、賃貸割合、固定資産税評価額によって変わります。

    それでも、相続対策で不動産が使われてきた理由は、この評価差にあります。

    改正後の5年以内評価では、何が違うのでしょうか?

    では、同じ1億円の貸付用不動産を、改正後の5年以内取得として見たらどうなるでしょうか。

    大綱では、課税上の弊害がない限り、取得価額に地価変動等を考慮した価額の80%で評価できる整理が示されています。

    地価変動がないものとして単純化すると、差は次のように見えます。

    ケース 相続税評価額 現金1億円と比べた評価減
    現金で持つ 1億円 なし
    1億円で貸付用不動産を取得した場合(従来の相続税評価) 6,048万円 3,952万円低い
    1億円で貸付用不動産を取得した場合(改正後5年以内の簡便評価を使える場合) 8,000万円 2,000万円低い

    見方はシンプルです。

    従来の相続税評価の例では、1億円で取得した不動産が約6,048万円の評価になります。
    現金のまま持つ場合と比べると、約3,952万円の評価減です。

    改正後5年以内でも、簡便評価を使える場合は約8,000万円と見る例になります。
    この場合でも現金よりは約2,000万円低くなります。

    ただし、従来の相続税評価では約3,952万円低くなっていたため、評価減の効果は約1,952万円小さくなります。

    つまり、同じ1億円の不動産でも、短期取得では評価圧縮の効果がかなり小さくなる可能性があります。

    どの不動産が対象になるのでしょうか?

    今回の見直しでまず確認したいのは、対象となる不動産です。

    なぜなら、すべての不動産が一律に新しい評価方法になるわけではないからです。

    確認項目 内容
    対象財産 一定の貸付用不動産
    取得時期 課税時期前5年以内
    取得方法 対価を伴う取引による取得又は新築
    関係する税目 相続税・贈与税
    適用時期 令和9年1月1日以後に相続等で取得する財産
    別枠で注意するもの 不動産特定共同事業契約や信託受益権に係る一定の貸付用不動産

    ここでいう貸付用不動産は、賃貸アパート、賃貸マンション、貸家、収益物件などが想定されます。
    相続開始前や贈与前に、短期間で取得した不動産ほど確認が必要です。

    また、不動産小口化商品や信託受益権のように、現物不動産とは違う形で保有する商品にも注意が必要です。

    一定のものは、取得時期にかかわらず、通常の取引価額に相当する金額で評価される場合があります。

    一方で、取得又は新築から5年を超えている場合は、従来どおり路線価等を用いた通達評価が可能とされています。
    ただし、5年を超えれば必ず有利という意味ではありません。

    物件価格、賃料水準、借入条件、売却しやすさによって、相続対策としての効果は大きく変わります。

    評価方法はどのように変わるのでしょうか?

    今回の見直しでは、課税時期における通常の取引価額に相当する金額で評価する方向が示されています。

    簡単に言えば、売買価格や市場価格に近い金額で見るということです。

    ここで分かりにくいのが、80%評価との関係です。

    今回の制度は、原則として「時価に近い評価」を求めています。
    一方で、すべての物件について毎回、厳密な時価を出すのは簡単ではありません。

    そこで、課税上の弊害がない限り、取得価額を基に地価変動等を考慮した価額の80%で評価できる、という整理が示されています。
    つまり、80%評価は「従来どおり大きく評価を下げられる特例」ではありません。

    時価に近い評価を前提にしつつ、実務上使える簡便的な計算方法と見る方が分かりやすいです。

    ではなぜ、そのような見直しが必要なのでしょうか。

    背景には、市場価格と相続税評価額の差を使った、短期的な評価圧縮への問題意識があります。

    評価の場面 見直し後の考え方
    原則 課税時期の時価に近い金額
    80%評価 時価に近い評価を出すための簡便的な計算方法
    計算の考え方 取得価額を基に、地価変動等を考慮した価額の80%
    条件 課税上の弊害がない場合
    5年超の物件 従来どおり通達評価が可能

    取得価額を基にする場合でも、単純に購入価格の80%でよいとは限りません。
    大綱では、地価の変動等を考慮して計算した価額の80%という整理になっています。

    つまり、取得時の価格、課税時期までの地価変動、貸付実態などを確認することが重要になります。
    税務判断が必要な部分もあるため、実際の申告では税理士への確認が欠かせません。

    なお、大綱では経過措置も示されています。

    たとえば、通達に定める日までに、被相続人等がその日の5年前から所有している土地に新築した家屋などは、改正後の評価方法を適用しない扱いとされています。

    そのため、「5年以内に新築した貸付用不動産」がすべて機械的に対象になるわけではありません。

    投資家と相続対策層は、どこを確認すべきでしょうか?

    不動産投資家にとっては、取得価格と出口価格の見方が重要になります。

    相続対策で購入した物件でも、将来売却できなければ、納税資金や遺産分割で困る可能性があります。
    相続対策を考える人にとっては、家族の意思確認も欠かせません。

    相続人が賃貸経営を引き継げるのか、管理を外部委託するのか、売却も選べるのかを整理したいところです。

    今回の見直しから確認したい点は、次の3つです。

    1つ目は、取得時期です。課税時期前5年以内に入るかを確認します。

    2つ目は、取得価額と評価見込みです。購入価格だけでなく、地価変動等も確認します。

    3つ目は、資産全体のバランスです。不動産に偏りすぎると、納税資金が不足することがあります。

    沖縄の不動産は、エリアによって価格、賃料、流動性が大きく異なります。
    相続対策でも投資でも、物件単体ではなく、家族の資産全体で判断することが大切です。

    不動産を使う相続対策は、どう考え直すべきでしょうか?

    今回の見直しで大切なのは、不動産活用が使えなくなるという話ではありません。

    確認すべき点は、3つあります。

    1つ目は、5年以内に取得又は新築した貸付用不動産は、評価方法が変わる可能性があることです。

    2つ目は、取得価額の80%という表現だけで、単純に判断しないことです。

    3つ目は、相続対策の目的を、税額圧縮だけに置かないことです。

    不動産は、賃料収入を生む一方で、管理、修繕、空室、売却の難しさも抱えます。
    だからこそ、取得前に「誰が持ち続けるのか」「納税資金は足りるのか」を確認する必要があります。

    相続対策として不動産を活用する場合は、税制上の効果だけで判断しないことが大切です。
    将来その不動産を誰が管理するのか、納税資金をどう確保するのか、家族の間で無理なく引き継げる形になっているのか。

    制度の見直しをきっかけに、そうした点まで一度確認しておきたいところです。

    ※出典:財務省「令和8年度税制改正の大綱」。本記事は制度理解のための一般的な情報整理であり、個別の税務判断は税理士等の専門家へご確認ください。

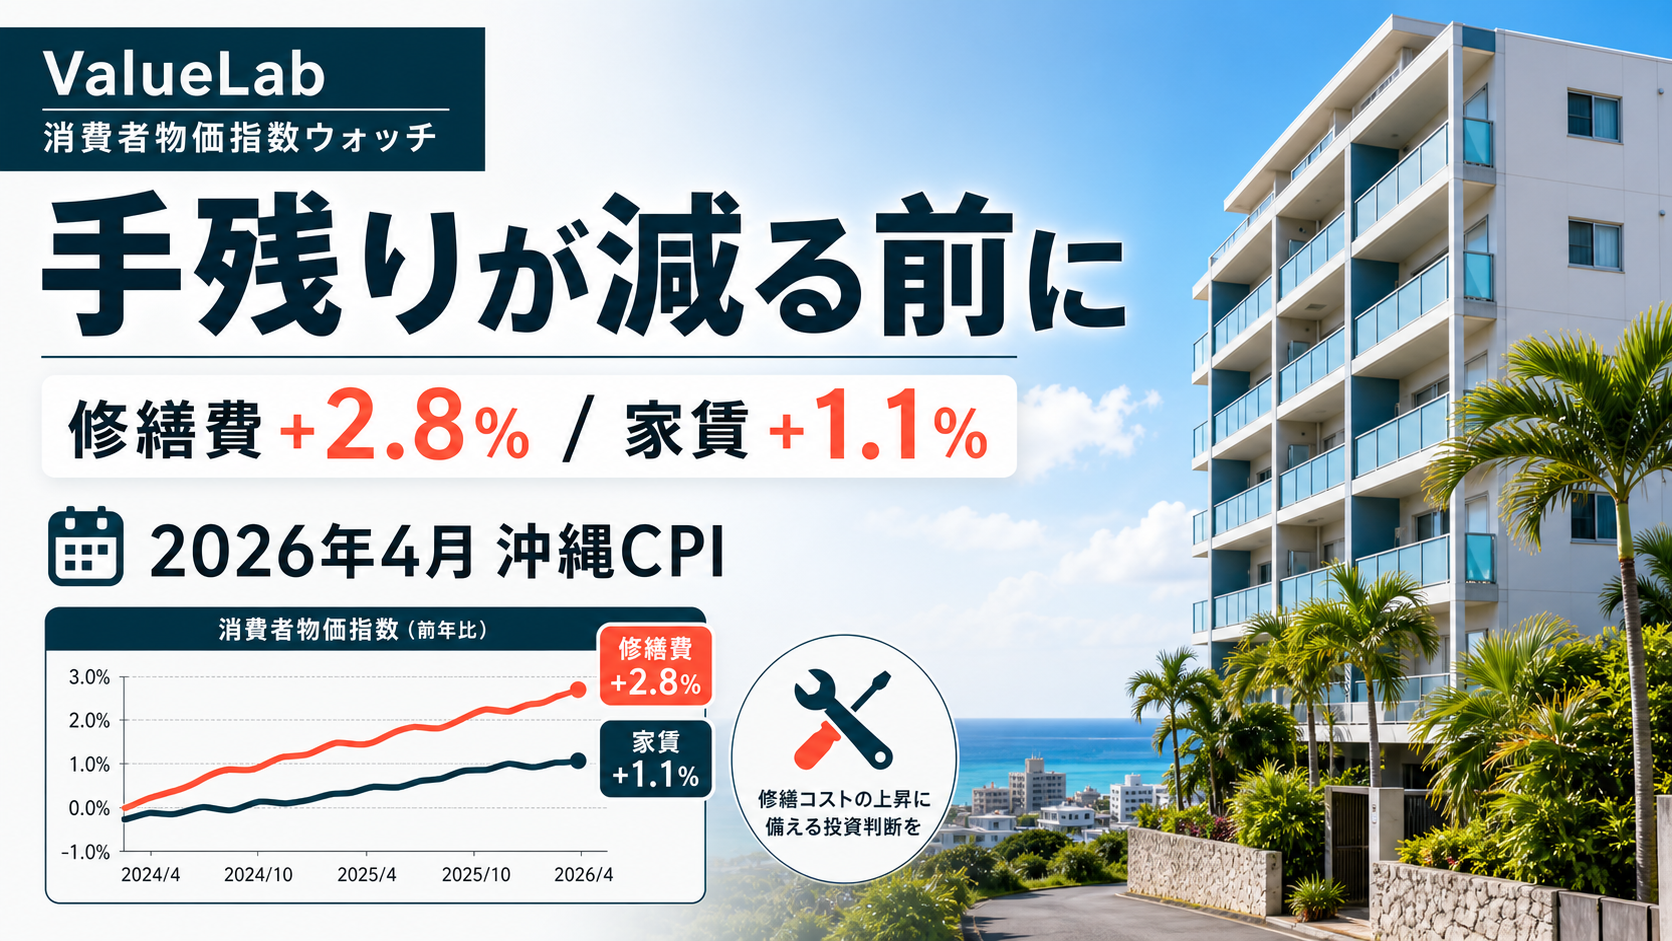
  • 修繕費+2.8%、家賃+1.1% — 2026年4月の沖縄物価と実質利回りを読む

    修繕費+2.8%、家賃+1.1% — 2026年4月の沖縄物価と実質利回りを読む

    家賃は上げられるのに、手残りが増えにくいのはなぜでしょうか?

    2026年4月の沖縄CPIを見ると、那覇市では住居CPIが総合CPIを上回り、家賃改定余地は確認できます。
    別の論点として、沖縄県全体のコスト環境では修繕費の上昇が家賃の伸びを上回っており、表面上の賃料上昇だけでは収益改善を判断しにくい月です。

    まず結論から

    今月の特徴は、那覇市の賃料環境には追い風がある一方で、沖縄県全体のコスト環境では修繕費が重くなっていることです。

    • 那覇市の住居CPIは前年比+1.2%で、総合CPI+1.0%を上回りました。
    • 沖縄県の設備修繕・維持指数は154.0で、2020年当時と比べて約54%高い水準を示しています。
    • 沖縄県ベースでは、修繕費前年比+2.8%が実勢家賃前年比+1.1%を上回り、差分は+1.70%ptです。

    物価から読む沖縄不動産のいま

    那覇の家賃環境

    那覇市では、住居CPIが前年比+1.2%、総合CPIが+1.0%でした。
    住居CPIは家賃や住宅関連費用の動きを見る指標で、総合CPIは生活全体の物価を表します。
    住居CPIが総合CPIを上回っているため、那覇市内では家賃改定が一定程度受け入れられている可能性があります。

    ただし、沖縄県全体では住居CPI+1.3%に対して総合CPI+1.6%です。
    県全体では住居の伸びが総合物価を下回っており、那覇市の状況を県内全域へそのまま当てはめるのは慎重に見る必要があります。

    入居者の家計は今どんな状態か

    入居者負担圧力は、食料前年比と光熱・水道前年比を足し、そこから総合CPI前年比を差し引く指標です。
    今回は沖縄県で食料+2.4%、光熱・水道-1.9%、総合+1.6%となり、入居者負担圧力は-1.1%ptでした。

    この数値だけを見ると、入居者の家計圧力は強く出ていません。
    家計圧力が高まると、可処分所得が減り、退去や住み替えの検討が増え、空室リスクにつながる可能性があります。
    今月はその圧力が低めに出ていますが、光熱費の下落には政府補助の影響が含まれるため、補助縮小時には反転するリスクがあります。

    修繕費インフレはなぜ問題なのか

    沖縄県の設備修繕・維持指数は154.0です。
    この指数は総務省のCPIで使われている「2020年=100」を基準にしており、154.0は2020年当時と比べて約54%高い水準を示します。
    指数が150を超えているため、取得時に想定していた修繕費見込みが、現在の物価水準では陳腐化している可能性があります。

    沖縄は台風や塩害による設備劣化が起きやすく、修繕の頻度や単価が収益に与える影響も大きくなりがちです。
    特に今月は、沖縄県ベースで設備修繕・維持前年比+2.8%に対し、実勢家賃前年比は+1.1%です。
    修繕費の伸びが家賃の伸びを上回っているため、実質利回りを押し下げる方向に働いていると読めます。

    数字で確認する

    賃料改定余地モニター

    指標 那覇市 沖縄県 全国
    住居 前年比 +1.2% +1.3% +0.8%
    総合CPI 前年比 +1.0% +1.6% +1.4%
    賃改定余地 高め(住居>総合) 低め(住居<総合) –

    修繕費インフレの現状

    品目 沖縄県 那覇市
    設備修繕・維持 指数 154.0 146.0
    設備修繕・維持 前年比 +2.8% +2.6%

    ※指数は総務省CPIの基準年である2020年=100です。
    地域間の実価格差ではなく、2020年当時からの変化幅を示します。

    入居者の家計耐性

    品目 沖縄県 前年比
    食料 +2.4%
    光熱・水道 -1.9%
    総合 +1.6%
    入居者負担圧力 -1.1%pt

    ※入居者負担圧力 = 食料前年比 + 光熱・水道前年比 – 総合CPI前年比。

    実質利回り圧迫アラート

    項目 値
    設備修繕・維持 前年比(沖縄県) +2.8%
    実勢家賃 前年比(帰属家賃除く) +1.1%
    差分(修繕 – 家賃) +1.70%pt
    アラートレベル 強警戒

    まとめ

    2026年4月のCPIでは、那覇市の賃料環境には追い風が見えます。
    一方、資金面では沖縄県全体のコスト環境を別枠で確認する必要があります。
    県全体では修繕費の上昇が家賃の伸びを上回っており、実質利回りには強い注意が必要です。

    今月の判断軸は、賃料は「那覇市では改定余地あり」、売るか持つかは「修繕費と家賃差分を見て要注意」、資金面は「強警戒」です。
    家賃改定の検討と同時に、修繕費の見積もりを現在単価で見直していますか?

    出典:総務省「消費者物価指数 地方版 2026年4月」。元資料は `cp202604.xlsx`、指数基準年は2020年=100です。

  • 人口は横ばいでも世帯は増加。沖縄の賃貸需要を市町村別に読む|令和8年5月1日現在推計人口

    人口は横ばいでも世帯は増加。沖縄の賃貸需要を市町村別に読む|令和8年5月1日現在推計人口

    沖縄県が公表した「令和8年5月1日現在推計人口」をもとに、不動産投資家・オーナーの視点から読み解いた記事です。

    人口だけで投資エリアを見ていませんか?

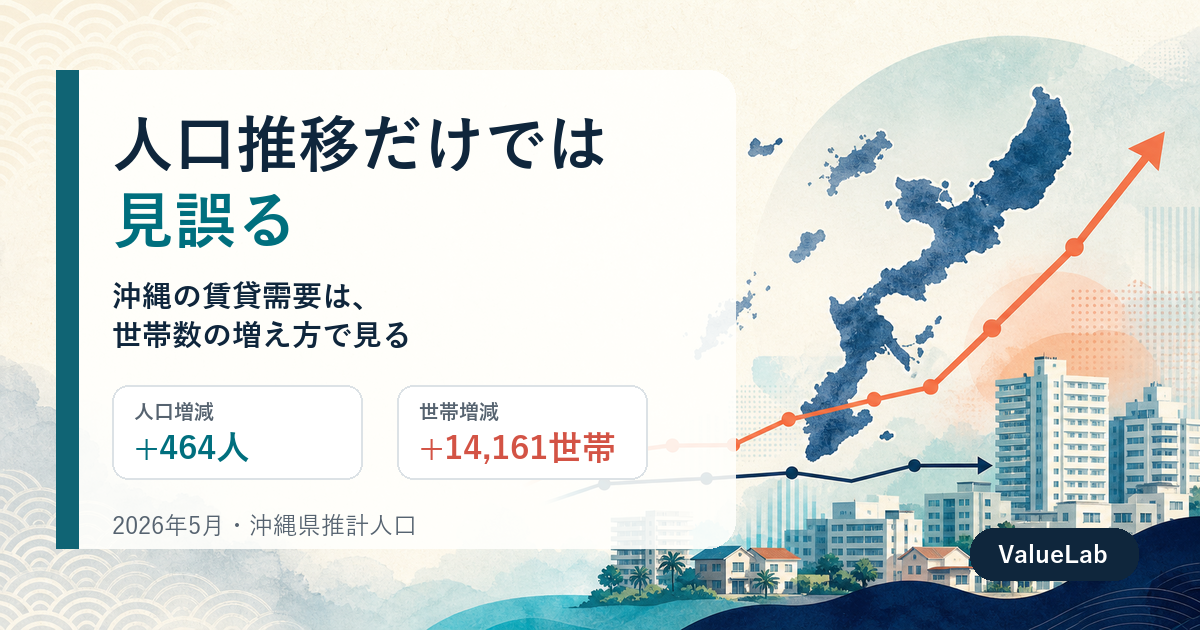
    沖縄県の人口は、2026年5月1日時点で1,465,543人でした。

    前年同月比では464人の増加です。数字だけ見ると、県全体はほぼ横ばいに見えます。

    では、賃貸需要も横ばいなのでしょうか。ここで見るべきなのが、人口ではなく世帯数です。

    同じ時点の世帯数は667,289世帯でした。前年同月比では14,161世帯の増加です。

    この記事では、人口推移と世帯推移を分けて見ながら、沖縄の賃貸需要をどう読むかを整理します。

    まず結論から。人口・世帯・市町村の3つの読み方

    ① 県全体の人口は小幅増です。2026年5月1日時点の人口は1,465,543人で、前年同月比は+464人でした。

    ② 世帯数は人口より強く増えています。世帯数は667,289世帯で、前年同月比は+14,161世帯でした。

    ③ 市町村別では、見るべき軸が分かれます。南城市、八重瀬町、中城村は人口と世帯が伸びています。一方、那覇市は人口が減っても世帯は増えています。

    不動産投資では、人口増だけを追うと見落としが出ます。世帯が増える場所には、住まいの数が必要になるからです。

    県全体では何が起きているのでしょうか?

    まず、県全体の人口と世帯を並べます。なぜなら、賃貸需要は人数よりも世帯数に近い動きをするからです。

    指標 2026年5月1日 前年同月 増減数 増減率
    人口 1,465,543人 1,465,079人 +464人 +0.03%
    世帯数 667,289世帯 653,128世帯 +14,161世帯 +2.17%

    人口はほぼ横ばいです。しかし、世帯数は1年で1万4千世帯以上増えています。

    つまり、沖縄では「人が大きく増えている」というより、「住まいを構える単位」が増えていると読めます。

    投資家にとっては、この差が重要です。世帯が増える地域では、単身者向け、夫婦向け、小家族向けの住戸需要が出やすくなります。

    市町村別ではどこを見るべきでしょうか?

    次に、市町村別の人口と世帯を見ます。なぜなら、県全体の平均だけでは、需要が出る場所を判断しにくいからです。

    市町村 人口 人口の前年増減 人口増減率 世帯数 世帯の前年増減 世帯増減率
    那覇市 309,221人 -151人 -0.05% 152,504世帯 +2,464世帯 +1.64%
    沖縄市 141,232人 +153人 +0.11% 64,929世帯 +989世帯 +1.55%
    うるま市 127,611人 +283人 +0.22% 53,806世帯 +1,161世帯 +2.21%
    南城市 46,705人 +338人 +0.73% 18,728世帯 +804世帯 +4.49%
    中城村 23,139人 +219人 +0.96% 9,863世帯 +303世帯 +3.17%
    八重瀬町 32,938人 +420人 +1.29% 12,209世帯 +354世帯 +2.99%

    南城市、八重瀬町、中城村は、人口と世帯の両方が増えています。単に人が増えているだけでなく、新たに住まいを必要とする世帯も増えている地域として確認できます。

    こうした地域では、賃貸だけでなく戸建て賃貸や小規模アパートも見やすくなります。

    うるま市と沖縄市は人口規模が大きく、世帯増も続いています。中部圏の生活需要を拾う投資先として、家賃帯と駐車場条件の確認が大切です。

    那覇市は人口減でも弱いのでしょうか?

    那覇市は、人口だけ見ると前年同月比で151人減少しています。では、賃貸需要も弱いと判断してよいのでしょうか。

    ここで世帯数を見ると、那覇市は2,464世帯増加しています。人口減と世帯増が同時に起きています。

    市町村 人口の前年増減 世帯の前年増減 投資家向けの読み方
    那覇市 -151人 +2,464世帯 人口より世帯数を見るエリア
    南城市 +338人 +804世帯 新しい生活需要が増えるエリア
    八重瀬町 +420人 +354世帯 南部の人口増を確認するエリア
    中城村 +219人 +303世帯 中部東側の世帯増を見るエリア

    那覇市では、単身化や小世帯化が進んでいる可能性があります。人数は増えなくても、住戸数の需要は残りやすいという見方です。

    ただし、那覇市は物件価格も高くなりやすい地域です。世帯増だけでなく、家賃と取得価格のバランスを必ず確認したいところです。

    この数字を投資判断にどう使うべきでしょうか?

    今回のデータからは、3つの見方ができます。

    1つ目は、県全体の人口は横ばいでも、世帯数は増えていることです。賃貸需要を見る時は、人口より世帯数を重視したいところです。

    2つ目は、南城市、八重瀬町、中城村のように、人口と世帯が同時に増える地域があることです。新たに住まいを必要とする世帯が増えている地域として確認できます。

    3つ目は、那覇市のように、人口減でも世帯増が起きる地域があることです。単身者向けや小世帯向けの需要を切り分けて見る必要があります。

    人口が増える場所だけが投資候補ではありません。世帯が増える場所には、住まいの数が必要になります。

    沖縄の物件を見る時、あなたは人口と世帯数のどちらを先に確認しているでしょうか。

    ※出典:沖縄県「令和8年5月1日現在推計人口」

  • 観光需要は強くても、金利上昇で取得コストは重くなる|2026年5月 不動産ニュースまとめ

    観光需要は強くても、金利上昇で取得コストは重くなる|2026年5月 不動産ニュースまとめ

    今月の概要

    2026年5月の沖縄不動産市場は、「需要の底堅さは確認される一方で、取得・運営コストの前提がじわりと重くなった月」です。

    沖縄県が5月25日に公表した4月の入域観光客数は90万5,500人となり、4月単月として過去最高を更新しました。
    国内客は過去最多、外国客も空路では増加しており、観光需要そのものは高い水準を維持しています。

    一方で、住宅ローンでは固定型金利の上昇が続き、フラット35の5月金利は現行制度移行後の最高水準を更新しました。
    沖縄県の4月消費者物価指数では、総合が前年同月比+1.6%、生鮮食品を除く総合が+1.9%となり、家賃も+1.2%と上昇しています。
    借入コスト、建築・運営コスト、生活コストが同時に意識されるため、単に「需要が強い」と見るだけでは不十分な局面です。

    開発面では、那覇でサウスゲートホテル沖縄が開業し、S-GATE那覇新都心も5月から順次入居を開始しました。
    さらに古宇利島では2028年開業予定のホテル開発が発表され、那覇都心と観光地の双方で供給の更新が続いています。

    ValueLabとしての今月の整理視点は、「観光・オフィス・住宅の需要は確認できるが、投資判断は金利とコストを織り込んだ収支で見る」という点です。


    期間内ニュース一覧

    💹 市況・需給の変化

    沖縄県の3月新設住宅着工は1,177戸、貸家が732戸

    • 出典:沖縄県 土木建築部住宅課
    • 公開日:✅ 2026-05-26(期間内)
    • リンク:[この記事を読む]
    • 要約:沖縄県が住宅着工統計ページを更新し、令和8年3月分の市町村別・構造別・利用関係別データを公表した。県計の新設住宅着工は1,177戸、床面積は90,121㎡。利用関係別では持家135戸、貸家732戸、給与住宅17戸、分譲住宅293戸となり、前年同月の1,155戸から小幅に増加した。貸家は前年同月510戸から大きく増え、分譲住宅は前年同月403戸から減少した。

    ValueLab視点(コメント):

    3月着工は5月に確認できる供給側の最新材料です。
    総戸数は大きく動いていませんが、内訳では貸家が増え分譲が減っており、沖縄の供給が「賃貸寄り」に振れている月として見る必要があります。
    賃貸需要の強さを反映している可能性はありますが、完成時期のずれもあるため、単月ではなく数カ月の推移で確認したい動きです。


    📊 投資環境(利回り・管理・家賃)

    沖縄県4月CPI、家賃が前年同月比+1.2%

    • 出典:沖縄県 企画部統計課
    • 公開日:✅ 2026-05-22(期間内)
    • リンク:[この記事を読む]
    • 要約:沖縄県の2026年4月消費者物価指数は、総合指数が115.1(2020年=100)となり、前月比+0.3%、前年同月比+1.6%。生鮮食品を除く総合指数は115.0で、前年同月比+1.9%。前年同月比の上昇要因として食料、住居などが挙げられ、家賃は前年同月比+1.2%だった。

    ValueLab視点(コメント):

    家賃+1.2%は急騰ではありませんが、物価全体の上昇が続く中で賃料にも緩やかな上向き圧力があることを示しています。
    投資家目線では賃料増だけを見るのではなく、管理費・修繕費・借入金利の上昇と合わせて、実質利回りがどの程度残るかを確認する月です。


    🏦 金利・融資環境

    5月の固定型住宅ローン金利、フラット35が最高水準を更新

    • 出典:住宅産業新聞
    • 公開日:✅ 2026-05-15(期間内)
    • リンク:[この記事を読む]
    • 要約:2026年5月の固定金利型住宅ローン「フラット35」は、最頻値が2.710%、最高値が5.150%、最低値が2.710%となり、現行制度に移行した2017年10月以降でいずれも最高値を更新した。背景には10年物国債利回りの上昇があり、5月1日時点で2.509%と1997年6月以来の高水準を継続した。

    ValueLab視点(コメント):

    4月は変動金利の適用1%台が焦点でしたが、5月は固定型の上昇がより明確になりました。
    沖縄の不動産取得では、変動・固定のどちらを選ぶかだけでなく、長期保有時の返済上振れをどこまで織り込むかが実務上の判断軸になります。固定金利の上昇は、保守的な資金計画を組む人ほど取得可能額を抑える方向に働く可能性があります。


    🏗️ 開発・再開発・用途変更

    サウスゲートホテル沖縄、とまりんに5月23日開業

    • 出典:Plan・Do・See(PR TIMES)
    • 公開日:✅ 2026-05-11(期間内)
    • リンク:[この記事を読む]
    • 要約:Plan・Do・Seeは、那覇市の泊ふ頭旅客ターミナルビル「とまりん」に「サウスゲートホテル沖縄」を2026年5月23日に開業すると発表した。開業前の5月10日時点で予約数は累計30,501室を突破。那覇を起点に街と海を行き来する滞在体験を掲げるホテルとして、泊港周辺の観光・滞在需要を取り込む計画。

    ValueLab視点(コメント):

    とまりんでのホテル開業は、那覇中心部の宿泊供給が「空港・国際通り」だけでなく港湾・離島アクセス側にも広がっていることを示します。
    泊港周辺は離島観光や市街地滞在の接点であり、周辺飲食・商業・短期滞在需要への波及を確認したい動きです。


    S-GATE那覇新都心、5月から順次入居開始

    • 出典:サンケイビル(PR TIMES)
    • 公開日:✅ 2026-05-25(期間内)
    • リンク:[この記事を読む]
    • 要約:サンケイビルは、那覇市おもろまちで開発していた「S-GATE那覇新都心」が2026年3月に竣工し、5月より順次入居を開始したと発表した。S-GATEシリーズの沖縄県内第1号物件で、働く人の心身や社会性に配慮したウェルビーイングオフィスとして展開する。

    ValueLab視点(コメント):

    那覇新都心での新規オフィス供給は、住宅・観光だけでなく業務床の更新が続いていることを示す材料です。
    オフィス需要は住宅賃貸と直接同じではありませんが、雇用・通勤・周辺消費を通じてエリアの生活利便性と賃貸需要に間接的な影響を与える可能性があります。


    古宇利島で61室のホテル開発、2028年4月開業予定

    • 出典:R.E.port
    • 公開日:✅ 2026-05-18(期間内)
    • リンク:[この記事を読む]
    • 要約:大東建託は、沖縄県今帰仁村の古宇利島でホテル開発事業を開始したと発表した。西松建設、九州電力、コロンビア・ワークスなどが共同出資する特定目的会社を主体とし、客室数61室、延床面積約8,127㎡、平均客室面積約50㎡の低層・分棟型リゾート宿泊施設を計画。2月に着工済みで、開業は2028年4月予定。

    ValueLab視点(コメント):

    古宇利島のホテル開発は、北部・離島性のある観光地で高付加価値型の宿泊供給が続いていることを示します。
    短期的な需給ではなく、2028年以降の観光導線や雇用、周辺土地利用の変化につながる中期材料として見ておきたい案件です。


    ✈️ 外部環境(人口・観光・倒産など)

    2026年4月の沖縄入域観光客90万5,500人、4月として過去最高

    • 出典:沖縄県 文化観光スポーツ部
    • 公開日:✅ 2026-05-25(期間内)
    • リンク:[この記事を読む]
    • 要約:沖縄県が発表した2026年4月の入域観光客数は90万5,500人で、前年同月比+2万2,900人、+2.6%。4月としては過去最高となった。国内客は64万5,300人(前年同月比+3.9%)、外国客は26万200人(同-0.6%)。国内客では東京・関西・福岡・名古屋方面が過去最多となり、県は5月もゴールデンウィーク需要や増便・臨時便、クルーズ船寄港により好調推移を見込む。

    ValueLab視点(コメント):

    4月単月で90万人を超えたことは、観光需要が高水準で定着しつつあることを示します。
    ただし外国客は海路減少の影響で小幅減となっており、需要の強さは空路・海路、国内・海外で濃淡があります。
    不動産では、観光地近接エリアと生活住宅地を分けて見る必要があります。


    2026年4月訪日外客数は369万2,200人、単月では2026年最高

    • 出典:日本政府観光局(JNTO)
    • 公開日:✅ 2026-05-20(期間内)
    • リンク:[この記事を読む]
    • 要約:JNTOは2026年4月の訪日外客数を369万2,200人と発表した。前年同月比では5.5%減だったが、2026年の単月としては最高となり、2年連続で4月までの累計が1,400万人を超えた。市場多様化や高付加価値旅行者誘致の必要性も示された。

    ValueLab視点(コメント):

    全国の訪日外客数は前年同月比で減少しましたが、沖縄の4月入域観光客は過去最高でした。
    全国インバウンドの伸びだけで沖縄を説明するのではなく、国内線、クルーズ、方面別の入り方を分けて確認することが、宿泊・商業系不動産を見るうえで重要です。


    背景・参照資料


    💹 市況・需給

    西日本レインズ 2026年1〜3月期、沖縄の中古マンション成約㎡単価は前年同期比+4.3%

    • 出典:西日本不動産流通機構
    • 公開日:📅 2026-04(期間外・参照)
    • 使用理由:5月時点で参照できる直近四半期の成約データとして、市況・価格の背景確認に使うため。
    • リンク:[この記事を読む]
    • 要約:沖縄県の2026年1〜3月中古マンション成約件数は93件(前年同期比-7.0%)、成約㎡単価は53.0万円(同+4.3%)、成約価格は3,711万円(同+1.5%)。中古戸建は成約件数51件(同-19.2%)、成約価格3,912万円(同-1.7%)。

    🏦 金利

    琉球銀行、2026年4月1日から住宅ローン変動金利の基準金利を見直し

    • 出典:琉球銀行
    • 公開日:📅 2026-02-26(期間外・参照)
    • 使用理由:5月の固定金利上昇と合わせ、沖縄地銀の変動金利前提も4月から変わっている点を補足するため。
    • リンク:[この記事を読む]
    • 要約:琉球銀行は、短期プライムレート改定と市場環境の変化を踏まえ、2026年4月1日から住宅ローン変動金利の基準金利を見直すと発表した。

    今月の市場を読む5つの視点

    📈 不動産の値段と売買量はどう動いたか

    • 3月新設住宅着工は1,177戸で、前年同月1,155戸から小幅増。供給全体は大きく崩れていない(沖縄県 2026-05-26)
    • 西日本レインズの直近四半期では、中古マンション成約㎡単価が前年同期比+4.3%の一方、成約件数は-7.0%。価格は底堅いが件数は減少している(西日本レインズ 2026-04・背景参照)

    💰 不動産投資の採算は変わっているか

    • 沖縄県4月CPIでは家賃が前年同月比+1.2%。賃料には緩やかな上向き圧力がある(沖縄県 2026-05-22)
    • 同時に固定型住宅ローン金利が上昇し、フラット35の最頻値は2.710%。借入コスト上昇により、賃料増だけでは採算改善と判断しにくい(住宅産業新聞 2026-05-15)

    🏦 住宅ローン・金利の環境はどうなっているか

    • 5月のフラット35は最頻値・最高値・最低値が現行制度移行後の最高水準を更新した(住宅産業新聞 2026-05-15)
    • 10年物国債利回りは5月1日に2.509%となり、1997年6月以来の高水準を継続している(住宅産業新聞 2026-05-15)
    • 沖縄地銀でも4月から変動金利の基準金利見直しが始まっており、5月は変動・固定の両方で資金計画の再点検が必要な局面です(琉球銀行 2026-02-26・背景参照)

    🏗️ 新しいビルや再開発はどこで動いているか

    • とまりんにサウスゲートホテル沖縄が5月23日開業し、泊港周辺の宿泊・観光導線が更新された(Plan・Do・See 2026-05-11)
    • S-GATE那覇新都心が5月から順次入居を開始し、那覇新都心で新規オフィス供給が動き始めた(サンケイビル 2026-05-25)
    • 古宇利島では61室の低層・分棟型ホテル開発が発表され、2028年開業予定の中期的な観光供給材料が加わった(R.E.port 2026-05-18)

    ✈️ 沖縄に来る人・住む人は増えているか

    • 2026年4月の沖縄入域観光客数は90万5,500人で、4月として過去最高を更新した(沖縄県 2026-05-25)
    • 国内客は64万5,300人で前年同月比+3.9%、東京・関西・福岡・名古屋方面は過去最多。国内需要が沖縄観光の土台を支えている(沖縄県 2026-05-25)
    • 全国の訪日外客数は前年同月比-5.5%だったが、沖縄の総入域は増加しており、沖縄は国内客・航空路線・クルーズ動向を分けて見る必要がある(JNTO 2026-05-20)

    今月の構造的変化

    1. 観光需要は4月単月90万5,500人と過去最高を更新し、那覇・北部双方でホテル供給の更新が続いている。
      需要の強さは確認できるが、国内客・空路・海路で濃淡がある。
    2. 固定型住宅ローン金利が最高水準を更新し、変動金利も4月以降の基準金利見直しが続くため、取得可能額と投資採算の前提はさらに保守的に見る必要が出ている。
    3. 住宅着工は総数では小幅増だが、貸家増・分譲減という内訳の変化が出ている。
      賃貸需要への供給対応が進む一方、分譲・売買市場では価格と件数のバランスを慎重に確認する局面です。
  • 2026年3月の沖縄不動産市場温度計|総合判定「弱含み」の背景と投資家への示唆

    2026年3月の沖縄不動産市場温度計|総合判定「弱含み」の背景と投資家への示唆

    【データについて】本記事は2026年3月の統計データをもとに作成しています。住宅着工統計は約3〜4か月の公表ラグがあり、最新月のデータが揃った時点で分析・執筆を行うため、公開時期と統計月にずれが生じます。データが示すトレンド(方向感・継続月数)の読み方は、公開時点でも参考になるものとして掲載しています。

    沖縄の不動産市場、2026年3月は何が変わった?

    「空室は増える?」「金利の影響は?」「賃料は上げられる?」
    実需・供給・コスト・賃料収益性の4つの指標を確認すると、2026年3月の沖縄不動産市場で何が起きているかが見えてきます。

    まず結論から

    2026年3月の沖縄不動産市場温度計は、総合スコア 30.7/100、判定は 弱含み です。

    1つ目は、住宅購入ニーズの弱さです。
    持家着工3か月移動平均前年比は -24.78% と大きく前年を下回り、持家・実需環境は「需要低迷」となりました。

    2つ目は、賃貸新規供給の強さです。
    貸家着工3か月移動平均前年比は +53.00% で、供給拡大方向が6か月継続しています。

    3つ目は、投資コストの重さです。
    沖縄地銀短期プライムレートは 2.825% で、建築費前年比も +2.23% と上昇しています。

    4つ目は、賃料・収益性の下支えです。
    賃料・収益性は 66.7/100 の「収益やや有利」で、賃料改定余地は残っています。

    全体としては、賃料面の下支えはあるものの、実需の弱さ、供給増、借入コスト上昇を同時に見る必要がある月です。

    4つの軸で読む今月の変化

    住宅購入ニーズの今(実需環境・持家)

    持家着工3か月移動平均前年比は -24.78% でした。

    3か月移動平均とは、直近3か月の平均でならした数字です。前年比は、去年の同じ月との比較です。
    つまり、持家着工が前年より大きく少なく、住宅購入ニーズが弱い状態と読めます。

    方向感は悪化で、継続は1か月です。
    まだ単月の動きなので、ここから悪化が続くのか、再び持ち直すのかを確認する段階です。

    投資家にとって実需の弱さは、出口時の買い手のつきやすさに関係します。
    住宅購入ニーズが弱い局面では、売却時の価格設定や売却期間を慎重に見る必要があります。

    賃貸物件はどれだけ増えているか(賃貸新規供給圧力)

    貸家着工3か月移動平均前年比は +53.00% です。

    貸家着工が増えるということは、今後12〜18か月後に市場へ出てくる賃貸物件が増えやすい、という意味です。
    すぐに空室率へ反映されるわけではありませんが、竣工後には入居者獲得競争が強まりやすくなります。

    供給拡大方向は6か月継続しています。
    これは計測上限であり、一時的な増加というより、供給圧力が続いている状態と読めます。

    着工/世帯増倍率は 1.147倍 です。
    2025年の年次データでは、世帯増加に対して着工がやや多い状態です。
    既存物件では、家賃設定、募集条件、退去防止策を早めに点検しておきたい局面です。

    借入・建築費・地価の動き(投資コスト圧力)

    統計月である2026年3月時点の沖縄地銀短期プライムレートは 2.825% です。

    短期プライムレートは、変動金利の基準となる参照レートです。
    実際の投資用ローン金利そのものではありませんが、この水準が上がると、投資用ローンの基準金利も上がりやすくなります。

    沖縄地銀短期プライムレートは、2024年秋以降に段階的に上昇し、2026年2月以降は2.825%の水準にあります。
    記事作成時点の最新データでも 2.825% が続いており、さらに上がったわけではありません。
    ただし、高い水準のまま継続している点が重要です。

    なお、居住用住宅ローンの参考指標であるメガバンク変動金利は 0.965% です。投資用アパートローンの実行金利は、地銀プライムレートや案件別の審査条件をもとに考えることが大切です。

    建築費前年比は +2.23%、地価変動率は +5.7% です。
    建築費と地価の両方が上がっているため、新築・取得どちらの収支計算でも、コストを軽く見ない前提が必要です。

    賃料と収益性の環境(賃料・収益性)

    総務省の消費者物価データ(CPI)をもとに、3つの視点で賃料・収益性の環境を確認しています。

    ※賃料改定余地は那覇市の住居CPIが個別公表されているため那覇市データを使用しています。
    利回り圧迫と入居者負担圧力は、那覇市単体の該当データが非公表のため沖縄県データを使用しています。

    賃料改定余地は +0.5pt です。那覇市の住居物価が全体の物価上昇を上回っており、賃料に上方余地がある状態といえます。

    一方で、利回り圧迫は +0.5pt です。沖縄県では修繕費の上昇が賃料上昇を上回っており、手取り収益に下押し圧力がかかりやすい状態です。

    入居者負担圧力は -4.2pt です。食料や光熱水道の負担が総合物価と比べて相対的に落ち着いており、入居者の家計面ではやや余裕がある状態と読めます。

    数字で確認する

    軸 水準 変化方向 継続 転換点の読み方
    実需環境(持家) 需要低迷(-24.78%) 悪化 1か月 悪化の初動。流動的な段階
    賃貸新規供給圧力 供給やや過多(+53.00%) 拡大 6か月 供給戻りが続いている
    投資コスト圧力 負担重め(2.825%) 上昇(コスト悪化) 2か月 悪化の初動。流動的な段階
    賃料・収益性 収益やや有利(66.7/100)
    ※賃料改定余地・修繕費上昇・入居者支払余力の
    3指標を合成したスコアです
    水準で判定 — 修繕費上昇と賃料の差分: +0.5pt。
    賃料改定余地: +0.5pt

    来月に何を見るか

    実需では、持家着工の前年比がプラスに転じるかを確認します。
    プラス転換が2か月以上続いた時点で、実需回復の初動として見やすくなります。

    供給では、貸家着工の拡大方向が止まるかが重要です。
    現状は6か月継続しており、空室率への上昇圧力が蓄積しやすい状態です。

    コストでは、沖縄地銀短期プライムレートが2.825%のまま続くのか、さらに上がるのかを確認します。
    横ばいでも高い水準にあるため、投資用ローンの収支計算は保守的に見直す必要があります。

    賃料・収益性では、修繕費の上昇が賃料上昇を上回る状態が続くかを見ます。
    賃料改定余地があっても、修繕費が先に上がると手取り収益は圧迫されます。

    まとめ

    2026年3月の沖縄不動産市場は、総合判定では「弱含み」です。

    実需は弱く、売却時の出口戦略は慎重に見たい局面です。
    賃貸新規供給は強く、今後12〜18か月後の競争環境を保守的に見る必要があります。

    投資コストはすでに上がった水準にあります。
    金利がさらに上がっていなくても、借入条件や返済計画を現行水準で見直すことが大切です。

    一方で、賃料・収益性には下支えもあります。
    賃料改定余地がある物件では、募集条件や更新時の賃料設定を丁寧に確認する価値があります。

    あなたの物件の空室対策、修繕費見積もり、出口戦略は、今月の市場環境に対応した状態になっていますか?

    ※出典: 国土交通省 住宅着工統計、総務省 消費者物価指数、沖縄地銀公表値、ValueLab沖縄による集計・分析。