タグ: 不動産投資

  • 空室リスクは入居率だけでは判断できない。需要を見抜く基本

    空室リスクは入居率だけでは判断できない。需要を見抜く基本

    今日の満室ではなく、退去後の1室を想像する

    収益物件が満室なら、ひとまず家賃収入は入っています。
    けれど、満室という状態だけでは、次の退去後にも同じ条件で貸せるかは分かりません。

    見るべきなのは、今の入居者がいる事実と、次の入居者が選ぶ理由を分けることです。
    入居率は結果であり、将来の需要そのものではありません。

    たとえば、管理会社から「現在は満室です」と聞いたとき、あなたなら次に何を尋ねるでしょうか。
    退去予定、募集時の賃料、空室だった期間を確かめずに、収入が続く前提を置いていないでしょうか。

    満室は安心材料の一つですが、購入判断の結論ではありません。

    では、入居率は何を語り、何を語らない数字なのでしょうか。

    入居率だけで判断すると、空室の理由を見落とす

    入居率は、ある時点で何戸が埋まっているかを示します。
    満室でも、入居開始が集中していれば、同じ時期に退去が重なる可能性があります。

    また、募集賃料を下げたり、フリーレントを付けたりして埋めた部屋は、表面上は満室でも、同じ収入が続くとは限りません。
    入居率だけでは、どんな条件で埋まったのかが見えません。

    空室になった背景も確認します。
    転勤や家族構成の変化のように物件と直接関係しない場合もあれば、家賃、駐車場、設備、管理状態、競合との比較が影響している場合もあります。

    「空室がなかった」という一言より、過去2〜3年の退去戸数、空室期間、募集開始賃料、成約賃料を並べるほうが、再募集力を考えやすくなります。

    空室の理由を追うと、次はその物件を誰が選ぶのかを具体化する必要があります。

    需要は、どの条件に分ければ見誤りにくいのでしょうか。

    「誰が借りるか」を4つの条件に分けて見る

    賃貸需要は、人口が増えているかだけでは決まりません。
    次の4つを同時に見ると、満室の理由と次の募集の条件を分けて考えられます。

    見る条件 確認すること 判断へのつながり
    想定入居者 単身者、子育て世帯、近隣勤務者など、誰が主な借り手か 間取り、設備、家賃帯が需要層と合うかを考える
    生活動線 勤務先、買い物、学校、医療機関までの移動 徒歩分数だけでなく、日常の移動のしやすさを確かめる
    住戸と費用 賃料、駐車場、設備、初期費用、更新条件 同じ予算の競合と比べたときの選ばれる理由を探す
    競合と供給 周辺の募集戸数、新築供給、空室期間、募集条件 次の退去時に選択肢が増えていないかを確認する

    ここで大切なのは、想定入居者を一つに決め打ちしないことです。
    たとえば単身者向けなら、勤務先への行きやすさと駐車場の有無が、同じ賃料帯でも比較の軸になることがあります。

    一方、ファミリー向けでは、部屋数だけでなく、駐車場の台数、送迎や買い物のしやすさが判断を変えます。

    近い条件の競合と比べ、生活を組み立てにくければ、間取りが合っていても募集期間は延びることがあります。

    この4つは、需要がある・ないを決めるための採点表ではありません。次の入居者が比較する場面を、資料と現地で想像するための順番です。

    では、1室の空室や募集期間の違いは、年間の収入にどの程度表れるのでしょうか。

    8戸満室の仮想ケースで、空室への耐性を比べる

    ここでは、月額家賃6万円の住戸が8戸ある仮想ケースを考えます。実在する物件や募集条件を示すものではありません。

    満室時の年間家賃収入は、6万円 × 8戸 × 12か月で576万円です。
    1室の空室でも、募集にかかる月数によって収入の差は広がります。

    場面 年間の入居月数 年間家賃収入 満室時との差
    8戸が12か月入居 96戸月 576万円 0円
    1室が3か月空室 93戸月 558万円 △18万円
    1室が6か月空室 90戸月 540万円 △36万円

    この表には、原状回復費、賃料を調整した場合の減収、設備交換費は入れていません。
    実際の手残りは、家賃収入の差より大きく動くことがあります。

    重要なのは、空室が1室あるかではなく、何か月で、どの条件なら埋まるかです。
    満室時の収入だけで返済や修繕の計画を組むと、募集が長引いた場面の余白を見落とします。

    空室の耐性は、家賃の額だけでなく、地域での暮らし方にも左右されます。

    沖縄では、どのように現地の需要を確かめればよいのでしょうか。

    沖縄で需要を見るなら、地図ではなく生活動線を確かめる

    沖縄県の推計人口は2026年8月1日現在で1,465,944人、世帯数は668,796世帯です。
    県全体の数字は市場の背景になりますが、1棟や1住戸の再募集力をそのまま示す数字ではありません。

    同じ市町村内でも、主な勤務先への移動時間、買い物や送迎の動線、道路の混雑、駐車場の使いやすさで、借り手の比較は変わります。
    地図上の距離だけでなく、平日朝夕と休日にどう移動するかを現地で確かめます。

    駐車場は、台数だけの確認では足りません。
    区画の幅、出入りのしやすさ、複数台が必要な世帯で足りるか、近隣月極を使う場合の追加費用まで見ます。

    また、住宅・土地統計調査では空き家を利用目的別に区分しています。
    空き家率という一つの数字だけで、賃貸の競合戸数や募集条件を判断しないことが大切です。

    供給面では、住宅着工統計を貸家の動きとして確認できます。
    ただし、着工戸数が同じ家賃帯・入居者層の競合戸数になるわけではありません。

    周辺の実際の募集を見て、間取り、賃料、駐車場、設備を比べます。

    台風や塩害の影響を受けやすい立地では、防水、外壁、金属部、空調設備の状態も再募集力に関わります。
    設備状態を確認せずに、立地や築年数だけで需要を決めつけないようにします。

    県全体の統計と、物件周辺の募集・生活動線は役割が異なります。

    購入前に、どういう順番で確認すればよいでしょうか。

    次の入居者を想定するための購入前チェックリスト

    空室リスクを考えるときは、入居率の高低だけで結論を出さず、次の順番で根拠をそろえます。

    1. 賃料表と退去履歴を読む:現況の入居率、入居開始時期、退去戸数、空室期間を分け、満室になった理由を確認します。
    2. 競合募集を比べる:同じ家賃帯の間取り、設備、初期費用、駐車場、掲載後の経過を見て、募集条件の差を整理します。
    3. 想定入居者を言葉にする:誰が借りるのかを一文で置き、その人にとって賃料と部屋の条件が無理なく選べるかを確かめます。
    4. 生活動線と駐車場を現地で見る:勤務先・買い物・送迎の移動、朝夕の道路、駐車区画と出入りを、実際の利用場面に置き換えます。
    5. 空室時の収支を引き直す:1室が3か月、6か月空いた場合を置き、原状回復、設備交換に備える資金まで含めて余白を見ます。

    まとめ

    入居率は、現在の運営状態を知るための大切な数字です。
    ただし、将来の家賃収入を考えるなら、次の退去後に誰が、どの条件なら選ぶのかまで説明できる必要があります。

    満室という結果だけでなく、退去の背景、再募集の条件、競合、生活動線、空室時の収支を順に確かめると、需要の見方は具体的になります。

    次回は、こうした需要の持続性に加え、供給制約、土地の価値、売却時の流動性を含めて、将来価値が下がりにくい物件の条件を考えます。


    参考資料: 沖縄県の推計人口(2026年8月1日現在)、沖縄県の住宅着工統計、令和5年住宅・土地統計調査 共同住宅の空き家についての分析

  • 安い物件には理由がある。価格だけでは分からない不動産の落とし穴

    安い物件には理由がある。価格だけでは分からない不動産の落とし穴

    価格が安いだけで、購入判断を進めていませんか?

    同じ地域・同じような広さに見える物件の中で、ひとつだけ価格が高い安いがあると、気になるものです。

    「安く買えれば、その分だけ有利ではないか」と感じるのは自然なことです。
    けれど、購入価格の低さは、単純な値引きではなく、将来の支出や選択肢の少なさを映している場合があります。

    大切なのは、安い物件を最初から避けることではありません。
    なぜ安いのかを、収入の続き方、建物の状態、権利関係、将来手放すときの見方に分けて確かめることです。

    この記事では、沖縄県内の収益物件を想定し、価格の理由をどう読み解くかを整理します。
    実在する物件や売出情報を示すものではなく、次の物件でも使える判断の順番を学ぶための内容です。

    安い価格は、お得さではなく条件の表れかもしれない

    売出価格は、土地と建物そのものの価値だけで決まるわけではありません。
    買いたい人がどれくらいいるか、購入後にどんな費用や手間が見込まれるか、将来の買主が見つけやすいかも価格に影響します。

    たとえば、現時点の賃料が入っていても、退去後に同じ条件で借り手を見つけにくい物件なら、家賃収入の見通しは変わります。建物の修繕時期が近い場合も、購入時の価格だけで費用や手間を測ることはできません。

    権利関係や接道条件に確認事項があるときは、使い方や再建築の扱いにも影響することがあります。

    次の買主が検討するときの資料のそろえ方にも関わるため、価格が低い理由を一つに決めつけず、どの条件が重なっているのかを見る必要があります。

    「周辺より安い」という比較だけでは、その差を自分の資金計画で受け止められるかは分かりません。

    では、安い理由をどの順番で分けて見ればよいのでしょうか。

    安い理由を、4つに分けて確かめる

    価格の理由は、ひとつの数字だけでは説明できません。
    次の4つを分けると、確認すべき資料と現地で見る点が整理しやすくなります。

    確認軸 なぜ価格に影響しやすいか 最初に確認したいこと
    需給・再募集力 借り手や買い手が限られると、賃料や売却条件の調整が必要になることがある 想定入居者、周辺の募集条件、空室期間、駐車場、通勤・生活動線
    建物・修繕 防水、外壁、給排水、設備の更新時期によって、購入後の資金計画が変わる 修繕履歴、長期修繕の見通し、設備の年式、雨漏りや劣化に関する資料
    権利・法的条件 土地や建物をどう使い、将来どう引き継ぐかの選択肢に関わる 登記、接道、私道、境界、越境、建築確認・検査済証、関係資料
    売却しやすさ 次の買主が収入、融資、維持費を説明しにくいと、出口の条件が変わり得る 類似事例、土地と建物の価格構成、修繕履歴、想定買主、融資条件の見方

    沖縄では、車での移動を前提にした生活では、駐車場の台数だけでなく出入りのしやすさや近隣月極の確保も、再募集力に関わります。
    人口が多い地域でも、物件が想定する入居者の生活動線に合うとは限りません。

    台風や塩害の影響を受けやすい場所では、防水、外壁、鉄部、室外機、給湯器などの状態も確認したい点です。
    これは沖縄の物件が一律に不利という意味ではなく、維持費が出る可能性を購入価格と別に見積もるためです。

    権利や法的条件は、資料の表現だけで結論を出さず、登記・図面・重要事項説明などを照らして確認します。
    個別の法的な扱いは、宅地建物取引士、土地家屋調査士、建築士など必要な専門家にも確認することが大切です。

    4つの軸で理由を分けると、安さが将来の支出に変わるのか、それとも説明できる条件なのかを考えやすくなります。

    購入価格が低い二つの物件を比べると、どのような違いが見えてくるでしょうか。

    購入価格の差だけでは、保有中の費用と手間を比べられない

    次は、実在する物件を示さない教育用の仮想比較です。
    価格が低い物件と高い物件のどちらが有利かを決めるためではなく、購入価格の外にある確認事項を考えるために置いています。

    比較する視点 ケースA:購入価格が低い物件 ケースB:購入価格が高い物件
    購入時に見える数字 価格は抑えられている 価格はAより高い
    賃貸需要の根拠 現在の入居状況は分かるが、退去後の募集条件が不明 想定入居者、競合、駐車場の条件を確認できる
    建物の情報 修繕履歴が途切れ、設備更新の時期を読み切れない 更新履歴と、今後確認したい工事項目が整理されている
    権利・土地条件 接道や境界に関する資料を追加で照合する必要がある 関係資料をそろえ、使い方の前提を確認できる
    将来の説明材料 なぜ安いかを次の買主へ説明する材料が少ない 収入・建物・土地条件を分けて説明しやすい

    ケースAは、必ずしも問題のある物件という意味ではありません。
    追加資料を確認し、修繕や権利条件を資金計画と売却時の説明に織り込めるなら、見方は変わります。

    一方で、価格が高いケースBも、安心を約束するものではありません。
    賃料が相場に対して無理のない水準か、実際の建物状態が資料と合っているかは、別に確かめる必要があります。

    比べるべきなのは、購入価格の順位ではなく、保有中に必要になる費用・手間・選択肢を自分の資金計画で説明できるかです。

    資料がそろわないときは、どこから確認を始めればよいのでしょうか。

    情報が足りない物件は、理由を資料の順番で確かめる

    「修繕履歴なし」「境界は未確認」といった記載を見たとき、確認が必要だと分かっていても、何を集めれば判断が進むのか迷うことがあります。

    そこで、価格の理由に直接つながる資料から順に見ます。
    まずは賃料表、入居状況、募集条件を確認し、現在の収入と退去後の再募集力を分けます。

    次に、修繕履歴、点検記録、設備の更新状況、管理資料を確認します。
    資料がなければ、建物調査や現地確認で何を把握する必要があるかを整理し、購入後すぐに必要になり得る支出を資金計画に置きます。

    土地と建物の条件は、登記、測量図、建築確認・検査済証、重要事項説明、接道・境界に関する資料を照らします。

    不足する資料が、再建築、利用方法、隣地との関係にどう影響するかを、根拠を示して確認することが重要です。

    最後に、将来の買主が何を見て判断するかを考えます。
    収入の根拠、修繕の記録、土地・建物の資料がそろうほど、売却時にも物件の条件を説明しやすくなります。

    資料不足は、直ちに購入しない理由でも、直ちに大きな問題だと決める理由でもありません。

    どの不明点が賃料、修繕費、利用方法、売却時の説明に影響するのかを分けることが、次の確認につながります。

    実務ではどの順番で「安さ」を判断材料に変えればよいでしょうか。

    今日確認する順番で、安さを判断材料に変える

    価格が低い物件を見つけたら、購入判断を急ぐ前に、次の順番で確認してみてください。

    1. 周辺相場だけでなく、誰がどの賃料なら借りるのかを確認する。
    2. 駐車場、通勤・生活動線、競合物件を見て、退去後の募集条件を考える。
    3. 修繕履歴と設備の状態を確認し、購入後の支出を購入価格とは別に置く。
    4. 登記、接道、境界、建築関係の資料を照らし、使い方と将来の説明に必要な条件を確認する。
    5. 将来の買主が、収入・建物・土地条件をどう見るかを考え、出口まで説明できる材料をそろえる。

    安い物件の価値は、価格だけで決まりません。価格が低い理由を、需給、建物、権利、売却しやすさに分けて確認し、自分の資金計画で受け止められる条件かを考えることが重要です。

    説明できない項目が残るなら、資料を追加する、調査の範囲を広げる、条件を見直すという選択肢があります。
    急いで結論を出さないことも、資産を守る投資判断です。


    参考資料:国土交通省 不動産情報ライブラリ、国土交通省 不動産取引に関するお知らせ

  • 高利回り物件ほど危険? 表面利回りに隠れた5つのリスク

    高利回り物件ほど危険? 表面利回りに隠れた5つのリスク

    表面利回り8%だけで、買う判断をしていませんか?

    収益物件の資料に「表面利回り8%」とあれば、魅力的に見えるかもしれません。
    けれど、利回りは高いほど危険、低いほど安心と決められる数字ではありません。

    大切なのは、その8%がどの収入を使い、どの支出や将来の負担を外して計算された数字なのかです。

    たとえば、購入価格1億5,000万円、年間賃料収入1,200万円の物件を見つけたとします。
    表面利回りは8%です。

    あなたなら、この数字だけで「返済後も十分に残りそうだ」と判断するでしょうか。
    それとも、先に確かめるべき理由を探すでしょうか。

    本記事の金額は、沖縄県内の収益物件を考えるための仮想ケースです。

    表面利回り8%は、手残り8%を意味しない

    表面利回りは、一般に「年間賃料収入 ÷ 購入価格」で計算します。
    この仮想ケースでは、年間賃料1,200万円を購入価格1億5,000万円で割るため、表面利回りは8%です。

    しかし、この計算には借入返済、管理費、固定資産税、保険料、修繕費、空室による収入減、購入時の諸費用が入っていません。
    満室時の賃料を使っていれば、将来も同じ収入が続くことも示していません。

    表面利回りは、物件を比較する最初の入口には使えます。
    ただし、入口の数字をそのまま投資の成果とみなすと、返済後の資金繰りや売却時の選択肢を見誤ります。

    では、利回りを見た直後に何を分解すればよいのでしょうか。

    高い利回りの理由を、5つに分けて確かめる

    利回りが高く見える理由は一つではありません。
    次の5つは、収入と将来の選択肢を別々に弱くする可能性があります。

    リスク 表面利回りだけでは見えにくい点 確認すると判断が変わること
    空室 現在の満室想定が、次の募集でも続くとは限らない 入居者の入替時期、募集賃料、空室期間、競合物件
    修繕 過去に先送りされた防水・外壁・設備更新は利回りに出にくい 修繕履歴、見積り、給排水・屋上・共用部の状態
    運営費 管理費、保険料、税金、原状回復や募集費は年によって変わる 実績収支、管理契約、保険内容、固定資産税の課税明細
    地域需要 同じ市内でも、通勤動線や駐車場の有無で借り手が変わる 主な勤務先への移動、生活利便性、駐車場台数、需要層
    出口価格・融資 買い手が同じ賃料や融資条件を使えるとは限らない 売買事例、融資期間、建物年齢、土地・建物の価格構成

    沖縄では、車での生活動線と駐車場の使いやすさが、賃貸需要の判断に結び付きやすい場面があります。
    また、台風や塩害の影響を受ける立地では、防水、外壁、金属部、設備の修繕時期も収支に影響します。

    これは沖縄の物件が一律に不利という意味ではなく、賃料が続く条件と修繕費が出る条件を、資料と現地の両方で確かめる必要があるということです。

    5つの項目のうち一つだけが弱くても、直ちに見送る結論にはなりません。
    弱い理由を賃料、修繕計画、自己資金、購入価格のどこで吸収できるかまで見て、初めて比較できます。

    実際に返済と経費を入れると、8%はどのくらい変わるのでしょうか。

    1億5,000万円・表面利回り8%を、返済後の数字に直す

    次は教育用の仮想シミュレーションです。
    自己資金と借入の条件を明示し、満室を前提にした数字であることを忘れないようにします。

    項目 年額の概算 前提
    購入価格 1億5,000万円 仮想ケース
    自己資金 4,500万円 購入価格の30%
    借入額 1億500万円 購入価格の70%
    年間賃料収入 1,200万円 表面利回り8%、満室想定
    借入返済 約485万円 年3.0%、35年、元利均等返済の概算
    管理費 60万円 賃料収入の5%として仮定
    修繕費 60万円 賃料収入の5%として仮定。大規模修繕は別途
    保険料 15万円 仮定
    固定資産税 20万円 仮定。総経費ではない
    返済・経費後の年間手残り 約560万円 満室想定の概算
    月額手残り 約47万円 約560万円 ÷ 12か月

    この約47万円は、毎月必ず残る利益ではありません。
    固定資産税は確認できる固定費の一部に過ぎず、募集費、原状回復、設備交換、購入時の諸費用はここに含めていません。
    修繕費60万円も、実際の工事費を予測する数字ではなく、日常的な支出を置いた仮定です。

    また、同じ物件をフルローンで購入できたとしても、借入額と毎月返済額が増えるため、手残りの見え方は大きく変わります。
    自己資金を多く入れれば返済は減りますが、空室や修繕に備える手元資金まで減らしてよいわけではありません。

    満室という前提が崩れたとき、数字はどう動くでしょうか。

    空室と設備更新が重なると、同じ8%でも余白が縮む

    仮に年間賃料収入が15%減り、1,200万円から1,020万円になったとします。
    管理費・修繕費を収入連動で各5%と仮定すると、返済・経費後の年間手残りは約398万円、月額では約33万円まで下がります。

    さらに、その年に給排水や外壁などの設備更新として300万円が必要になれば、年間手残りは約98万円、月額換算で約8万円です。
    これは「表面利回り8%なら損をする」という結論ではありません。
    空室率、修繕時期、資金の置き方によって、同じ利回りでも耐えられる余白が変わることを示す例です。

    比較する場面 年間賃料収入 返済・経費後の年間手残り 月額換算 見るべきこと
    満室想定 1,200万円 約560万円 約47万円 想定収入の根拠
    空室15% 1,020万円 約398万円 約33万円 空室期間と募集条件
    空室15%+設備更新300万円 1,020万円 約98万円 約8万円 修繕資金と手元資金

    ここで重要なのは、表面利回りを捨てることではありません。
    賃料が下がる局面と大きな支出が出る局面を同時に置き、それでも返済と運営を続けられるかを考えることです。

    では、同じ8%でも、どのような条件なら判断は前向きに変わるのでしょうか。

    利回りの高さではなく、説明できる根拠で比べる

    判断を前向きに変える材料もあります。
    たとえば、退去後の募集賃料が周辺相場と比べて無理のない水準で、駐車場や設備が需要層に合い、必要な修繕の時期と費用を説明できるなら、収支の見通しは立てやすくなります。

    共用部や水回りの改善が、空室期間の短縮や賃料維持につながる可能性もあります。
    ただし、「リフォームすれば家賃を上げられる」とは限りません。
    工事費を何年で回収するのか、競合物件と比べて選ばれる設備なのか、退去が出た部屋から実現するのかを分けて考えます。

    金利が想定より低くなれば返済額は改善しますが、その条件を実際に得られるか、将来の金利上昇に耐えられるかも別に確かめます。

    売却時も同じです。
    買い手が見るのは表面利回りだけではなく、実際の入居状況、修繕履歴、残る融資期間、賃料の持続性です。
    「高い利回りの理由」を買い手に説明できない物件は、売却時に価格調整を求められることがあります。

    次に確認する順番を決めると、数字の見え方はどう変わるでしょうか。

    今日確認する順番で、利回りを判断材料に変える

    表面利回りを見たら、購入判断を急ぐ前に、次の順番で資料と現地を確かめます。

    1. 賃料表と入居状況を見て、満室想定と現況収入を分ける。
    2. 修繕履歴、長期修繕の見通し、設備の状態を見て、いつ・何に費用が出るかを置く。
    3. 管理費、保険、固定資産税、募集費、原状回復費を実績で確認し、概算と差が出る理由を探す。
    4. 駐車場、通勤・生活動線、競合物件、主な入居者層を現地と募集情報で照らす。
    5. 返済期間、金利、自己資金、空室・修繕時の手元資金を入れて、手残りを再計算する。
    6. 将来の買い手が同じ収入と融資条件を使えるかを考え、出口まで説明できるか確かめる。

    高利回り物件で見るべきなのは、「8%かどうか」だけではありません。
    その8%が、空室、修繕、運営費、地域需要、出口価格・融資条件を入れても成り立つのかを、自分の資金計画で確かめることです。

    次週の記事では、価格が安い物件にどのような理由が隠れているのかを、需給、建物、権利、売却しやすさから考えます。

    利回りと価格を別々の魅力として見る前に、それぞれの数字が何を映し、何を映していないのかを整理してみてください。

  • なぜ不動産投資は「儲かる物件探し」から始めると失敗しやすいのか|投資判断を鍛える

    なぜ不動産投資は「儲かる物件探し」から始めると失敗しやすいのか|投資判断を鍛える

    利回り12%の物件を見つけたら、あなたはすぐ購入判断を進めますか?

    仮に、表面利回り12%、満室、駅や幹線道路に近い、といった条件の賃貸物件を見つけたとします。

    数字だけを見ると、「家賃がしっかり入るなら良さそうだ」と感じるかもしれません。

    ただし、表面利回りは、年間の満室想定賃料を価格で割った入口の数字です。借入返済、空室、募集費、原状回復、保険、修繕、そして将来売るときの条件までは含まれていません。

    利回りが高い物件が悪いわけではありません。大切なのは、高く見える理由を分解せずに、収益性まで高いと受け取らないことです。

    不動産投資で資産を減らしやすいのは、悪い物件だけを選んだときではありません。良く見える条件を先に信じ、都合の悪い前提を後回しにしたときです。

    この記事では、物件探しを始める前に何を決めるべきか、賃貸需要をどう確かめるか、そして出口をどこから考えるかを整理します。
    購入の結論を急ぐためではなく、次の物件でも使える判断の順番を身につけるための記事です。

    失敗の起点は、物件選びより先に投資条件を決めないことにある

    物件情報を見始めると、価格、利回り、築年数、満室といった比較しやすい数字に目が向きます。

    しかし、本来は物件を探す前に、投資家側の条件を置く必要があります。
    物件の数字が同じでも、自己資金、借入条件、保有目的、手元資金によって、受け止められるリスクは変わるためです。

    投資の前に決めたい「目的」と「許容できるリスク」」

    まず整理したいのは、次のような条件です。

    • 毎月の手残りを主な目的にするのか
    • 将来の売却や資産の組み替えを想定するのか
    • 家族へ引き継ぐ資産として考えるのか
    • 空室や修繕が重なったとき、毎月いくらまでなら補填できるのか
    • 自己資金を入れた後も、生活資金や修繕予備費を残せるのか
    • 何年程度保有するつもりなのか

    ここでいう手残りとは、家賃収入から借入返済や運営費を引いた後に残るお金です。
    満室時の家賃収入が大きくても、返済と経費で余力が薄ければ、空室や設備交換が起きたときの選択肢は狭くなります。

    「融資が通る金額」と「保有を続けられる金額」は同じではありません。

    たとえば、自己資金を多く入れても、手元に修繕や空室へ備える現金が残らなければ、予想外の支出に対応しにくくなります。
    反対に、借入を増やして初期資金を残しても、返済額が重くなれば毎月の余力は小さくなります。

    出口についても、購入前から仮置きします。
    売却、保有継続、修繕しながら延命、家族への引継ぎのうち、どの選択肢を残したいかで、見るべき条件が変わるからです。

    では、投資家側の条件を整理した後、賃貸物件の収入はどのように確かめればよいのでしょうか。

    賃貸物件なら、本当に次の入居者にも選ばれるのか

    現在満室であることは、今の時点で家賃を払う入居者がいるという事実です。

    一方で、将来も賃貸需要があるかどうかは、次の退去後に、誰が、どの賃料で、その物件を選ぶのかまで見なければ判断できません。

    「募集している賃料」と「実際に決まる賃料」を分けて見る

    募集サイトに表示されている賃料は、貸主が希望している条件です。
    実際にその賃料で決まったのか、値下げや広告料、フリーレントなどが使われたのかは、表示だけでは分からないことがあります。

    再募集力を見るときは、現在の賃料だけでなく、周辺の競合物件、募集開始から成約までの期間、設備水準、間取り、駐車場、管理状態を並べます。

    見るべきなのは「この地域は人気があるか」という大きな話だけではありません。

    その部屋を必要とする人が、近い条件の物件と比べて、なぜ選ぶのかを説明できるかです。

    入居者像が曖昧な物件は、家賃収入の根拠も曖昧になりやすい

    単身者、ファミリー、学生、中心部へ通勤する人、観光関連の就業者、基地関連の勤務者など、想定する入居者像によって必要な条件は異なります。

    単身者向けでも、駐車場、インターネット、室内設備、通勤のしやすさが募集の強さを左右することがあります。ファミリー向けなら、間取り、駐車台数、生活利便性、学校区を気にする入居者もいます。

    沖縄では、車を使う生活を前提にした駐車場の確保や使いやすさが、再募集時の条件を変えることがあります。台風や塩害による室外機、給湯器、鉄部、防水などの傷みは、維持費だけでなく、室内外の印象や募集時の説明にも影響します。

    需要があるとは、「人が多そう」という意味ではありません。

    誰に、どの賃料で、どの条件なら選ばれるのかを、競合と比べて説明できる状態です。

    賃貸需要の根拠が見えたとしても、返済と修繕を入れた資金繰りに余力がなければ、保有を続けやすいとは言えません。

    手残りは、空室・修繕・金利上昇を入れて初めて見えてくる

    表面利回りは、候補を比べる入口としては役立ちます。しかし、保有中の資金繰りを確認するには、家賃収入から支出を順番に引く必要があります。

    確認の順番は、次のように考えると分かりやすくなります。

    1. 現在の賃料収入と、満室想定の賃料収入を分ける
    2. 借入返済を引く
    3. 固定資産税、管理費、保険料、共用部費用を引く
    4. 修繕費、募集費、原状回復費を将来の支出として見る
    5. 空室や賃料下落が起きた場合も、毎月の不足額を補えるかを確かめる

    固定資産税だけを引いて「経費を見た」とは言えません。管理費、保険料、設備交換、原状回復、募集費などは、物件の条件や運営方法で変わります。

    また、修繕費は毎月同じように発生するわけではありません。だからこそ、通常の月次収支だけでなく、大きな支出が来た年にも手元資金が耐えられるかを確認します。

    仮想ケースで見る、利回りと手残りの違い

    ここでは説明のため、購入価格1億円、年間満室想定賃料900万円、表面利回り9%の賃貸物件を考えます。

    自己資金30%、借入70%、金利3.0%、35年返済という仮定では、家賃収入から返済と概算経費を引いた後の手残りは、表面利回りが示す印象より小さくなります。

    見る数字 何が分かるか それだけでは分からないこと
    表面利回り 価格に対する満室想定賃料の割合 返済、経費、空室、修繕、出口
    月額手残り 保有中に残る現金の目安 大規模修繕や売却時の結果
    手元資金 想定外の支出へ耐える余力 毎月の収支が成立するか
    売却後の手取り 売却費と残債を引いた後の現金 その価格で売却できる保証

    同じ物件でも、借入額が増えれば返済額は増えます。空室が一室出れば家賃収入は下がり、設備交換が重なれば一時的な支出も増えます。

    そのため、収支をよく見せるために楽観的な条件を重ねるのではなく、先に下振れを入れても続くかを見ることが大切です。

    不明な費用や資料があるときは、単に「確認が必要」と止めません。たとえば修繕履歴が分からなければ、次に見るべき資料は防水、外壁、配管、電気設備、給湯器などの更新履歴です。その情報がないと、いつ、どの程度の支出が出る可能性があるかを資金計画に入れにくくなります。

    保有中の手残りが見えたら、次は、必要なときに物件をどう手放せるかを考えます。

    出口は「売れるか」ではなく、誰がその物件を買うかで考える

    出口戦略というと、「将来売れるか」を考えることだと思われがちです。

    しかし実務では、誰が次の買主になり得るかを考えるほうが、出口の条件を具体化しやすくなります。

    次の買主が見るのは、利回りだけではない

    投資家が買主になる場合は、現在の賃料、空室の出方、経費、修繕履歴、管理のしやすさ、融資条件を見ます。

    土地や自用目的を重視する買主なら、立地、接道、境界、再建築条件、建物をどう使えるかを重視することがあります。
    事業者であれば、用途、駐車場、改修のしやすさ、周辺需要が判断材料になります。

    同じ物件でも、次の買主が広く想定できるのか、特定の経験や資金力を持つ人に限られやすいのかで、売却時の選択肢は変わります。

    築古物件では、次の買主の融資も出口を変える

    築年数が進んだ物件では、自分が購入するときの融資だけでなく、将来の買主がどの程度の借入期間を取れるかも、出口の見方に影響します。

    借入期間が短くなれば、同じ借入額でも毎月返済は重くなります。
    次の買主が受け取る家賃収入に対して返済負担が大きくなれば、買主が考える価格や自己資金の置き方が変わることがあります。

    ただし、融資期間は築年数だけで決まりません。
    金融機関、構造、修繕状況、担保評価、買主の属性によって見方が変わります。

    「築古だから売れない」「融資が付かない」と決めつけるのではなく、どの条件なら次の買主が収支を説明しやすいかを考えることが重要です。

    売却以外の出口も、購入前に並べる

    出口は売却だけではありません。

    • 現況のまま賃貸運用を続ける
    • 必要な修繕で建物を延命する
    • 改修により賃料や入居者層を見直す
    • 建物を解体して土地として考える
    • 家族が引き継ぎやすい形へ整える

    どの選択肢にも、費用と条件があります。
    改修なら、工事費をどの程度の賃料改善や空室期間の短縮で回収できるかを見ます。土地として考えるなら、解体費、再建築条件、境界、建築費などを別に確認します。

    出口を考えることは、売却を前提にすることではありません。
    保有中に選択肢を失わないために、将来の買主や次の使い方から逆算することです。

    では、同じ利回りに見える物件でも、判断の分かれ目はどこにあるのでしょうか。

    ケースで比べる:高利回りでも苦しくなる物件、選択肢を残せる物件

    次のケースは、特定の物件を示すものではありません。
    利回りから入る判断と、賃貸需要・資金繰り・出口をつなげる判断の違いを考えるための例です。

    比較する視点 ケースA:選択肢を残しやすい状態 ケースB:条件が崩れると苦しくなりやすい状態
    賃貸需要 想定入居者、競合、賃料、駐車場の根拠を説明できる 満室という結果だけで、退去後の条件が見えない
    月額手残り 経費と返済を引いた後にも余力がある 満室前提でなければ余力が薄い
    修繕 更新履歴を確認し、予備費を残している 修繕履歴が分からず、手元資金も薄い
    借入 金利上昇や返済期間の違いを試している 現在の低い返済額だけで成立させている
    出口 次の買主と、説明できる収入・修繕履歴を想定している 表面利回りだけで売却時の説明を考えている

    ケースAは、将来の結果が約束されている状態ではありません。
    それでも、条件が崩れたときに何を調整するか、どの資料で説明するか、どの選択肢を残すかを考えられます。

    ケースBも、直ちに問題があると決めるものではありません。
    ただ、再募集、修繕、借入、出口のどこかが崩れたとき、追加資金や売却条件の見直しが必要になる可能性があります。

    さらに、同じ物件でも投資家側の条件で見方は変わります。

    たとえば、自己資金を入れた後も十分な予備資金を残せる人と、購入資金で現金をほぼ使い切る人では、空室や設備交換への耐性が異なります。
    保有を長く続けられる人と、数年後の売却を前提にする人でも、次の買主の融資や修繕履歴への向き合い方は変わります。

    物件の条件だけで答えを出すのではなく、自分の資金計画と出口の選択肢を重ねて見ることが必要です。

    物件探しの前に、「借り続けられるか」と「手放せるか」を決めよう

    不動産投資を始めるとき、最初に探したくなるのは利回りの高い物件かもしれません。

    しかし、資産を減らさないための判断は、利回りの順位表から始まりません。次の入居者にも選ばれる根拠があるか、空室や修繕が出ても資金繰りが続くか、必要なときに次の買主や別の使い方を考えられるかから始まります。

    購入前には、次の4点を自分の言葉で説明できるか確かめてみてください。

    • 次の入居者像と、その賃料が成り立つ根拠
    • 空室・修繕・金利上昇後の資金繰り
    • 想定する買主に、収入と建物の状態を説明できる材料
    • 改修や条件変更を行う場合の費用と、成立する条件

    説明できない項目があれば、急いで結論を出す必要はありません。条件を見直す、資料を増やす、今回は保留することも、資産を守る投資判断です。

    良い物件かどうかを一言で決めるよりも、自分の資産計画で持ち続けられ、必要なときに選択肢を残せるかを確かめる。その順番が、利回りに振り回されない投資判断につながります。

    次は「収益物件の出口戦略はいつ考えるべきか」で、保有継続・売却・建替え・相続をどのように比較するかを整理します。

    本記事は物件購入を推奨するものではなく、投資判断の考え方を共有することを目的としています。

  • 沖縄不動産ニュースまとめ 2026年7月|観光・物流・住宅の動き

    沖縄不動産ニュースまとめ 2026年7月|観光・物流・住宅の動き

    今月の概要

    7月の沖縄不動産は、需要が強いか弱いかを一つの数字だけで判断しにくい月でした。

    買う人は、駅に近い中古マンションのように動きが速い市場と、新築マンションの価格帯・利用目的で分かれる市場を見分ける必要があります。
    貸す人は、観光需要だけでなく、家賃設定、修繕、設備更新、入居者支援制度まで含めて収支を考える局面です。

    沖縄公庫の県内企業景況調査では、2026年4〜6月期の全業種売上DIが18.0となり、17期連続でプラスでした。
    一方、7〜9月期の見通しは14.8、資金繰りDIも先行きマイナス見通しです。
    景気の底堅さがある一方、建築費・人手不足・資金調達の負担が重なるため、売上や宿泊客の増加だけで投資余力を判断しないことが重要です。

    日銀那覇支店の短観では、借入金利水準の判断DIが先行き64まで上昇しました。
    貸出態度はなお「緩い」側ですが、金利上昇を見込む企業が増えています。
    観光客数は6月に前年同月比4.0%減となり、台風や航空便の影響も確認されました。

    ホテルや物流施設の供給は進む一方、募集日程の見直しもあり、今月は「需要があるから買う」のではなく、返済・管理・修繕・開業時期を物件ごとに確認することが判断の起点になります。

    2026年7月ニュース一覧


    💹 市況・需給の変化

    沖縄の景気ウォッチャー調査、駅近中古マンションなどに強い引き合い

    • 出典:内閣府「景気ウォッチャー調査(令和8年6月調査)―沖縄(現状)―」
    • 公開日:✅ 2026-07-08
    • リンク:[この記事を読む]
    • 要約:県内の不動産関係者から、分譲住宅への問い合わせが強いこと、駅に近い中古マンションは仲介会社からの問い合わせが多く成約も早いことが報告されました。新築マンションでは、高層階の高価格帯と、地元居住者向けの手頃な価格帯で反応が分かれています。

    ValueLab視点(コメント)

    「沖縄の住宅が強い」とまとめるのではなく、立地・価格帯・利用目的で成約までの速さが違うと読みます。
    売却を考える人は問い合わせ数だけでなく、内見から申込までの期間を確認し、購入を考える人は希望価格に対してどの層が実際に買うのかを見極めることが大切です。


    沖縄公庫の企業景況、売上は底堅いが先行きの資金繰りに注意

    • 出典:沖縄振興開発金融公庫「県内企業景況調査結果(2026年4〜6月期実績、2026年7〜9月期見通し)」
    • 公開日:✅ 2026-07-24
    • リンク:[この記事を読む]
    • 要約:2026年4〜6月期の全業種売上DIは18.0で、17期連続のプラスでした。建設業はマイナスからプラスに転じ、宿泊・飲食業も観光需要を背景に売上が増えました。ただし7〜9月期の売上DI見通しは14.8、資金繰りDIは0.3からマイナス2.0の見通しです。

    ValueLab視点(コメント)

    売上が伸びている企業があることと、不動産の投資余力が高いことは同じではありません。
    物件を買う・建てる場合は、満室想定の収入ではなく、家賃や宿泊単価が下がったときに借入金返済、修繕、人件費を払えるかを先に確認します。


    💼 投資環境(利回り・管理・家賃)

    住宅省エネ2026キャンペーン、賃貸集合給湯器の更新も対象に

    • 出典:国土交通省ほか「住宅省エネ2026キャンペーン」
    • 公開日:✅ 2026-07-26時点の更新
    • リンク:[この記事を読む]
    • 要約:全国動向だが沖縄オーナーにも関係する実務材料です。新築・リフォーム向けに、窓、給湯、省エネ性能など4つの事業が案内され、賃貸集合給湯省エネ2026事業では賃貸集合住宅のオーナー・施工業者が対象となる仕組みが示されています。

    ValueLab視点(コメント)

    沖縄でも給湯器や窓の更新時期は、空室期間、入居者の光熱費、故障対応の負担に影響します。
    補助金が使えると決めつけず、対象設備、契約時期、予算残額、施工業者の登録条件を確認したうえで、更新費用と家賃維持の効果を比較します。


    💰 金利・融資環境

    日銀那覇支店短観、借入金利の先高観が強まる

    • 出典:日本銀行那覇支店「県内企業短期経済観測調査結果(2026年6月調査)」
    • 公開日:✅ 2026-07-01
    • リンク:[この記事を読む]
    • 要約:139社を対象にした調査で、県内企業の業況判断DIは全産業42、非製造業44でした。借入金利水準の判断DIは最新50から先行き64へ上昇し、貸出態度DIは13で、なお緩い側ですが前回より低下しました。

    ValueLab視点(コメント)

    借入金利水準DIは、金利が上がると答えた企業の割合から下がると答えた企業の割合を引いたものです。
    投資判断では、現在の返済額だけでなく、金利が上がった場合の返済額、修繕積立、空室期間を同じ表に入れ、借りられる額ではなく返せる額から借入額を決めます。


    🏗 開発・再開発・用途変更

    那覇・旭橋駅近くに10階建てホテル、7月15日に開業

    • 出典:B-Lot「新築ホテル 竣工・開業のお知らせ」
    • 公開日:✅ 2026-07-08
    • リンク:[この記事を読む]
    • 要約:那覇市東町で、ゆいレール旭橋駅と那覇バスターミナルから徒歩4分の「ホテルリビングイン旭橋駅前EAST」が完成し、7月15日に開業しました。10階建てRC造で、セルフチェックイン、洗濯機、ガス乾燥機などを備え、最大4人での宿泊に対応します。

    ValueLab視点(コメント)

    駅・バスターミナルに近い宿泊施設の供給は、周辺の宿泊競争だけでなく、清掃、騒音、短期滞在者対応の管理需要にも関係します。
    周辺物件を運用する人は、宿泊施設の開業をそのまま賃料上昇と結びつけず、用途、客層、管理費用の変化を確認します。


    恩納村に139室のホテルコンドミニアム、7月15日に開業

    • 出典:日鉄興和不動産ほか「BLISSTIA SUITES & RESORT 沖縄恩納村」
    • 公開日:✅ 2026-07-08
    • リンク:[この記事を読む]
    • 要約:恩納村で139室のホテルコンドミニアムが7月15日に開業しました。所有者が未使用期間に宿泊でき、運営会社とのホテル賃貸借契約に基づいて予約に応じた賃料を受け取る商品として案内されています。

    ValueLab視点(コメント)

    ホテルコンドミニアムは、一般の賃貸住宅とは収入の仕組みが違います。
    購入を検討する場合は、運営会社、賃料の計算方法、稼働率、修繕負担、所有者の利用制限、売却時の買い手層を契約書で確認し、表面利回りだけで比較しないことが重要です。


    那覇港総合物流センターⅡ期、事業者募集スケジュールを見直し

    • 出典:那覇港管理組合「那覇港総合物流センターⅡ期に係る事業者募集について」
    • 公開日:✅ 2026-07-27
    • リンク:[この記事を読む]
    • 要約:那覇港総合物流センターⅡ期について、7月上旬に予定されていた2回目の個別対話結果の公表が延期され、今後のスケジュールは改めて案内されることになりました。同センターは集貨・創貨と物流関連産業の集積を目的としています。

    ValueLab視点(コメント)

    物流施設は、計画があることと稼働して地域需要が生まれることの間に時間差があります。
    周辺の土地や事業用物件を判断するときは、募集条件、事業者決定、工事、稼働開始のどこまで進んだ情報なのかを分け、予定だけで賃料や地価を先に織り込まないようにします。


    那覇港港湾計画の変更資料作成業務を公募

    • 出典:那覇港管理組合「令和8年度那覇港港湾計画変更に係る資料作成等業務委託」
    • 公開日:✅ 2026-07-15
    • リンク:[この記事を読む]
    • 要約:那覇港の港湾計画変更に向けた資料作成等業務の委託が公表されました。これは長期的な港湾インフラの検討材料を作る段階であり、施設の開業や土地利用の変更が決まったという発表ではありません。

    ValueLab視点(コメント)

    港湾計画は物流・観光・事業用地の将来像を考える材料になりますが、直ちに住宅賃料や売買価格へ反映できるニュースではありません。周辺物件を調べるときは、計画区域、実施時期、交通動線、騒音や大型車両の影響を別々に確認します。


    🏚 相続・空き家・税制

    沖縄県の住宅セーフティネット制度を、空き家活用の選択肢として確認

    • 出典:沖縄県「住宅セーフティネット制度」
    • 公開日:✅ 2026-07-23
    • リンク:[この記事を読む]
    • 要約:住宅確保要配慮者向けの登録住宅、改修、家賃、入居支援の仕組みが、大家・不動産事業者向けに説明されています。相続後に使い道が決まらない住宅でも、所在地、状態、改修費、管理体制が合えば、空き家のままにしない選択肢になり得ます。

    ValueLab視点(コメント)

    相続した住宅は、売るか自分で使うかだけでなく、改修して貸せるか、制度を使えるか、管理を続けられるかで判断が変わります。
    相続人だけで決めず、名義、修繕見積もり、入居者対応、将来の売却可能性を並べて、制度の登録・補助条件と照合します。


    🌍 外部環境(人口・観光・倒産など)

    沖縄県の6月入域観光客数、前年同月比4.0%減

    • 出典:沖縄県「令和8年6月入域観光客数概況(速報)」
    • 公開日:✅ 2026-07-27
    • リンク:[この記事を読む]
    • 要約:2026年6月の入域観光客数は80万5,700人で、前年同月比3万3,200人、4.0%減でした。国内客は58万600人で3.2%減、外国客は22万5,100人で5.9%減となり、6月7日の熱帯低気圧などによる航空便欠航の影響も示されています。

    ValueLab視点(コメント)

    観光客数が多いことと、すべての宿泊施設・地域の収益が安定することは別です。
    宿泊・店舗を持つ人は国内客と外国客、月別の稼働、台風によるキャンセルや休業を分けて収支を確認し、住宅賃貸では観光需要を居住需要と混同しないことが大切です。


    日銀、九州・沖縄の景気は緩やかに回復と判断も住宅投資は弱い

    • 出典:日本銀行「地域経済報告(さくらレポート、2026年7月)」
    • 公開日:✅ 2026-07-09
    • リンク:[この記事を読む]
    • 要約:九州・沖縄の景気判断は「一部に弱い動きがみられるが、緩やかに回復している」と据え置かれました。個人消費は物価上昇の影響を受けながらも底堅く、設備投資は高水準ですが、住宅投資は弱いとされています。

    ValueLab視点(コメント)

    この報告は沖縄県だけの統計ではなく、九州・沖縄を一つの地域として見た判断です。
    沖縄の物件を考えるときは、地域全体の景気判断を参考にしつつ、実際の家賃、空室、建築費、融資条件を物件単位で確認し、広域の景況感だけで需要を決めないようにします。


    今月の市場を読む6つの視点

    📈 不動産の値段と売買量はどう動いたか

    • 駅近中古マンションの問い合わせ・成約の速さと、新築の価格帯別の反応を分けて確認する。
    • 売買の勢いを判断するときは、問い合わせ数だけでなく成約までの期間と購入者の価格帯を見る。

    💼 賃貸経営の収支・管理はどう変わるか

    • 家賃を下げる前に、募集対象、保証、改修、設備更新の組み合わせを確認する。
    • 給湯器や窓の更新費用、空室期間、入居者の光熱費を管理収支に入れて比較する。

    🏦 住宅ローン・金利・融資の環境はどうなっているか

    • 借りられる額ではなく、金利上昇時の返済額、修繕積立、空室期間を含めて返せる額を確認する。
    • 企業景況が底堅くても、資金繰りと借入金利の先行きを別に試算する。

    🏗️ 新しいホテル・物流施設や再開発はどこで動いているか

    • ホテル、物流施設、港湾計画は、計画・募集・着工・開業・稼働の段階を分けて確認する。
    • 供給が増えることを周辺賃料の上昇と直結させず、用途、客層、交通、管理費用の変化を見る。

    📋 空き家・相続・税制で何か変わったか

    • 相続した住宅は、売却・自用・改修賃貸・制度利用の条件を並べて比較する。
    • 住宅セーフティネットや空き家制度は、所在地、名義、改修費、管理体制と適用条件を照合する。

    ✈️ 沖縄に来る人・住む人は増えているか

    • 入域観光客数は国内客・外国客・台風や航空便の影響を分けて確認する。
    • 観光需要を居住需要と混同せず、宿泊・店舗・住宅賃貸の収支を用途別に見る。

    今月の構造的変化

    1. 住宅需要は一方向ではなく、駅近中古マンションの速い成約と、新築の価格帯・利用目的による選別に分かれています。
    2. 観光需要は沖縄の不動産を支える一方、国内外の客層、台風・航空便、建築費・人手不足によって収益の振れ幅も生みます。
    3. 金利・物流インフラ・ホテル供給が同時に動くため、投資判断は「需要があるか」だけでなく、返済、管理、修繕、開業・稼働時期を確認する段階に入りました。


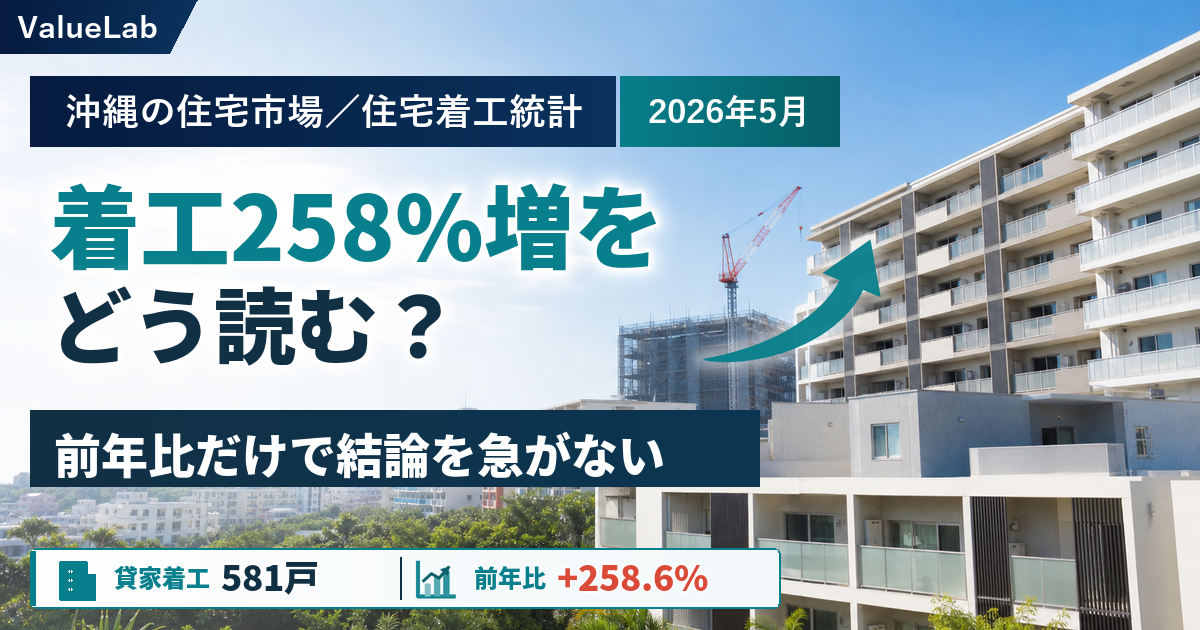
  • 前年比+258.6%だけでは読めない。沖縄の貸家着工をどう見るか|定点観測(2026年5月)

    前年比+258.6%だけでは読めない。沖縄の貸家着工をどう見るか|定点観測(2026年5月)

    着工が増えていたら、賃貸市場は安心なのでしょうか

    沖縄で賃貸経営や収益物件の保有を考えるとき、「新しい貸家がどれだけ建っているか」は空室や募集競争を考える材料になります。ただし、着工が増えた月に、すぐ供給過多や需要拡大と結論づけることはできません。

    沖縄県土木建築部 建築指導課の「住宅着工統計(月次)」をもとに、2026年5月の数字を不動産オーナー・投資家の視点で読み解きます。
    速報としてではなく、次回以降の統計や自分の物件エリアにも使える数字の見方を整理する定点観測です。

    2026年5月の貸家着工は581戸、前年同月比は+258.6%でした。
    この伸びを、どの比較で読むと市場の実態に近づけるのでしょうか。

    581戸という数字は、なぜ大きく見えるのか

    前年同月比が+258.6%となった直接の背景には、2025年5月の貸家着工が162戸と低かったことがあります。比較する前年の数字が小さいと、同じ戸数の増加でも伸び率は大きくなります。

    一方で、2026年5月の581戸は、直近3か月の平均である636.0戸を55戸下回りました。前年比は強くても、単月だけでは毎月の着工が安定して増えているとは言い切れません。

    指標 2026年5月 比較対象
    貸家着工戸数 581戸 2025年5月は162戸
    前年同月比 +258.6% 2025年5月比
    3か月移動平均 636.0戸 2025年同時期比+63.6%
    単月と3か月移動平均の差 -55戸 単月は平均より-8.6%

    前年比は市場の変化に気づく入口になりますが、反動増を含むかどうかを分けて見ると判断しやすくなります。
    では、単月のばらつきをならした数字は、何を示しているのでしょうか。

    3か月平均は、供給の基調をどう映すのか

    月ごとの着工には、案件の申請時期や工事の集中による振れがあります。
    そこで役立つのが3か月移動平均です。直近3か月の着工戸数を平均して、単月の上下をならした数字です。

    2026年5月の貸家3か月移動平均は636.0戸で、2025年7月の底値305.7戸から330.3戸、108.1%上昇しています。
    5月の単月は平均を下回りましたが、4月の628.0戸に続いて600戸台を保っており、供給の基調は持ち直していると読めます。

    ただし、この統計だけでは、どの市町村・間取り・家賃帯に着工が集中しているかまでは分かりません。
    自分の物件と競合する供給かは、募集物件や完成予定物件も合わせて見ると整理しやすくなります。

    3か月平均の改善は、賃貸だけの動きなのでしょうか。それとも住宅市場全体にも広がっているのでしょうか。

    全住宅は1,000戸台の手前まで戻ってきた

    全住宅は、持家・貸家・分譲住宅・給与住宅を合計した数字です。
    2026年5月は918戸、前年同月比+126.1%で、3か月移動平均は998.7戸となりました。
    2025年7月の全住宅3か月移動平均610.3戸からは63.6%上昇しました。

    次月は3月の1,177戸が平均計算から外れ、4月901戸・5月918戸・6月の着工戸数で計算します。
    この平均を1,000戸以上にするには、6月の全住宅着工が1,181戸以上となることが目安です。一方、5月の単月918戸は移動平均を80.7戸下回ります。

    市場全体も回復方向ですが、1か月の伸び率ではなく、1,000戸前後で安定するかを見るほうが実態に近づきます。

    指標 貸家 全住宅
    2026年5月の単月着工 581戸 918戸
    前年同月比 +258.6% +126.1%
    3か月移動平均 636.0戸 998.7戸
    前年同期比(3か月移動平均) +63.6% +15.5%

    貸家だけが急増しているのではなく、全住宅も持ち直しています。
    ただし、沖縄では全国平均と同じ読み方だけで、供給の重さを判断できるのでしょうか。

    沖縄では「貸家の比重」と「世帯の増え方」を重ねて見る

    2025年の沖縄県は、全住宅着工9,916戸に対して世帯純増が8,645世帯で、着工/世帯純増倍率は1.1倍でした。
    これは、世帯の増加を少し上回る住宅が建ったことを示す目安です。

    同年の貸家比率は50.2%で、全国の43.9%を6.3ポイント上回りました。一方で貸家指数は沖縄87.6、全国105.9で、沖縄は2020年比の着工水準では全国を下回っています。

    沖縄は貸家の比重が高い市場であるため、物件のあるエリア・間取り・駐車場の有無まで分けて見ることが判断を変えます。
    たとえば、車での移動が前提になりやすい地域では、同じ貸家でも駐車場の台数や通勤先への距離で競争力が変わります。

    世帯増加と新築供給を重ねて見て、数字を自分の物件に置き換えるには、どの軸を持てばよいのでしょうか。

    着工統計を物件判断へつなぐ、3つの分け方

    単月の前年比と3か月移動平均を分けます。
    前年比が大きくても前年の水準が低ければ反動を含むため、平均が数か月続くかを見ると供給の方向をつかみやすくなります。

    県全体の着工と自分の物件の競合供給を分けます。
    市町村、アクセス、間取り、駐車場、想定家賃帯が違えば、同じ「貸家着工」でも空室への影響は同じではありません。

    新築供給と既存物件の競争力を分けます。
    新築が増える局面では、設備や募集条件を一律に下げるのではなく、近隣の募集件数・募集賃料・間取り・専有面積(㎡数)・駐車場条件・入居可能時期を比べると、自分の物件がどの条件で競合しているかを整理しやすくなります。

    この3つを分ければ、統計を見て不安になるだけで終わりません。
    実際の募集や保有判断では、まず何から確かめると材料が増えるのでしょうか。

    次の募集や保有判断に、まず重ねたい4つの数字

    • 近隣の完成予定物件:同じ間取り・近い専有面積・家賃帯の新築が増えるかを見ると、募集競争の変化を早めにつかめます。
    • 同条件の募集件数:賃貸ポータルサイトで、間取り・専有面積・家賃帯が近い物件の掲載件数を比べると、競合の多さを把握しやすくなります。
    • 募集賃料と募集条件:家賃だけでなく、共益費、敷金・礼金、設備の違いを並べると、価格以外で選ばれる条件を見つけやすくなります。
    • 駐車場条件と入居可能時期:沖縄では車利用が前提になる地域も多く、駐車場の台数・料金と入居可能時期まで比べると、競争条件を捉えやすくなります。

    どれも単独では結論になりませんが、着工統計と同じ月に並べると、県全体の供給変化が自分の物件へ及んでいるかを考えやすくなります。
    こうした数字を重ねたとき、最後にどのような姿勢で判断するとよいのでしょうか。

    増加率ではなく、比較の組み合わせで市場を読む

    2026年5月の沖縄県は、貸家581戸、貸家3か月移動平均636.0戸、全住宅3か月移動平均998.7戸でした。前年の低水準による反動を含みながらも、複数月で見ると供給は持ち直しています。

    ただし、着工の増加は「すぐ空室が増える」「今後も需要が強い」のどちらかを単独で示すものではありません。
    前年比と3か月移動平均、県全体と競合エリア、世帯増加と既存物件の反応を組み合わせると、市場の数字を自分の判断材料へ変えやすくなります。

    次回の統計では、貸家の3か月移動平均が600戸台を維持するか、全住宅が1,000戸台に定着するかを確認すると、今回の回復が続いているかを捉えやすくなります。

    ※出典:沖縄県土木建築部 建築指導課「住宅着工統計(月次)」(2026年5月)、国土交通省「建築着工統計調査 住宅着工統計」(e-Stat 統計コード:00600120)

  • 表面利回りは入口、手残りは保有中|出口まで見る自己資金IRR

    表面利回りは入口、手残りは保有中|出口まで見る自己資金IRR

    5,000万円、年間賃料450万円、表面利回り9%の一棟収益物件があります。

    自己資金30%なら、自己資金IRRは約9.0%。自己資金10%なら約16.0%です。
    同じ物件でも、資金計画によって数字は変わります。

    あなたなら、IRRが高い16.0%の案を選ぶでしょうか。

    この記事では、3つの数字を時間の流れに沿って整理します。

    • 表面利回りは「入口」
    • 手残りは「保有中」
    • IRRは「出口まで」

    表面利回り9%は、入口の数字にすぎない

    表面利回りは、年間賃料を物件価格で割った数字です。

    450万円 ÷ 5,000万円 = 9.0%

    物件を探す入口では便利です。ただし、借入返済、運営費、取得費、修繕費、売却費、ローン残高は入っていません。

    表面利回りから分からないこと 判断への影響
    返済・経費後に残る現金 保有中の資金繰りを読めない
    取得時に出す現金 実際の投資額を読めない
    売却時に戻る現金 出口で残債を消せるか分からない
    お金を受け取る時期 回収の早さを比べられない

    表面利回りだけで買うかどうかを決めると、入口の数字で投資全体を判断することになります。

    では、表面利回りを見たあと、保有中に残るお金はどう確かめればよいのでしょうか。

    保有中に残るのは、年約188万円

    賃料から返済と運営費を引けば、保有中の手残りが分かります。

    ここでは、自己資金30%、借入70%で計算します。金利3.0%、35年返済です。

    項目 金額・年額の概算 考え方
    購入価格 50,000,000円 説明用の物件価格
    自己資金 15,000,000円 購入価格の30%
    取得時諸費用 3,500,000円 購入価格の7%とした仮定
    借入額 35,000,000円 購入価格の70%
    年間賃料収入 4,500,000円 満室想定収入
    借入返済 1,616,371円 月約134,698円
    固定資産税 400,000円 説明用の仮定
    管理費 225,000円 賃料収入の5%
    保険料 150,000円 年額の概算
    修繕費 225,000円 賃料収入の5%
    返済だけを引いた年間手残り 2,883,629円 賃料収入-借入返済
    返済・概算経費後の年間手残り 1,883,629円 月約156,969円

    保有中の手残りは、年約188万円、月約15.7万円です。

    固定資産税、管理費、保険料、修繕費は概算です。空室、募集費、原状回復、大きな設備交換があれば、実際の手残りは下がります。固定資産税だけを総経費として扱わないことも大切です。

    では、保有中の手残りが分かれば、投資全体を判断できるのでしょうか。

    IRRは、出口までのお金を年率で見る

    保有中の手残りだけでは判断できません。
    手残りは保有中の数字であり、取得時の支出と売却時の回収を含まないからです。

    IRRとは何か

    IRRはInternal Rate of Returnの略で、日本語では「内部収益率」です。

    表面利回りは物件価格に対する賃料収入の割合です。
    自己資金IRRは、投資家が実際に出したお金と受け取ったお金を、発生時期も含めて測ります。

    見るお金は4つです。

    1. 取得時の持ち出し
    2. 保有中の手残り
    3. 途中の追加支出
    4. 売却費と残債を引いた売却手取り

    自己資金IRRは、これらの現在価値の合計がゼロになる年率です。
    簡単にいえば、「購入から売却まで、自己資金を年率何%で運用した計画か」を1つの数字にします。

    IRRが10%でも、毎年10%の現金が入るわけではありません。売却時にまとめて回収する計画でも10%になるためです。
    将来の賃料や売却価格が変われば、IRRも変わります。

    指標 見る時点 分かること 分からないこと
    表面利回り 入口 価格に対する満室賃料 返済、経費、出口
    年間手残り 保有中 1年間に残る現金 取得費、売却、時間
    自己資金IRR 出口まで 全期間の自己資金効率 安全性、利益額

    日付が毎年同じならIRR関数、取得費や修繕費の日付が不規則なら

    関数を使います。

    IRRに入れる初期投資は、頭金だけではありません。仲介手数料、登記費用、融資関係費、取得時の工事費など、投資家が実際に出した現金を含めます。

    同じ物件で自己資金IRRが約9.0%と約16.0%なら、高いほうがよいのでしょうか。

    IRR16%でも、安全とは限らない

    高いほうがよいとは限りません。IRRが上がった理由を確かめる必要があります。

    想定条件は、購入価格5,000万円、年間賃料450万円、取得費350万円、保有10年、売却価格4,500万円です。税金は個人差が大きいため含めない税引前試算です。

    比較項目 自己資金30% 自己資金10% フルローン比較
    初期の現金持ち出し 18,500,000円 8,500,000円 3,500,000円
    借入額 35,000,000円 45,000,000円 50,000,000円
    月額返済 約134,698円 約173,183円 約192,425円
    年間返済 約1,616,371円 約2,078,191円 約2,309,101円
    概算経費後の年間手残り 約1,883,629円 約1,421,809円 約1,190,899円
    月額手残り 約156,969円 約118,484円 約99,242円
    DSCR(返済余裕率) 約2.17倍 約1.68倍 約1.52倍
    10年後のローン残高 約28,404,545円 約36,520,129円 約40,577,922円
    10年後の売却手取り 約15,245,455円 約7,129,871円 約3,072,078円
    自己資金IRR 約9.0% 約16.0% 約33.8%

    物件の賃料収入とNOI(純営業利益)は変わっていません。IRRが上がった主因は、自己資金という分母が小さくなり、借入によるレバレッジが強くなったことです。

    借入を増やすほどIRRは上がりました。一方で、手残り、DSCR(返済余裕率)、売却手取りは下がっています。
    DSCR(返済余裕率)は、NOI(純営業利益)を年間返済額で割った返済余力の指標です。

    下振れも見ます。年間賃料を10%減、10年後の売却価格を4,200万円とします。

    下振れ時の比較 自己資金30% 自己資金10% フルローン比較
    年間手残り 約1,478,629円 約1,016,809円 約785,899円
    DSCR 約1.92倍 約1.49倍 約1.34倍
    売却手取り 約12,335,455円 約4,219,871円 約162,078円
    自己資金IRR 約5.4% 約8.6% 約18.5%

    売却価格が下がると、3案すべてのIRRは低下します。フルローンでも売却手取りは約16万円残りますが、安全余裕は小さい状態です。
    売却費の増加や追加修繕で持ち出しへ変わる可能性があるため、IRRの数字だけでなく出口の余裕額を確認します。

    IRRは重要ですが、手残り、DSCR(返済余裕率)、LTV(総資産有利子負債比率)、売却手取り、手元資金と一緒に見ます。

    では、借入を増やさずにIRRと安全性を改善するには、何を見直せばよいのでしょうか。

    沖縄では、出口の根拠を先に確かめる

    見直すのは、賃料、空室期間、修繕、融資条件、売却価格の根拠です。
    収入を増やすだけでなく、出口まで再現できる計画にします。

    見直す項目 期待できる効果 判断条件
    退去後に8室を月2,000円上げる 最大年192,000円の増収 相場、設備、空室期間が見合う
    設備や募集条件を改善する 賃料維持、空室短縮 改修費を何年で回収できるか
    台風・塩害の予防修繕 突発支出と価値低下を抑える 防水、金物、室外機の履歴がある
    自己資金を追加する 返済とDSCRを改善 追加後も予備資金が残る
    金利を交渉する 手残りを改善 実際の条件が取れ、上昇時も耐えられる

    沖縄では、経年劣化、台風・塩害、資材の納期、駐車場需要が手残りと出口を変えます。
    基地・観光・学生・通勤などの需要も、地域名だけでなく入居者属性と競合物件で確かめます。

    自己資金を増やすと、IRRは下がる場合があります。それでも、修繕余力と出口の安全幅が増えるなら、率の一部を手放す意味があります。

    入口・保有中・出口の3段階を、実務ではどの順番で確認すべきでしょうか。

    入口・保有中・出口の順に再計算する

    入口、保有中、出口の順番で確認します。

    1. 入口:価格、満室賃料、頭金、取得費を並べる
    2. 保有中:現況賃料、運営費、返済、修繕から手残りを出す
    3. 出口:売却価格から売却費と残債を引く
    4. 全期間:入出金の日付を並べ、IRRを計算する
    5. 下振れ:賃料、金利、売却価格を悪化させて再計算する

    今日確認できるチェックリスト

    • 表面利回りだけで判断していないか
    • 頭金だけでなく取得費も入れたか
    • 返済後ではなく、経費後の手残りを見たか
    • 修繕と設備交換を発生年へ置いたか
    • 売却費・残債後の手取りを入れたか
    • IRRの高さが、賃料改善・早期回収・借入増加のどれで生まれたか説明できるか
    • 下振れ時にも売却費・残債後の手取りが残るか

    判断フローチャート

    判断の分かれ目 次の検討へ進む 前提を作り直す
    保有中の手残り 空室・修繕後も黒字 満室前提でしか黒字にならない
    IRRが高い理由 運営改善や早い回収 借入増加や楽観的な出口だけ
    売却時の手取り 売却費と残債を引いても現金が戻る 売却費や価格下落で手取りが消える

    この3つがそろえば、IRRを単独の順位表ではなく、出口までの判断材料として使えます。

    では、表面利回り・手残り・IRRを、最終的にどう使い分ければよいのでしょうか。

    まとめ|3つの数字を時間軸で使い分ける

    表面利回りは入口、手残りは保有中、IRRは出口までを見る数字です。

    表面利回りで候補を絞り、手残りで保有中の資金繰りを確かめます。そのうえで、取得費、追加支出、売却手取りまでIRRへ入れます。

    IRRだけで答えを出すのではありません。
    高い理由と崩れる条件を説明できたとき、IRRは出口まで考える投資指標になります。

  • 2026年4月の沖縄不動産市場温度計|総合判定「弱含み」の背景と投資家への示唆

    2026年4月の沖縄不動産市場温度計|総合判定「弱含み」の背景と投資家への示唆

    【データについて】
    本記事は2026年4月の統計データをもとに作成しています。
    住宅着工統計は約3〜4か月の公表ラグがあり、最新月のデータが揃った時点で分析・執筆を行うため、公開時期と統計月にずれが生じます。
    データが示すトレンド(方向感・継続月数)の読み方は、公開時点でも参考になるものとして掲載しています。

    沖縄の不動産市場、2026年4月は何が変わった?

    家賃は簡単に上げにくい。
    でも、修繕費や借入コストはじわりと上がっている。

    「このままの収支計画で大丈夫なのか」「空室が増えたら返済は重くならないか」と感じているオーナーも多いはずです。

    「空室は増える?」「借入コストはどこまで重い?」「賃料は上げられる?」
    実需・供給・コスト・賃料収益性の4つの指標を確認すると、2026年4月の沖縄不動産市場で何が起きているかが見えてきます。

    まず結論から

    2026年4月の沖縄不動産市場温度計は、総合スコア 22.9/100、判定は 弱含み です。

    1つ目は、持家着工に表れた新築供給の慎重さです。
    持家着工3か月移動平均前年比(短期のブレをならす数字)は -33.44% と大きく前年を下回り、指標上は「需要低迷」となりました。
    ただし、これは住宅需要全体を直接示すものではなく、新築住宅の供給が慎重になっている可能性として見る必要があります。

    2つ目は、賃貸新規供給の強さです。
    貸家着工3か月移動平均前年比は +47.53% で、供給拡大方向が6か月継続しています。
    すぐに空室が増えるという意味ではありませんが、今後の募集競争には注意が必要です。

    3つ目は、投資コストの重さです。
    沖縄地銀短期プライムレート(変動金利の基準)は 2.825% で、建築費前年比も +2.23% と上昇しています。
    修繕費については、経年劣化や退去時の貸主負担分は手取り収益を圧迫しやすい点に注意が必要です。

    4つ目は、賃料・収益性の中立感です。
    賃料・収益性は 41.7/100 の「収益中立」で、賃料改定余地は小さい一方、修繕費の上昇が手取り収益を圧迫しやすい状態です。

    全体としては、新築供給の慎重さ、賃貸供給増、借入コスト上昇が重なり、賃料面だけでは補いにくい月と読めます。
    収支を守るには、家賃を上げるかどうかだけでなく、空室リスク、修繕時期、借入条件をセットで見る必要があります。

    4つの軸で読む今月の変化

    新築供給の動き(持家着工)

    持家着工3か月移動平均前年比は -33.44% でした。

    3か月移動平均とは、直近3か月の平均でならした数字です。
    前年比は、去年の同じ月との比較です。持家着工は、自分で住む家の新築着工を中心に見る指標です。
    前年より大きく少ないからといって、住宅需要全体が弱いと断定するのではなく、新築住宅の供給が慎重になっている可能性として読むのが自然です。

    方向感は悪化で、継続は2か月です。
    まだ長期的な冷え込みと断定する段階ではありませんが、前月に続いて新築着工の鈍さが確認されているため、次月に持ち直すかどうかが重要です。
    背景には、建築費や土地価格の上昇により、建築会社や分譲事業者が計画を慎重に進めている可能性もあります。

    売却への影響は、物件種別ごとに分けて見る必要があります。
    着工数の減少だけを見て「買い手が少ない」と短絡的に判断するのではなく、新築供給、中古需要、収益物件の投資需要を分けて確認することが大切です。

    売却する物件の種類 着工数を見るときの注意点
    新築建売と競合する土地や築浅住宅 新築価格や供給量との比較を受けやすく、価格設定や販売期間を慎重に見る必要があります。
    価格優位性のある中古住宅 新築価格が上がる局面では、中古住宅や中古マンションが現実的な選択肢として見直される可能性があります。
    収益物件 持家着工よりも、賃料、空室率、期待利回り、融資条件の影響を重視する必要があります。
    建築費の影響を受ける土地 建物込みの総予算が重くなり、買主の検討が慎重になる可能性があります。

    売却時には、持家着工だけでなく、周辺の成約事例、売出在庫、販売期間、価格帯、エリア特性を合わせて確認する必要があります。
    ICや幹線道路にアクセスしやすい物件、生活利便性が高い物件、管理状態の良い物件では、県全体の着工数の鈍さがそのまま個別物件に当てはまらない場合もあります。

    沖縄では家族や地縁との結びつきから、数字だけでは説明しにくい購入判断もあります。
    相続した土地や実家近くの物件などは、単純な利回りだけでなく、家族内の合意や将来の使い道が売却判断のハードルになることがあります。

    賃貸物件はどれだけ増えているか(賃貸新規供給圧力)

    貸家着工3か月移動平均前年比は +47.53% です。

    貸家着工が増えるということは、今後12〜18か月後に市場へ出てくる賃貸物件が増えやすい、という意味です。
    すぐに空室率へ反映されるわけではありませんが、竣工後には入居者獲得競争が強まりやすくなります。

    供給拡大方向は6か月継続しています。
    これは計測上限であり、一時的な増加というより、供給圧力が続いている状態と読めます。

    着工/世帯増倍率は 1.147倍 です。
    2025年の年次データでは、世帯増加に対して着工がやや多い状態です。
    既存物件では、家賃設定、募集条件、退去防止策を早めに点検しておきたい局面です。

    募集条件の見直しは、空室期間を短くする助けになります。
    ただし、周辺に新築供給が多いエリアでは、家賃を少し下げるだけでは差別化できないこともあります。
    設備更新、駐車場条件、初期費用、管理対応まで含めて、入居者が選ぶ理由を確認することが大切です。

    借入・建築費・地価の動き(投資コスト圧力)

    統計月である2026年4月時点の沖縄地銀短期プライムレートは 2.825% です。

    短期プライムレートは、変動金利の基準となる参照レートです。
    実際の投資用ローン金利そのものではありませんが、この水準が上がると、投資用ローンの基準金利も上がりやすくなります。

    沖縄地銀短期プライムレートは、2024年秋以降に段階的に上昇し、2026年2月以降は2.825%の水準にあります。
    記事作成時点の確認では、2026年6月も 2.825% が現行値ですが、琉球銀行と沖縄銀行は2026年8月3日から 3.075% へ引き上げると発表しています。
    統計月の数字と、発表済みの今後変更を分けて見ることが大切です。

    なお、居住用住宅ローンの参考指標であるメガバンク変動金利は 1.080% です。
    投資用アパートローンの実行金利は、地銀プライムレートや案件別の審査条件をもとに考えることが大切です。

    建築費前年比は +2.23%、地価変動率は +5.7% です。
    建築費と地価の両方が上がっているため、新築・取得どちらの収支計算でも、コストを軽く見ない前提が必要です。
    表面利回り(家賃収入÷物件価格)は物件価格が上がるほど下がりやすく、家賃を強めに見積もりすぎると計画が崩れやすくなります。

    借入条件を見直すことは、返済余力を確認するうえで有効です。
    ただし、既存契約の条件、担保評価、金融機関の審査方針によっては、借換えや条件変更が思うように進まない場合があります。
    沖縄では地銀金利の影響が大きいため、現行金利だけでなく、引き上げ後の返済額も並べて確認しておきたいところです。

    賃料と収益性の環境(賃料・収益性)

    総務省の消費者物価データ(CPI、物価の動きを見る指数)をもとに、3つの視点で賃料・収益性の環境を確認しています。

    ※賃料改定余地は那覇市の住居CPIが個別公表されているため那覇市データを使用しています。利回り圧迫と入居者負担圧力は、那覇市単体の該当データが非公表のため沖縄県データを使用しています。

    賃料改定余地は +0.2pt です。
    那覇市の住居物価は全体の物価上昇をやや上回っていますが、差は小さく、賃料に大きな上方余地があるとまではいえません。

    一方で、利回り圧迫は +1.7pt です。
    沖縄県では修繕費の上昇が賃料上昇を大きく上回っており、手取り収益に下押し圧力がかかりやすい状態です。

    入居者負担圧力は -1.1pt です。
    食料や光熱水道の負担が総合物価と比べて相対的に落ち着いており、入居者の家計面ではやや余裕がある状態と読めます。

    賃料改定は、手取り収益を守る選択肢の1つです。
    ただし、近隣相場、築年数、設備水準、入居者の家計感覚と合わない場合は、退去や空室長期化につながる可能性があります。
    修繕計画の前倒しも有効ですが、経年劣化や退去時の貸主負担分は避けにくい支出になるため、単なる節約ではなく優先順位づけが必要です。

    数字で確認する

    確認する市場の動き 2026年4月の状態 前月からの向き 続いている期間 次に見る判断材料
    実需環境(持家) 需要低迷(-33.44%) 悪化 2か月 悪化の初動。流動的な段階
    賃貸新規供給圧力 供給やや過多(+47.53%) 拡大 6か月 供給戻りが続いている
    投資コスト圧力 負担重め(2.825%) 上昇(コスト悪化) 3か月 悪化継続。トレンドに注意
    賃料・収益性 収益中立(41.7/100)
    ※賃料改定余地・修繕費上昇・入居者支払余力の3指標を合成したスコアです
    水準で判定 — 修繕費上昇と賃料の差分: +1.7pt。賃料改定余地: +0.2pt

    来月に何を見るか

    持家着工では、前年比がプラスに転じるかを確認します。
    プラス転換が2か月以上続いた時点で、新築供給の慎重姿勢が和らいできた初動として見やすくなります。
    ただし、1か月だけの反発では、売却しやすい環境に変わったとは言い切れません。
    売却判断では、成約事例、売出在庫、販売期間、価格帯、エリア特性も合わせて確認することが大切です。

    供給では、貸家着工の拡大方向が止まるかが重要です。
    現状は6か月継続しており、空室率への上昇圧力が蓄積しやすい状態です。
    特に新築競合が増えるエリアでは、既存物件の募集条件を早めに点検する必要があります。

    コストでは、沖縄地銀短期プライムレートの引き上げが実際の借入条件へどう反映されるかを確認します。
    2026年4月時点の統計値は2.825%ですが、琉球銀行と沖縄銀行は2026年8月3日から3.075%への引き上げを発表しており、投資用ローンの収支計算は保守的に見直す必要があります。
    もっとも、実際の適用条件は金融機関や契約内容で異なるため、自分の借入にどう影響するかを個別に確認することが大切です。

    賃料・収益性では、修繕費の上昇が賃料上昇を上回る状態が続くかを見ます。
    賃料改定余地が小さいまま修繕費が先に上がると、手取り収益は圧迫されます。
    ただし、賃料改定だけで解決できるとは限らないため、空室リスクと修繕コストを同じ表に置いて判断する必要があります。

    まとめ

    2026年4月の沖縄不動産市場は、総合判定では「弱含み」です。

    持家着工は弱く、新築供給は慎重になっている可能性があります。
    ただし、住宅着工数だけで売却判断をするのではなく、新築供給、中古需要、エリアの成約状況を分けて見ることが大切です。
    賃貸新規供給は強く、今後12〜18か月後の競争環境を保守的に見る必要があります。

    投資コストはすでに上がった水準にあります。
    さらに一部地銀では2026年8月からの短期プライムレート引き上げが発表されているため、借入条件や返済計画を現行水準だけでなく、引き上げ後の水準でも点検することが大切です。

    賃料・収益性は中立ですが、修繕費の上昇が賃料上昇を上回っています。
    賃料改定を考える場合も、空室リスクと修繕コストをセットで確認する必要があります。

    沖縄では、地価上昇や地銀金利に加えて、相続した実家や親族共有の土地をどう扱うかという問題もあります。
    数字上は売却や活用が合理的に見えても、家族内の合意形成や地域との関係が、実務上のハードルになることがあります。
    市場全体の温度感を見たうえで、自分の物件に当てはめて確認することが大切です。

    あなたの物件の空室対策、修繕費見積もり、借入条件、出口戦略は、直近データで見える変化を踏まえて見直せていますか?

    ※出典: 国土交通省 住宅着工統計、総務省 消費者物価指数、沖縄地銀公表値、ValueLab沖縄による集計・分析。

  • 沖縄住宅着工2026年4月|貸家平均628戸、全住宅は1,000戸台目前

    沖縄住宅着工2026年4月|貸家平均628戸、全住宅は1,000戸台目前

    沖縄の住宅着工は回復が続いているのでしょうか?

    2026年4月の沖縄県新設住宅着工統計では、貸家の回復がもう一段進みました。

    一方で、全住宅の単月は前年同月を下回っています。
    数字の見方を間違えると、市場全体が強いのか弱いのか判断しにくい月です。

    まず結論から。貸家は強く、全体はあと一歩です

    2026年4月の沖縄県の住宅着工は、貸家の供給回復が目立つ月になりました。

    前月のレポートで注目していた2指標の結果を先にお伝えします。

    ① 貸家の3か月移動平均:536.0戸から628.0戸へ増加し、500戸台維持どころか600戸台まで上昇しました。

    ② 全住宅の3か月移動平均:914.0戸から997.7戸へ増加し、900戸台は維持しました。
    ただし、1,000戸台にはあと2.3戸届いていません。

    単月では、貸家着工が595戸、前年同月比+20.4%。全住宅着工は901戸、前年同月比-12.9%でした。
    つまり、4月は「貸家は強いが、市場全体の本格回復は確認待ち」と見るのが自然です。

    なぜ貸家の600戸台回復が重要なのでしょうか?

    貸家の着工戸数は、将来の賃貸供給量を読むための先行指標です。
    供給が増えれば、数か月から数年後の空室率や家賃競争に影響します。

    2026年4月の貸家着工は595戸でした。
    単月では3月の732戸を下回りましたが、3か月移動平均は628.0戸まで上がっています。

    貸家の主要指標

    指標 値
    対象月 2026-04
    貸家着工戸数 595戸
    総床面積 29,895㎡(戸当たり50.2㎡/戸)
    貸家比率(全住宅比) 66.0%(3か月移動平均63.0%)
    3か月移動平均 628.0戸(前年同期比+47.5%)
    前年同月比 +20.4%

    ではなぜ、600戸台が大事なのでしょうか。

    3か月移動平均(直近3か月の平均)は、単月のブレをならして基調を見る指標です。
    2026年1月は436.7戸でしたが、4月には628.0戸まで上がりました。

    これは、賃貸住宅の供給が一時的な停滞から抜け、回復の厚みが増してきたことを示します。
    ただし、供給増は将来の競合増にもつながるため、オーナーや投資家は競争環境の変化として見る必要があります。

    直近12か月の貸家着工戸数

    月ごとの振れが大きいため、単月だけでなく3か月移動平均で見ることが重要です。

    年月 着工戸数 総床面積(㎡) 戸当たり(㎡/戸) 貸家比率 3か月移動平均 前年同期3か月移動平均比
    2025-05 162 10,473 64.6 39.9% 388.7 -9.3%
    2025-06 302 19,155 63.4 46.9% 319.3 -40.1%
    2025-07 453 23,542 52.0 58.0% 305.7 -45.8%
    2025-08 346 19,012 54.9 42.4% 367.0 -28.5%
    2025-09 639 29,602 46.3 60.6% 479.3 -0.3%
    2025-10 541 29,571 54.7 52.3% 508.7 +17.6%
    2025-11 384 23,340 60.8 43.9% 521.3 +9.8%
    2025-12 607 34,932 57.5 61.4% 510.7 +22.8%
    2026-01 319 15,993 50.1 49.1% 436.7 +22.4%
    2026-02 557 33,094 59.4 60.9% 494.3 +71.8%
    2026-03 732 48,076 65.7 62.2% 536.0 +53.0%
    2026-04 595 29,895 50.2 66.0% 628.0 +47.5%

    3か月移動平均は、2026年2月の494.3戸、3月の536.0戸、4月の628.0戸と連続して改善しました。

    貸家比率も単月で66.0%となり、4月の住宅着工では賃貸向け供給がかなり強い位置を占めています。

    全住宅はほぼ1,000戸台。でも本格回復と言えるのでしょうか?

    全住宅は、貸家だけでなく持家や分譲も含めた市場全体の動きです。
    建設需要の強さを見るには、この指標が欠かせません。

    2026年4月の全住宅着工は901戸でした。
    前年同月比は-12.9%とマイナスですが、3か月移動平均は997.7戸まで上がりました。

    全住宅の主要指標

    指標 値
    対象月 2026-04
    全住宅着工戸数 901戸
    総床面積 59,947㎡(戸当たり66.5㎡/戸)
    3か月移動平均 997.7戸(前年同期比+7.1%)
    前年同月比 -12.9%

    つまり、平均では1,000戸台にほぼ届いた一方、単月では前年を下回っています。

    3月時点の確認ポイントだった900戸台維持は達成しました。
    しかし、1,000戸台で安定したとはまだ言い切れません。

    直近12か月の全住宅着工動向

    全住宅は3か月平均で見ると改善していますが、単月の901戸は強い数字とは言い切れません。

    年月 全住宅着工 総床面積(㎡) 戸当たり(㎡/戸) 前年同月比 3か月移動平均 前年同期比(3か月MA)
    2025-05 406 35,005 86.2 -49.5% 865.0 +13.1%
    2025-06 644 49,713 77.2 -33.1% 694.7 -20.4%
    2025-07 781 55,397 70.9 -18.2% 610.3 -32.7%
    2025-08 816 57,883 70.9 +9.7% 747.0 -15.8%
    2025-09 1,055 72,227 68.5 +30.2% 884.0 +5.7%
    2025-10 1,035 77,810 75.2 +14.2% 968.7 +18.1%
    2025-11 875 69,883 79.9 +14.2% 988.3 +19.5%
    2025-12 988 74,896 75.8 +15.2% 966.0 +14.5%
    2026-01 650 46,035 70.8 +24.5% 837.7 +17.1%
    2026-02 915 67,629 73.9 +51.2% 851.0 +28.6%
    2026-03 1,177 90,121 76.6 +1.9% 914.0 +20.2%
    2026-04 901 59,947 66.5 -12.9% 997.7 +7.1%

    2026年4月の3か月移動平均997.7戸は、1,000戸台まであとわずかです。

    ただし、単月では前年同月比-12.9%です。
    持家や分譲を含む市場全体では、貸家ほど一枚岩の回復ではない点に注意が必要です。

    長期で見ると、供給過多局面とは違う形です

    短期では貸家の回復が目立ちます。では、長期の需給バランスではどうでしょうか。

    2025年の着工/世帯純増倍率は1.1倍でした。
    これは、世帯増加に対して住宅着工がやや上回る程度です。

    過去のピーク局面のような強い供給過多とは違い、長期ではおおむね均衡圏にあります。

    長期年次トレンド

    年 人口(万人) 世帯数(万) 世帯純増 全住宅着工 うち貸家 総床面積(㎡) 戸当たり(㎡/戸) 着工/世帯純増(倍)
    2007 137.3 50.2 5,972 10,876 7,307 497,955 68.1 1.8
    2008 137.7 50.8 5,666 12,300 7,570 472,570 62.4 2.2
    2009 138.5 51.4 6,133 11,747 8,292 546,683 65.9 1.9
    2010 139.3 52.0 6,324 10,709 7,381 452,286 61.3 1.7
    2011 140.3 52.9 8,924 11,828 7,547 476,517 63.1 1.3
    2012 141.2 53.6 7,257 12,713 8,253 496,611 60.2 1.8
    2013 141.9 54.3 6,812 16,618 10,772 640,892 59.5 2.4
    2014 142.6 55.1 7,541 15,426 10,914 637,717 58.4 2.0
    2015 143.4 56.0 9,699 16,136 10,726 553,986 51.6 1.7
    2016 144.2 57.1 11,067 16,201 11,135 551,688 49.5 1.5
    2017 144.7 58.1 9,939 16,591 11,263 546,466 48.5 1.7
    2018 145.3 59.2 10,667 16,803 11,282 530,020 47.0 1.6
    2019 146.1 60.5 12,528 15,098 9,227 470,078 50.9 1.2
    2020 146.7 61.5 10,083 10,703 5,683 317,123 55.8 1.1
    2021 146.9 62.3 8,455 9,668 4,399 240,276 54.6 1.1
    2022 146.9 63.2 8,919 9,179 3,647 225,547 61.8 1.0
    2023 146.8 64.1 9,266 10,183 4,417 262,924 59.5 1.1
    2024 146.7 65.1 10,027 9,703 5,202 281,336 54.1 1.0
    2025 146.6 66.0 8,645 9,916 4,979 281,134 56.5 1.1

    2013年から2018年にかけては、着工/世帯純増倍率が高い年もありました。
    2025年の1.1倍は、それらの時期と比べると落ち着いた水準です。

    ただし、2026年4月の貸家3か月移動平均は628.0戸まで上がっています。
    短期の回復が年次の需給バランスにどう響くかは、今後の確認点です。

    全国比較では、沖縄の特徴がまだ残っています

    沖縄は全国と比べると、貸家比率が高い地域です。
    2025年も沖縄の貸家比率は50.2%、全国は43.9%でした。

    ただし、2025年の貸家指数は沖縄87.6、全国105.9です。
    貸家の回復度合いだけを見ると、沖縄は全国より弱い位置にあります。

    全国比較

    年 総着工指数(沖縄) 総着工指数(全国) 貸家指数(沖縄) 貸家指数(全国) 貸家比率(沖縄) 貸家比率(全国) 貸家比率前年差(沖縄) 貸家比率前年差(全国)
    2007 101.6 130.1 128.6 102.6 67.2% 29.7% -1.6% -1.4%
    2008 114.9 134.1 133.2 103.8 61.5% 29.1% -5.6% -0.6%
    2009 109.8 96.7 145.9 92.8 70.6% 36.1% +9.0% +7.0%
    2010 100.1 99.7 129.9 99.5 68.9% 37.5% -1.7% +1.4%
    2011 110.5 102.3 132.8 99.6 63.8% 36.6% -5.1% -0.9%
    2012 118.8 108.3 145.2 101.6 64.9% 35.3% +1.1% -1.3%
    2013 155.3 120.2 189.5 115.7 64.8% 36.2% -0.1% +0.9%
    2014 144.1 109.4 192.0 93.0 70.8% 32.0% +5.9% -4.2%
    2015 150.8 111.5 188.7 92.4 66.5% 31.2% -4.3% -0.8%
    2016 151.4 118.6 195.9 95.3 68.7% 30.2% +2.3% -0.9%
    2017 155.0 118.3 198.2 92.7 67.9% 29.5% -0.8% -0.7%
    2018 157.0 115.6 198.5 92.3 67.1% 30.1% -0.7% +0.6%
    2019 141.1 111.0 162.4 94.1 61.1% 31.9% -6.0% +1.8%
    2020 100.0 100.0 100.0 100.0 53.1% 37.6% -8.0% +5.7%
    2021 90.3 105.0 77.4 93.1 45.5% 33.3% -7.6% -4.3%
    2022 85.8 105.4 64.2 112.5 39.7% 40.1% -5.8% +6.8%
    2023 95.1 100.5 77.7 112.1 43.4% 42.0% +3.6% +1.8%
    2024 90.7 97.2 91.5 111.5 53.6% 43.2% +10.2% +1.2%
    2025 92.6 90.8 87.6 105.9 50.2% 43.9% -3.4% +0.7%

    沖縄は貸家比率が全国より高い一方、2025年は前年差で低下しています。全国とは少し違う動きになっています。

    着工密度の比較

    年 人口1万人当たり(沖縄) 人口1万人当たり(全国) 世帯1万当たり(沖縄) 世帯1万当たり(全国)
    2007 79.2 82.8 216.6 211.4
    2008 89.3 85.6 242.3 215.6
    2009 84.8 61.8 228.6 153.7
    2010 76.9 63.5 205.9 156.8
    2011 84.3 65.3 223.5 159.9
    2012 90.1 69.2 237.0 168.2
    2013 117.1 76.9 305.9 185.6
    2014 108.2 70.1 280.1 167.9
    2015 112.6 71.5 287.9 170.1
    2016 112.4 76.2 283.5 179.5
    2017 114.6 76.1 285.3 177.5
    2018 115.6 74.5 283.8 172.0
    2019 103.3 71.7 249.7 163.8
    2020 72.9 64.9 174.1 146.4
    2021 65.8 68.2 155.1 152.4
    2022 62.5 68.8 145.2 151.6
    2023 69.3 65.9 158.8 143.3
    2024 66.1 64.0 149.0 137.3
    2025 67.6 60.1 150.2 127.3

    世帯1万当たりで見ると、2025年の沖縄は150.2戸、全国は127.3戸です。
    人口・世帯規模に対しては、沖縄の供給密度はまだ高めです。

    この回復は貸家中心の回復なのでしょうか?

    2026年4月は、貸家の3か月移動平均が600戸台に乗りました。これは前向きな変化です。

    ただし、全住宅の単月は前年同月比マイナスでした。
    市場全体が全面的に強いというより、貸家が全体を押し上げている月です。

    次月に見るべきポイントは2つあります。

    ① 貸家の3か月移動平均が600戸台を維持できるか。
    ② 全住宅の3か月移動平均が1,000戸台に乗るか。

    賃貸オーナーにとっては、供給増が競合増につながるかが気になるところです。
    投資家にとっては、貸家中心の回復が実需を伴っているかを見る必要があります。

    次月の数字は、沖縄の住宅供給が本格回復へ進むのか、それとも貸家中心の一時的な押し上げなのかを判断する材料になりそうです。

    ※出典:沖縄県土木建築部 建築指導課 住宅着工統計(月次)、国土交通省 建築着工統計調査 住宅着工統計(e-Stat 統計コード: 00600120)

  • 相続対策で取得した不動産の評価見直しへ。確認したいポイント

    相続対策で取得した不動産の評価見直しへ。確認したいポイント

    財務省が公表した「令和8年度税制改正の大綱」をもとに、貸付用不動産の相続税・贈与税評価の見直しを読み解いた記事です。

    相続対策の不動産活用は、何が変わるのでしょうか?

    相続対策として、賃貸アパートや収益物件を購入する方法は広く知られています。
    現金よりも不動産の相続税評価額が低くなりやすいため、資産全体の評価を下げる効果が期待されてきました。

    しかし、令和8年度税制改正の大綱では、一定の貸付用不動産について評価方法の見直しが示されています。

    では、どのような不動産が対象になるのでしょうか。
    この記事では、不動産投資家だけでなく、相続対策で不動産を活用する人に向けて、確認したいポイントを整理します。

    まず結論から。貸付用不動産評価・4つの読み方

    ① 対象は、課税時期前5年以内に取得又は新築した一定の貸付用不動産です。
    購入や新築など、対価を伴う取引で取得したものが主な対象になります。

    なお、不動産小口化商品等は、取得時期にかかわらず別枠で対象となる場合があります。

    ② 評価は、時価に近づく方向です。
    課税上の弊害がない限り、取得価額に地価変動等を考慮した価額の80%で評価できる整理も示されています。

    ③ 1億円で貸付用不動産を取得すると、評価差は大きく変わります。
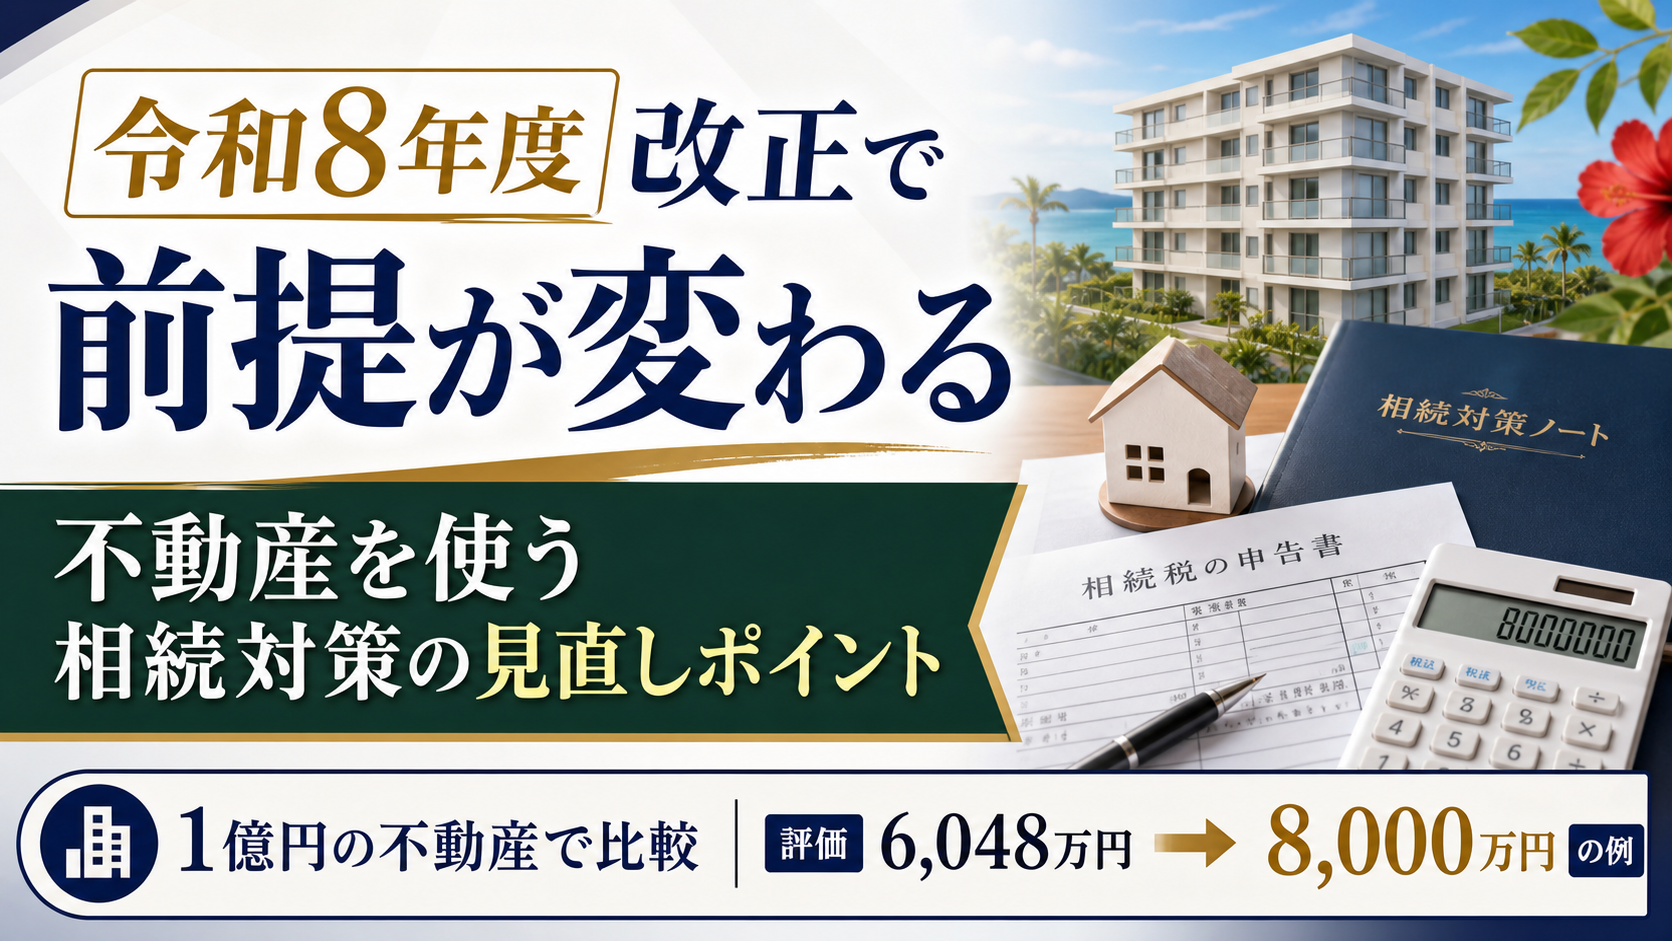
    従来の相続税評価では約6,048万円、改正後5年以内の簡便評価を使える場合は約8,000万円と見る例があります。

    ④ 相続対策は、購入時期だけで判断しにくくなります。
    収益性、納税資金、家族の承継方針まで含めて考える必要があります。

    つまり、「不動産を買えば相続税評価が下がる」という単純な見方は、今後さらに危うくなります。

    どれくらい評価が下がるのでしょうか?

    まず、不動産を使う相続対策の効果を数字で見てみます。

    たとえば、現金1億円を持っている場合、相続税評価も原則として1億円です。

    では、その1億円で貸付用不動産を購入した場合はどうでしょうか。
    ここでは、土地6,000万円、建物4,000万円の賃貸アパートを想定します。

    以下は、制度の効果を説明するための簡略化した仮定です。
    土地は路線価評価80%、借地権割合30%、借家権割合30%、賃貸割合100%として計算します。

    建物は固定資産税評価60%、借家権割合30%、賃貸割合100%として計算します。

    項目 計算の前提 評価額
    土地 6,000万円 × 路線価評価80% × 貸家建付地評価91% 4,368万円
    建物 4,000万円 × 固定資産税評価60% × 貸家評価70% 1,680万円
    合計 土地評価 + 建物評価 6,048万円

    この例では、1億円の現金が、貸付用不動産では約6,048万円の評価になります。
    評価額の差は約3,952万円です。

    相続税は財産評価額をもとに計算されるため、この差は非常に大きな意味を持ちます。

    もちろん、実際の評価は土地の路線価、借地権割合、賃貸割合、固定資産税評価額によって変わります。

    それでも、相続対策で不動産が使われてきた理由は、この評価差にあります。

    改正後の5年以内評価では、何が違うのでしょうか?

    では、同じ1億円の貸付用不動産を、改正後の5年以内取得として見たらどうなるでしょうか。

    大綱では、課税上の弊害がない限り、取得価額に地価変動等を考慮した価額の80%で評価できる整理が示されています。

    地価変動がないものとして単純化すると、差は次のように見えます。

    ケース 相続税評価額 現金1億円と比べた評価減
    現金で持つ 1億円 なし
    1億円で貸付用不動産を取得した場合(従来の相続税評価) 6,048万円 3,952万円低い
    1億円で貸付用不動産を取得した場合(改正後5年以内の簡便評価を使える場合) 8,000万円 2,000万円低い

    見方はシンプルです。

    従来の相続税評価の例では、1億円で取得した不動産が約6,048万円の評価になります。
    現金のまま持つ場合と比べると、約3,952万円の評価減です。

    改正後5年以内でも、簡便評価を使える場合は約8,000万円と見る例になります。
    この場合でも現金よりは約2,000万円低くなります。

    ただし、従来の相続税評価では約3,952万円低くなっていたため、評価減の効果は約1,952万円小さくなります。

    つまり、同じ1億円の不動産でも、短期取得では評価圧縮の効果がかなり小さくなる可能性があります。

    どの不動産が対象になるのでしょうか?

    今回の見直しでまず確認したいのは、対象となる不動産です。

    なぜなら、すべての不動産が一律に新しい評価方法になるわけではないからです。

    確認項目 内容
    対象財産 一定の貸付用不動産
    取得時期 課税時期前5年以内
    取得方法 対価を伴う取引による取得又は新築
    関係する税目 相続税・贈与税
    適用時期 令和9年1月1日以後に相続等で取得する財産
    別枠で注意するもの 不動産特定共同事業契約や信託受益権に係る一定の貸付用不動産

    ここでいう貸付用不動産は、賃貸アパート、賃貸マンション、貸家、収益物件などが想定されます。
    相続開始前や贈与前に、短期間で取得した不動産ほど確認が必要です。

    また、不動産小口化商品や信託受益権のように、現物不動産とは違う形で保有する商品にも注意が必要です。

    一定のものは、取得時期にかかわらず、通常の取引価額に相当する金額で評価される場合があります。

    一方で、取得又は新築から5年を超えている場合は、従来どおり路線価等を用いた通達評価が可能とされています。
    ただし、5年を超えれば必ず有利という意味ではありません。

    物件価格、賃料水準、借入条件、売却しやすさによって、相続対策としての効果は大きく変わります。

    評価方法はどのように変わるのでしょうか?

    今回の見直しでは、課税時期における通常の取引価額に相当する金額で評価する方向が示されています。

    簡単に言えば、売買価格や市場価格に近い金額で見るということです。

    ここで分かりにくいのが、80%評価との関係です。

    今回の制度は、原則として「時価に近い評価」を求めています。
    一方で、すべての物件について毎回、厳密な時価を出すのは簡単ではありません。

    そこで、課税上の弊害がない限り、取得価額を基に地価変動等を考慮した価額の80%で評価できる、という整理が示されています。
    つまり、80%評価は「従来どおり大きく評価を下げられる特例」ではありません。

    時価に近い評価を前提にしつつ、実務上使える簡便的な計算方法と見る方が分かりやすいです。

    ではなぜ、そのような見直しが必要なのでしょうか。

    背景には、市場価格と相続税評価額の差を使った、短期的な評価圧縮への問題意識があります。

    評価の場面 見直し後の考え方
    原則 課税時期の時価に近い金額
    80%評価 時価に近い評価を出すための簡便的な計算方法
    計算の考え方 取得価額を基に、地価変動等を考慮した価額の80%
    条件 課税上の弊害がない場合
    5年超の物件 従来どおり通達評価が可能

    取得価額を基にする場合でも、単純に購入価格の80%でよいとは限りません。
    大綱では、地価の変動等を考慮して計算した価額の80%という整理になっています。

    つまり、取得時の価格、課税時期までの地価変動、貸付実態などを確認することが重要になります。
    税務判断が必要な部分もあるため、実際の申告では税理士への確認が欠かせません。

    なお、大綱では経過措置も示されています。

    たとえば、通達に定める日までに、被相続人等がその日の5年前から所有している土地に新築した家屋などは、改正後の評価方法を適用しない扱いとされています。

    そのため、「5年以内に新築した貸付用不動産」がすべて機械的に対象になるわけではありません。

    投資家と相続対策層は、どこを確認すべきでしょうか?

    不動産投資家にとっては、取得価格と出口価格の見方が重要になります。

    相続対策で購入した物件でも、将来売却できなければ、納税資金や遺産分割で困る可能性があります。
    相続対策を考える人にとっては、家族の意思確認も欠かせません。

    相続人が賃貸経営を引き継げるのか、管理を外部委託するのか、売却も選べるのかを整理したいところです。

    今回の見直しから確認したい点は、次の3つです。

    1つ目は、取得時期です。課税時期前5年以内に入るかを確認します。

    2つ目は、取得価額と評価見込みです。購入価格だけでなく、地価変動等も確認します。

    3つ目は、資産全体のバランスです。不動産に偏りすぎると、納税資金が不足することがあります。

    沖縄の不動産は、エリアによって価格、賃料、流動性が大きく異なります。
    相続対策でも投資でも、物件単体ではなく、家族の資産全体で判断することが大切です。

    不動産を使う相続対策は、どう考え直すべきでしょうか?

    今回の見直しで大切なのは、不動産活用が使えなくなるという話ではありません。

    確認すべき点は、3つあります。

    1つ目は、5年以内に取得又は新築した貸付用不動産は、評価方法が変わる可能性があることです。

    2つ目は、取得価額の80%という表現だけで、単純に判断しないことです。

    3つ目は、相続対策の目的を、税額圧縮だけに置かないことです。

    不動産は、賃料収入を生む一方で、管理、修繕、空室、売却の難しさも抱えます。
    だからこそ、取得前に「誰が持ち続けるのか」「納税資金は足りるのか」を確認する必要があります。

    相続対策として不動産を活用する場合は、税制上の効果だけで判断しないことが大切です。
    将来その不動産を誰が管理するのか、納税資金をどう確保するのか、家族の間で無理なく引き継げる形になっているのか。

    制度の見直しをきっかけに、そうした点まで一度確認しておきたいところです。

    ※出典:財務省「令和8年度税制改正の大綱」。本記事は制度理解のための一般的な情報整理であり、個別の税務判断は税理士等の専門家へご確認ください。