タグ: 不動産投資

  • 修繕費で利益が消える物件を、購入前にどう見抜くか

    修繕費で利益が消える物件を、購入前にどう見抜くか

    利回りが高くても、工事を払えるとは限らない

    家賃から経費と返済を引いても、お金は残りそう。けれど、購入後すぐに屋上防水や床の張替えが必要になったら、その資金まで用意できるでしょうか。

    「修繕済み」と聞くと安心する一方で、どこまで直してあるのか分からず、判断に迷うこともあります。

    購入前に見たいのは、修繕費の総額だけではありません。どの部分に、いつ、どの範囲の工事が必要で、そのとき現金が足りるかまでを確かめます。

    毎年少しずつお金が残っても、大きな工事は一度に支払いが発生します。年間平均の収支と、工事を払う年の預金残高は分けて見る必要があります。

    この記事では、一棟の賃貸住宅を軸に、構造・床材・壁材・設備から修繕を読み、購入後の資金計画へ置き換える順序を整理します。

    木造・鉄骨造・RC造・RCB造と構造が異なると、購入前に注目する傷みの種類はどう変わるのでしょうか。

    構造別に、30年先までの修繕候補を並べる

    木造では木部の腐朽やシロアリ、鉄骨造では鋼材の腐食、RC造ではコンクリートと鉄筋の状態を確認します。RCB造ではブロック壁や目地、雨水の侵入などを調べます。

    ただし、屋根・外壁・防水の修繕周期は、構造だけでは決まりません。仕上げ材や防水工法、前回の工事内容、劣化の状態を合わせて判断します。

    以下は、公的資料の部位別目安を基に、購入前に確認する順序を整理したものです。年齢帯は本記事の整理枠で、全物件に共通する工事の期限ではありません。[1][2][3]

    新築時を起点に約30年間を見渡しますが、補修・交換後の部材は、その施工時から数え直します。症状があれば、表の年数を待たずに調査します。

    木造:雨水を入れないことと、床下の状態を見る

    新築からの年数帯 点検・修繕の候補 購入前に確かめること
    0〜10年 床下の湿気・蟻害、雨漏り、屋根材・目地の点検。薬剤処理は仕様に応じて再処理を検討 木造戸建て向けの目安には、防腐・防蟻処理を5〜10年で検討する例があります。[2] 処理方法と実施記録を確認します
    11〜20年 外壁・屋根の塗装や補修、傷んだ木部の補修 同資料では窯業系サイディングの全面補修を15〜20年程度で検討する例があります。[2] 塗装だけで済むか、目地や下地も直すかを分けます
    21〜30年 屋根の葺替えや床組の補修・更新を状態に応じて検討 瓦屋根の葺替えを20〜30年程度で検討する例があります。[2] 瓦・金属・スレートを同じ周期にせず、屋根下地も調べます

    床が沈む、雨漏り跡がある、蟻道が見える場合は、見える仕上げ材より奥まで調査する必要があります。塗装や床材交換だけの見積もりでは、必要な工事を捉えきれない場合があります。

    鉄骨造:外に見える鉄部と、建物を支える鉄骨を分ける

    新築からの年数帯 点検・修繕の候補 購入前に確かめること
    0〜10年 外階段・手すりのさび、屋根・外壁目地、雨水の侵入を点検。露出鉄部は状態に応じて塗装 賃貸住宅向け資料では階段・廊下の鉄部塗装に4〜10年目という目安があります。[1] 柱・梁の修繕周期とは別です
    11〜20年 外壁・防水・目地の補修、鉄部の再塗装。漏水周辺の腐食調査 外壁材や屋根材の仕様と、鉄骨を覆う部分の調査範囲を確認します
    21〜30年 これまでの補修の再実施、屋根・外壁材の更新、腐食箇所の補修方法を検討 鉄骨の断面欠損や接合部の不具合が疑われる場合は、塗装工事と構造の補修を分けて相談します

    国の鉄骨造戸建ての維持保全計画例でも、柱などの腐食・断面欠損と、屋根・外壁の劣化を分けて点検しています。[3] その個別計画の年数を、一棟アパートの共通周期として転用しないようにします。

    RC造:防水・外壁の工事と、躯体の補修を分ける

    RC造は、鉄筋コンクリート造のことです。外壁の見た目だけでなく、雨水が入り続けていないか、鉄筋腐食を疑う症状がないかを確認します。

    新築からの年数帯 点検・修繕の候補 購入前に確かめること
    0〜10年 屋上排水、雨漏り、ひび割れ、外階段・手すりの点検と必要な補修 防水層の種類、施工時期、漏水や補修の記録を確認します
    11〜20年 屋上防水・外壁塗装・タイルや目地の補修を、仕様と劣化に応じて検討 賃貸住宅向け資料では外壁塗装11〜18年目、タイル補修12〜18年目などの参考値があります。[1] 工事範囲は調査で決めます
    21〜30年 防水・外壁の再修繕や更新、給排水設備の更新計画との調整 表面の塗装に加え、コンクリートの浮き・剥離や鉄筋腐食の補修が必要かを見ます

    上記の参考値は以前に作成された賃貸住宅向け資料によるものです。現行のマンション向け資料でも、立地や仕様により時期が変わる考え方が示されています。[4] 年数だけで今回の工事を決めません。

    RCB造:壁のつくりと、過去に水が入った箇所を確認する

    ここではRCB造を、補強コンクリートブロック造として扱います。販売資料の略称だけで判断せず、図面で構造を確かめます。

    新築からの年数帯 点検・修繕の候補 購入前に確かめること
    0〜10年 ブロック壁・目地・開口部周辺のひび割れ、雨漏り、防水の状態を点検 壁の構成、屋根・防水の仕様、漏水した場所を確認します
    11〜20年 外壁仕上げや目地、防水の補修を仕様と現況に応じて検討 RC造の年数をそのまま当てず、壁のひび割れと仕上げ面だけの傷みを分けます
    21〜30年 過去の補修箇所の再点検、防水・外壁の更新や躯体の補修を検討 補修しても再発した箇所、増改築部分との取り合いを調べます

    今回確認した資料からは、RCB造全体に当てはまる一律の修繕周期は設定していません。この表は、構造を踏まえた調査・見積もりの対象を整理したものです。

    沖縄では、海風にさらされる鉄部や設備、台風時に雨水が入った箇所を重点的に確認します。海からの距離だけで傷みを決めず、現地と工事記録で判断します。

    構造の修繕候補が分かったら、室内の床・壁・設備は、素材ごとにどのように見ればよいのでしょうか。

    床・壁・設備は、素材と施工時期で修繕を読む

    床・壁・設備は、素材と仕上げ方法、設置・施工からの年数で見ます。表面の手入れや部分補修と、下地を含めた交換を分けることが大切です。

    住宅金融支援機構の目安でも、板張り床やビニル系床、内壁の多くは、状態に応じて取替えを検討する扱いです。[2] 下表で「状態で判断」とした項目には、共通の交換期限を置いていません。

    床材:表面が傷んだのか、床そのものが傷んだのか

    素材 補修・更新の時期の目安 傷みのサイン 工事範囲が広がる条件
    無垢フローリング 部分補修・再塗装・張替えは状態で判断。オイル仕上げなどは製品指定の手入れを継続 塗装の摩耗、ささくれ、反り、沈み 木部の腐朽や下地の傷み。研磨・再塗装の可否は板厚・塗装仕様を確認
    複合フローリング 状態で判断。部分補修で済むか、張替えが必要かを確認 表面の剥がれ、膨れ、継ぎ目の浮き 表面材が薄い製品などでは研磨の可否に制約。基材の膨れや下地の傷み
    畳 い草畳表の例では新調・表替えから3〜5年で裏返し、その後3〜5年で表替えを検討。[5] 畳床の交換は状態で判断 擦れ、ささくれ、カビ、へたり 畳床まで沈む・傷む場合。和紙・樹脂系などは仕様により裏返しの可否や手入れが異なる
    塩ビタイル 状態で判断。傷んだ部分の交換と全面張替えを比較 摩耗、目地の開き、浮き、割れ 湿気や接着不良、下地の凹凸。同じ品番の調達ができない場合
    クッションフロア 状態で判断。補修・部分張替えと、室単位の張替えを比較 破れ、へこみ、変色、継ぎ目の剥がれ 漏水・下地の傷み、広範囲の変色。部分張替えの継ぎ目や色差が目立つ場合

    フローリングは、同じ木目でも無垢・複合・化粧シートで補修方法が異なります。メーカー資料も、塗装や製品ごとの手入れ方法の確認を求めています。[6]

    塩ビタイルとクッションフロアも別の床材です。東リの資料には、床タイルの湿気を想定した工法や、クッションフロアの接触物による変色などの注意点があります。[7][8]

    見積もりでは、床材の名前だけでなく品番・厚さ・施工方法も伝えます。床が沈む場合は、上に新しい床材を重ねる工事だけで解決するか、下地を調べてもらいます。

    壁材:張替え・塗替えの前に、傷みの原因を確かめる

    素材 補修・更新の時期の目安 傷みのサイン 工事範囲が広がる条件
    クロス メーカー案内では張替え検討の目安は5〜10年程度。[9] 局所的な剥がれは部分補修の可否を確認 取れない汚れ、破れ、継ぎ目の浮き、カビ 漏水や結露の原因対策、下地ボードの交換、品番の廃番や色差
    板張り 状態で判断。清掃・部分補修・再塗装・張替えを比較 塗装の剥がれ、反り、割れ、カビ 腐朽、裏側の漏水、下地の傷み。無垢板・化粧合板と塗装仕様で補修方法が変わる
    コンクリート直塗装 状態で判断。塗膜の補修・再塗装と、躯体の調査補修を分ける 塗膜の剥がれ、粉化、カビ、漏水跡、ひび割れ 水の侵入原因の対策、下地補修。さび汁・剥離などがある場合の専門調査

    クロスの5〜10年は、使用環境に左右される張替え検討の目安です。[9] 退去のたびに全面張替えが必要という意味でも、期間内なら補修不要という意味でもありません。

    板張りは、表面の色あせだけか、板や下地まで傷んでいるかで見積もりが変わります。塗装の種類が不明なら、再塗装の可否と必要な下地処理を確認します。

    コンクリート直塗装は、クロスの張替えがない分だけ維持費が小さい、と決め付けません。塗膜の劣化を直す工事と、漏水・躯体の不具合を直す工事は別だからです。

    塗料メーカーも、屋内壁の塗替え前にカビや古い塗膜を除去するなど、下地処理を案内しています。[10] 漏水跡やさび汁がある場合は、塗って隠す前に原因を調べます。

    設備:構造ではなく、機器の設置年と型番で見る

    設備 補修・更新の時期の目安 購入前の確認ポイント
    給湯器・エアコン 賃貸住宅向け資料では交換11〜15年目の例。[1] 給湯器は別の住宅向け目安で10年程度の例もあります。[2] 型番・設置年、故障歴、修理部品の供給状況。複数戸で同時期に設置されていないか
    給排水管 賃貸住宅向け資料には取替え30年目の例があります。[1] 管材・劣化状態で計画を調整 漏水歴、管材、更新範囲。壁や床を壊さず交換できるか
    キッチン・洗面・トイレ 年数だけで一式交換を決めず、器具ごとの故障や部材供給で判断 水栓だけか、器具一式か、配管・床下地も含むかを分けて見積もる
    ポンプ・受水槽・昇降機など 設置されている設備の保守計画・メーカー仕様で判断 点検報告、更新提案、見積もり。設置のない設備まで費用に入れない

    設備の更新計画は、メーカーの指定や点検結果を優先します。故障や水漏れがある場合は、目安の年数まで待ちません。

    また、修繕周期と、税務上の耐用年数や原状回復の負担計算は別です。原状回復資料の「6年」などを、そのまま所有者の交換周期には使いません。[11]

    こうした素材別の目安を、中古物件の「修繕済み」という説明には、どう照らし合わせればよいのでしょうか。

    「修繕済み」は、年月と工事範囲に分解する

    「いつ、どの部位に、何を施工したか」を、工事記録と現況で照合します。修繕済みという説明だけでは、次の工事までの期間を判断できません。

    例えば、外壁を3年前に塗装していても、屋上防水や外壁目地まで更新したとは限りません。床材の交換も、床下地の補修まで含むとは限りません。

    購入前には、次の項目を部位ごとに並べます。

    記録する内容 確認する資料・現地 分かること
    施工年月・場所・数量 工事内訳書、図面、住戸別記録 工事済みと未実施の範囲
    工法・部材・製品名 仕様書、品番、保証書 次の手入れと補修方法
    下地・原因対策の内容 施工前・施工中・施工後の写真 表面だけを直したのか、原因まで対策したのか
    再発・不具合の有無 点検報告、修理受付記録、現地 次の調査で重点的に見る場所

    住宅金融支援機構も、工事図面、見積書、契約書、工事前後の写真の保管を案内しています。[12] 「修繕済み」を裏付ける資料として売主側に依頼します。

    築20年の物件で防水の施工記録がない場合、「一般に何年持つから、あと何年は大丈夫」とは計算できません。工法や過去の補修範囲が分からないためです。

    この場合は、防水業者などに現況を見てもらい、必要な工事、実施時期、見積もりの前提を確認します。確認できない範囲は未確定費用として資金計画に残します。

    長期修繕計画も、作成日と実際の工事履歴を照合します。古い計画の工事を実施していなければ、予定年を先へずらすだけでは、劣化への対応になりません。

    必要な工事と時期が見えてきたら、購入後に現金が足りるかは、どう計算すればよいのでしょうか。

    修繕費を平均する前に、支払う年の残高を見る

    購入後に残す預金へ、年ごとの返済後の収支を加え、工事代などの支払いを引きます。その途中で資金が不足しないかを確認します。

    ここでいう返済後の収支は、受け取る家賃から運営費と借入返済を引いた現金の動きです。減価償却費や借入元本の扱いが異なるため、会計上の利益とは一致しません。

    同じ工事費でも、2年後か5年後かで変わる

    資金の動きを見るため、仮の条件を置いて比べます。実際の相場や工事見積額を示すものではありません。

    • 購入代金・諸費用・購入直後の工事を払った後の預金:200万円
    • 年間の返済後収支:80万円。空室を織り込んだ家賃から、運営費と通常の小修繕、返済を差し引いた額
    • その収支に含めていない大きな工事:400万円

    比較を単純にするため、所有者の所得にかかる税金、生活費への引出し、追加借入は含めません。実際にはこれらも支出の時期に加えます。

    工事代を払う時点 支払直前の預金 400万円を払った後
    購入2年後の年末 200万円+80万円×2年=360万円 40万円不足
    購入5年後の年末 200万円+80万円×5年=600万円 200万円残る

    年間平均で見ると、400万円を5年間に配分した金額は年80万円です。しかし2年後に支払うなら、5年間で準備する考え方では間に合いません。

    後の支払いでも、残る200万円をすべて自由に使えるとは限りません。別の故障や空室が重なったときの資金も必要です。

    この例の80万円には、400万円の工事代を含めていません。預金の別口座への積立は現金の移動なので、工事代と合わせて二重に支出計上しないようにします。

    早まる・増える・収入が減る場合も重ねる

    上の計算で、工事費が100万円増えて500万円になれば、2年後の不足は140万円です。工事が早まれば、準備できる期間も短くなります。

    さらに、工事のために部屋を使えない期間があれば、家賃の減少も別に置きます。見積もりに足場・撤去処分・下地補修・消費税が含まれるかも確認します。

    大切なのは、修繕費を小さく見せることより、支払時点の不足を把握することです。調査前の工事費は幅を持たせ、見積もり取得後に置き換えます。

    区分マンションでは、室内の修繕費と管理組合の修繕積立金を分けます。共用部工事に伴う一時金などの見通しは、管理組合の資料で確認します。

    この資金表を購入前に作るには、誰からどの資料を集め、どの順で確認すればよいのでしょうか。

    資料・現地・見積もりを、支払時期につなげる

    まず売主・仲介会社から図面と修繕履歴を集め、次に建築士や専門業者へ現地調査を依頼します。その結果を工事見積もりと年別の資金表へ反映します。

    最初からすべてを確定しようとするより、購入判断を左右する未確定部分を先に減らします。

    1. 建物と工事の記録を集める。 構造・屋根・防水の仕様、部位別の修繕履歴、住戸別の床・壁・設備の施工時期を確認します。
    2. 管理会社から不具合の履歴を聞く。 雨漏り、排水不良、設備故障、退去時に繰り返す補修を、場所と年月で照合します。
    3. 現地調査の範囲と限界を確認する。 建築士などに、床下・屋上・入居中住戸・隠れた部分をどこまで確認できるか説明してもらいます。
    4. 見積もりを工事範囲別に取る。 早期に必要な工事、計画して行う工事、調査後に判断する工事を分け、工程・支払条件・家賃への影響を確認します。
    5. 年別の預金残高で比べる。 購入直後、数年以内、保有期間の後半に支出を置き、費用増加や前倒しでも資金が足りるか確認します。

    ValueLabが注目するのは、構造、素材、最後の施工時期、現在の状態、支払時期を一続きで見ることです。修繕の目安表は、その確認を始めるために使います。

    「修繕済みだから大丈夫」「築年数の割にきれいだから安く済む」と決める前に、まず工事の内訳と写真を取り寄せます。分からない箇所を調査と見積もりにつなげれば、価格や利回りだけでは見えない資金負担を比較できます。


  • 新築と中古、資産を守りやすいのは? 購入前に比べたい5つの条件

    新築と中古、資産を守りやすいのは? 購入前に比べたい5つの条件

    新築の安心感、中古の割安感をどう確かめるか

    「新築なら、しばらく大きな修繕は少なそう」。一方、中古を見ると、「価格が低く、利回りも高いなら、その方が資産を守れるのでは」と迷うことがあります。

    けれど、新築の購入価格には何が含まれ、中古の安さにはどんな負担が伴うのでしょうか。築年数と表面利回りを並べるだけでは、その違いを捉えきれません。

    比較したいのは、価格・建築費・修繕・融資・出口の5つです。購入時に払うお金だけでなく、保有中に必要な資金と、将来売るときの条件までそろえます。

    記事を通して考えたいのは、購入価格の何に対価を払い、その価格を将来の収入や売却でどこまで支えられるか、ということです。

    まず、新築と中古では、そもそも購入価格の成り立ちにどんな違いがあるのでしょうか。

    新築プレミアムと、中古になった後の価格

    新築では、建物や土地の価値に加え、新しさへの評価と、売主の販売経費・利益が価格に関わります。中古では、その時点の成約事例と物件の状態が、価格を比べる直接的な材料になります。

    ただし、新築も市場の影響を受け、中古にも割高な売出価格はあります。違いは、適正かどうかの結論ではなく、価格の根拠をどこから確かめるかにあります。

    販売にかかった費用と、新しさへの評価を分ける

    事業者が販売する新築の価格には、土地代や建築費に加え、広告・販売の経費、事業期間中の金利、事業者の利益などが織り込まれます。[1]

    それとは別に、未入居であること、設備が新しいこと、当初の修繕負担を抑えやすいことを、買主が評価する場合もあります。

    このように、新築であることに伴う価格の上乗せを考える際に出てくるのが「新築プレミアム」です。ただし、販売経費や利益の合計と、同じ条件の中古との価格差は一致するとは限りません。

    既存住宅の価格を扱った研究でも、新築プレミアムという現象が論じられています。[2] この記事では、沖縄の収益物件に一律の上乗せ率や値下がり率を当てはめません。

    大切なのは、自分が払った販売経費や利益相当分を、次の買主がそのまま評価するとは限らないことです。再売却時には、当時の相場と物件の状態で価格を考える必要があります。

    新築でも、市場との比較は欠かせません。売主が費用をかけたことと、買主がその価格で購入することは、分けて考えます。

    中古の価格は、売主の希望より成約事例で確かめる

    中古の価格を考えるときは、売主がいくらで買ったかよりも、今の市場で似た物件がいくらで取引されているかが手掛かりになります。

    ここでいう市場価格は、物件の条件と売買の時期を踏まえて、買主と売主の間で成立する価格です。広告に出ている売出価格と、実際の成約価格は区別します。

    国土交通省の不動産鑑定評価基準でも、取引事例を使う際には、取引時期や地域、個別の条件を比較する考え方が示されています。[3]

    たとえば、同じ築年数でも、駐車場、建物の状態、修繕履歴、土地の権利が違えば、価格の見方は変わります。中古というだけで、割安な価格が保証されるわけではありません。

    仲介会社には、比較に使った成約事例と対象物件の違いまで尋ねます。再販業者が改修して売る中古なら、その工事や販売の費用・利益も価格に含まれ得ます。

    では、家賃収入と利回りを基に売買する収益物件でも、新築と中古の価格差は、新築プレミアムで説明できるのでしょうか。

    利回りで売買する収益物件では、どう違うか

    収益物件の価格差は、新築プレミアムだけでは説明しきれません。新築・中古とも、継続して得られる純収益と、市場で求められる利回りが価格の重要な根拠になるためです。

    新築の高い価格が、続けて得られる収入に支えられている場合もあります。その一方で、新築時だけの家賃や少ない支出を前提にしていないかも確かめます。

    家賃が高い理由と、その持続性を見る

    新築で高い家賃が設定されていても、次の入居者を募集するときに同じ条件で貸せるかは別に確かめます。新しさによる家賃への評価が、そのまま続く前提を置かないためです。

    管理会社には、周辺の築浅物件の成約賃料や募集期間を聞きます。間取り、駐車場、設備、入居者の通勤・生活動線が近い物件と比較します。

    中古も、現在入居中の家賃だけでは判断しません。長く住んでいる人の契約賃料と、退去後に募集できる賃料が異なる場合があるからです。

    新築は募集開始時の想定、中古は過去の実績と現在の契約を確認できます。ただし、中古の実績も将来を保証するものではなく、直近の入退去や支出まで照合します。

    表面利回りと、収入から考える価格を区別する

    表面利回りは、年間家賃収入を購入価格で割った数字です。満室想定なら、空室による収入減や管理・修繕の費用は、その数字から分かりません。

    価格を収入から考える方法の一つに、年間の純収益を還元利回りで割る「直接還元法」があります。[3]

    国土交通省は、収益還元法を賃貸用不動産などの価格を求める際に特に有効な手法としています。[3]

    ここでは、空室による収入減と運営経費を見込んだ、年間純収益300万円を仮定します。借入返済と所有者の所得にかかる税金を引く前の数字です。

    • 還元利回り5%で考える場合:300万円÷0.05=6,000万円
    • 還元利回り6%で考える場合:300万円÷0.06=5,000万円

    同じ純収益でも、採用する利回りが高いほど、計算上の価格は低くなります。ここでの5%・6%は仕組みを説明する仮定で、沖縄の相場や査定額を示すものではありません。

    還元利回りは、買主が求める収益水準を市場の取引などから考える率です。家賃の持続性や建物の状態、将来の不確実性も関わり、購入者が自由に決めればよいものではありません。

    新築の収入が安定し、当面の工事負担も小さいと見込めるなら、中古より低い利回りで評価される場合もあります。その価格差がどの条件に支えられているかを確認します。

    一方、高い家賃と少ない支出が続く前提で買い、再売却時にその前提が変われば、価格の見方も変わります。利回りによる売買でも、新築時の条件を点検する意味はあります。

    実際の評価では、大規模修繕などを純収益と利回りにどう織り込むかもそろえます。借入返済後の手残りを、そのまま還元利回りで割らないようにします。

    収入から見た価格に納得できれば、資金面でも安心できるのでしょうか。購入後にお金が足りなくならないかは、何を比べれば分かるでしょうか。

    修繕と融資を含めて、手元資金を比べる

    購入後の資金不足を考えるには、修繕費と借入返済を支出の時期ごとに並べ、残る預金を比べます。収入から見た価格が妥当でも、工事や返済に必要な現金を用意できるとは限りません。

    新築と中古の価格差も、購入後に必要な資金まで含めると縮む場合があります。支出の金額だけでなく、いつ支払うかが重要です。

    中古の修繕は履歴と現況、新築は将来の計画で見る

    中古では、外壁、防水、給排水、設備などの工事履歴を確認します。「修繕済み」という一言だけでなく、工事範囲、見積書、施工前後の写真まで照合します。

    住宅金融支援機構も、点検・修繕の記録は、その後の維持管理や売却時の価値判断に役立つと案内しています。[4] 過去の工事費に加え、次の工事の見通しが重要です。

    購入前の建物調査では、建築士などに調査範囲と限界を説明してもらいます。そのうえで、近い将来に必要な工事と費用を、実際の見積もりに置き換えます。

    新築も、初期の支出が少ない想定だけで終わらせません。設備交換や外壁・防水工事が重なる時期に備え、家賃収入からどれだけ修繕資金を残せるかを考えます。

    沖縄で台風や海風の影響が気になる物件なら、雨漏り、防水、鉄部の腐食などを調査項目にします。海からの距離や築年数だけで傷みを決め付けず、現地と記録を合わせます。

    なお、区分マンションなら、室内の修繕費と管理組合の修繕積立金を分けます。一棟物件と同じ方法で資金計画を作らないようにします。

    借りられる金額より、返済しながら残せる資金を見る

    購入時には、価格に諸費用と当初の工事費を加えます。自己資金を支払った後、空室や工事に使える預金がどれだけ残るかまで比べます。

    融資は、同じ自己資金と保有予定期間を置き、金利、借入額、返済期間の提示条件を並べます。年数だけから、新築は長期、中古は短期と決め付けません。

    返済期間を長くすると、同じ借入額・金利なら毎月の返済額は抑えられます。ただし、同じ時点で売る場合の借入残高も確認し、月々の負担だけで比較しないようにします。

    手残りは、家賃から運営経費や借入返済を引いて考えます。大規模修繕と税金も資金計画に置き、家賃の減少や金利上昇があっても必要資金を確保できるかを確かめます。

    では、保有中の支出に対応できれば、資産を守れると考えてよいのでしょうか。将来売却するときには、何を確かめればよいのでしょうか。

    同じ期間を保有した後、何が残るか

    保有中の支出への対応に加え、売却代金から費用と借入残高を引いた後、いくら残るかまで見ます。月々の返済を続けられることと、売却時に資金が残ることは別だからです。

    新築も、保有している間に中古になります。たとえば10年間保有するなら、10年後の収入・建物・借入残高で、新築と中古それぞれの出口を比較します。

    次の買主が引き継ぐ収入と負担を想像する

    新築で買った物件と、築20年で買った物件では、10年後の築年数も必要な工事も異なります。同じ保有期間を置き、それぞれの状態を描いて比較します。

    売却時に大きな工事が近ければ、買主はその負担を価格に織り込む可能性があります。工事を実施していても、支払った費用が全額価格に加わるとは限りません。

    次の買主の融資も確認したい条件です。借入期間や自己資金の負担が変われば、同じ収入の物件でも購入できる価格は変わり得ます。

    土地付き物件なら、土地の権利や接道、建替えに使える条件まで見ます。土地と建物に分けて将来価値を考える視点も、ここにつながります。

    売却時の手残りは、売却代金から売却費用と借入残高などを引いて考えます。投資全体を見るときは、購入時の自己資金、保有中の収支、税金も合わせて整理します。

    ここまでの違いを、実際の購入判断に使うにはどうすればよいでしょうか。候補物件の資料を、どんな順番でそろえるかを整理します。

    購入前にそろえたい、5つの比較材料

    まず価格の比較根拠を集め、次に継続収入、修繕と融資の支出、売却時の条件をそろえます。同じ自己資金と保有期間で比較することが、判断の出発点です。

    次の表を候補物件ごとに埋めてみてください。数字が出ない項目は、判断の前に集めたい資料がある部分です。

    比較する条件 新築で集めたい材料 中古で集めたい材料
    価格 新しさ・仕様の価格差を説明できる周辺事例 売出価格と区別した成約事例、条件差
    建築費 建築・仕様の説明と、賃料や売却価格とのつながり 建替え・改修が必要な場合の費用と実現条件
    修繕 設備・仕様、将来の工事と資金準備の計画 建物調査、修繕履歴、今後の工事見積もり
    融資 提示条件、返済後の資金、売却想定時の残債 提示条件、当初工事費、返済後の資金と残債
    出口 中古になった後の賃料・修繕・買主像 保有期間後の賃料・修繕・買主像、土地利用条件

    建築費が高くなっても、その分だけ家賃や再売却価格を上げられるとは限りません。新築・中古とも、かかった費用を市場で回収できるかを別に確かめます。

    価格の根拠は仲介会社に、再募集時の収入は管理会社に尋ねます。修繕は建築士や施工業者の調査・見積もり、融資と残債は金融機関の提示条件や返済予定表で確かめます。

    資産を守りやすいかは、新築・中古という区分だけでは決まりません。購入価格の根拠を説明でき、収入が想定を下回っても、必要な支出に対応できるかが判断の軸になります。

    次に資料を見るときは、「この価格の何にお金を払い、それを次の入居者や買主も評価するだろうか」と問い直してみてください。


    参考資料


  • 生活物価+2.7%、家賃+0.9%――2026年8月の沖縄CPIと修繕費を読む

    生活物価+2.7%、家賃+0.9%――2026年8月の沖縄CPIと修繕費を読む

    物価上昇のペースが鈍ったら、賃貸経営の負担は軽くなるのでしょうか

    2026年8月の沖縄県では、生活物価全体が前年比+2.7%、家賃が+0.9%、修繕費が+1.9%でした。

    生活物価ほど家賃は伸びず、修繕費は家賃より強く上がっています。入居者の生活費と、オーナーの修繕支出の両方を見る必要があります。

    総合CPIの前年比は7月の+2.9%から鈍りましたが、物価は前年を上回っています。上昇率が低くなっても、賃貸経営の負担が軽くなるとは限りません。

    では、オーナーは何を押さえればよいのでしょうか。

    まず結論から

    押さえたいのは、次の3点です。

    1. 物価上昇は続いています。 上昇率の鈍化を、価格が下がったと読まないことが大切です。
    2. 家賃の伸びは生活物価より小幅です。 入居者には家賃が比較的落ち着いて見えても、値上げに応じる余裕があるとは限りません。
    3. 修繕費は家賃より強く上がっています。 オーナーは工事の見積額と家賃収入を照合し、手残りを確認します。

    この記事の家賃はCPIの「持家の帰属家賃を除く家賃」、修繕費は「設備修繕・維持」を指します。個別物件の成約家賃や工事価格とは異なります。

    まず、7月から8月にかけて、物価はどう変わったのでしょうか。

    2026年8月の沖縄で何が起きているか

    沖縄県では物価上昇率が鈍り、那覇市では高まりました。県全体と那覇市では、動きが異なります。

    具体的な違いを、6〜8月の数字で見てみましょう。

    沖縄県は鈍化、那覇市は上昇

    沖縄県の総合CPIは、前年比+2.9%から+2.7%へ鈍化しました。一方、那覇市は+2.1%から+2.3%へ上昇しています。

    地域・指標 2026年6月 2026年7月 2026年8月
    沖縄県・総合 +2.3% +2.9% +2.7%
    沖縄県・住居 +2.1% +1.3% +1.4%
    沖縄県・食料 +2.9% +4.3% +3.5%
    沖縄県・光熱・水道 −0.5% +2.2% +1.7%
    那覇市・総合 +1.5% +2.1% +2.3%
    那覇市・住居 +1.2% +1.1% +1.3%
    那覇市・食料 +2.6% +3.8% +3.8%
    那覇市・光熱・水道 −3.8% −1.4% −1.2%

    ※すべて前年同月比。8月分のExcelに掲載された2025年基準の数値で統一しています。

    沖縄県では、食料や光熱費の上昇率も鈍りました。ただし、8月の総合・食料は前月比で横ばいです。前年比が低くなったことと、前月から価格が下がったことは別です。

    光熱・水道は前月比−4.1%でしたが、前年同月比では+1.7%です。「7月より安いが、前年8月より高い」という動きでした。

    では、沖縄県全体の生活物価と家賃の動きを、入居者側から見るとどう捉えられるでしょうか。

    家賃の伸びが小さくても、入居者の余裕は分かりません

    沖縄県全体の統計では、生活物価全体が前年比+2.7%に対し、家賃は+0.9%でした。地域全体で見ると、家賃の伸びは生活物価より小幅です。

    この動きを入居者側から見ると、「生活費は上がっているが、家賃全体の上昇はそれほど大きくない」と捉えられる可能性があります。

    しかし、収入が変わらないまま食料や光熱費への支出が増えれば、家賃に回せるお金は減ります。「家賃まで上がると困る」という受け止め方も考えられます。

    家賃の伸びが小さいからといって、入居者に値上げを受け入れる余裕があるとは判断できません。

    ここでは地域全体の傾向を説明しており、特定の部屋の家賃や入居者の実感を示しているわけではありません。CPIは入居者の意識や所得を調べた統計ではありません。

    家賃の見直しでは、周辺相場だけでなく、自分の物件の設備や管理の状況も確認します。増額する理由を、物件の条件に沿って説明することが大切です。

    生活物価と住まいの費用の差が続いているかは、複数月で確認します。下の表では、家賃とは別に「住居CPI」を使っています。

    住居CPIには、家賃・修繕費・持家の帰属家賃が含まれます。帰属家賃は、持ち家に見込む家賃相当額です。

    対象月 地域 総合前年比 住居前年比 差分(住居前年比−総合前年比)
    2026年3月 沖縄県 +1.4% +1.3% −0.1ポイント
    2026年4月 沖縄県 +1.5% +1.3% −0.2ポイント
    2026年5月 沖縄県 +2.1% +1.9% −0.2ポイント
    2026年6月 沖縄県 +2.3% +2.1% −0.2ポイント
    2026年7月 沖縄県 +2.9% +1.3% −1.6ポイント
    2026年8月 沖縄県 +2.7% +1.4% −1.3ポイント
    2026年3月 那覇市 +1.0% +1.4% +0.4ポイント
    2026年4月 那覇市 +1.0% +1.2% +0.2ポイント
    2026年5月 那覇市 +1.3% +1.0% −0.3ポイント
    2026年6月 那覇市 +1.5% +1.2% −0.3ポイント
    2026年7月 那覇市 +2.1% +1.1% −1.0ポイント
    2026年8月 那覇市 +2.3% +1.3% −1.0ポイント

    ※差分は同じ月の「住居前年比−総合前年比」です。前月からの価格変化や、家賃の値上げ幅を示すものではありません。

    沖縄県では3〜8月、那覇市では5〜8月に、住居費の伸びが生活物価全体を下回りました。

    では、オーナーが支払う修繕費は、家賃に比べてどれほど伸びているのでしょうか。

    修繕費の伸びは家賃を上回っています

    沖縄県の修繕費は前年比+1.9%、家賃は+0.9%で、差は+1.0ポイントです。ただし、この差は手残りや利回りの減少幅ではありません。

    2026年8月の指標 沖縄県 那覇市
    設備修繕・維持の指数(2025年=100) 102.0 101.9
    設備修繕・維持の前年比 +1.9% +1.6%
    持家の帰属家賃を除く家賃の前年比 +0.9% +1.1%
    前年比の差分(修繕−家賃) +1.0ポイント +0.5ポイント

    ※差分は同じ地域の前年比同士で計算しています。指数は2025年平均を100とした値です。旧2020年基準の指数とは直接比較できません。

    計算例:伸び率が高い支出でも、金額は別に比べる

    年間家賃収入120万円、修繕支出20万円を考えます。仮にそれぞれ0.9%・1.9%増えると、増加額は1万800円・3,800円です。

    この例では、修繕支出を引いた残額は7,000円増えます。家賃と修繕費では元の金額が違うため、伸び率の差だけでは手残りの増減は分かりません。

    家賃などの収入が変わらず、修繕支出だけ増えれば、手残りは減ります。自分の物件では、実際の家賃収入と工事の見積額で計算します。

    では、自分の物件で確認することを、3つに整理するとどうなるでしょうか。

    オーナー向け3点チェック

    確認するのは、家賃の条件、年間の手残り、工事の支払資金です。

    まず、家賃を見直す前に何を確認すればよいのでしょうか。

    ① 家賃を見直す前に、周辺相場と物件の条件を確認する

    物価が上がった分を、そのまま家賃に上乗せすることはできません。

    入居者は家賃以外の値上がりにも直面しています。見直す際には、周辺相場や設備・管理の状況など、増額する理由を整理することが大切です。

    管理会社と、条件が近い物件の成約賃料・募集期間を確認しましょう。

    家賃の条件を確かめたら、手残りはどう確認すればよいのでしょうか。

    ② 修繕費を入れて、手残りを計算する

    修繕費の伸びが家賃を上回っても、手残りが減るかは金額次第です。

    家賃収入と修繕支出では、元の金額が違います。伸び率の差ではなく、自分の物件の収入と支出で確かめます。

    予定工事の見積額を更新し、家賃収入から修繕費・返済などを引いた残額を確認しましょう。

    年間収支が黒字なら、工事の支払いも心配ないのでしょうか。

    ③ 工事の支払日に、資金が足りるか確認する

    年間収支が黒字でも、工事代金を払う日に資金が足りない場合があります。

    ②は「年間でいくら残るか」、③は「支払う日にお金があるか」の確認です。

    工事の支払日と家賃の入金日を並べ、空室が出ても支払えるか確認しましょう。

    では、7月と比べて、注意すべき差は縮まったのでしょうか。

    7月から変わったこと

    沖縄県では、生活物価の上昇率と、住居・家賃との伸びの差が小さくなりました。

    1. 総合・食料・光熱費の上昇率が鈍化。 総合は+2.9%から+2.7%、食料は+4.3%から+3.5%、光熱・水道は+2.2%から+1.7%です。
    2. 住居と総合の差が縮小。 −1.6ポイントから−1.3ポイントになりましたが、住居費の伸びは総合を下回っています。
    3. 修繕と家賃の差も縮小。 修繕は+2.2%から+1.9%、家賃は+0.9%で変わらず、差は+1.3ポイントから+1.0ポイントになりました。

    差は縮まりましたが、生活物価と修繕費の指数は前年を上回っています。

    この変化を、自分の物件の確認にどう生かせばよいのでしょうか。

    まとめ――統計を、自分の物件の確認につなげる

    家賃の見直しだけを考えず、修繕費と資金繰りも一緒に確認します。

    8月の沖縄県は、生活物価全体が前年比+2.7%、家賃が+0.9%、修繕費が+1.9%でした。物価上昇は続き、家賃の伸びは小幅にとどまっています。

    入居者には、家賃以外の値上がりがあります。オーナーには、家賃より強く伸びる修繕費があります。家賃を見直すなら物件ごとの理由を整理し、手残りは実際の金額で確かめます。

    CPIだけで売却・保有は決められません。売却を考える場合は、実際の賃料・稼働率・修繕履歴・将来費用・取引事例・金利環境も確認します。

    ご自身の物件では、家賃収入と修繕費を現在の金額で確認できていますか。


    参考資料

    • 沖縄県企画部統計課「那覇市及び沖縄県の消費者物価指数の動向」2026年8月分(2026年10月2日公表):統計表(Excel)。表-2・表-4の前年同月比・前月比、表-7・表-8の中分類指数を使用。比較月の数値も同じ統計表に統一しています。
    • 沖縄県:消費者物価指数トップページ。2025年基準への変更および8月分の公表資料を確認。
  • 土地が残るから安心? 土地と建物に分けて考える不動産の将来価値

    土地が残るから安心? 土地と建物に分けて考える不動産の将来価値

    建物が古くなった後、何が残るか

    「建物は古いけれど、土地があるから安心できそう」。土地付きの収益物件を見ると、家賃収入に加えて、将来売れる土地が残ることに期待したくなります。

    けれど、建物を使わなくなったとき、その土地で何ができるのでしょうか。建替えや売却に費用がかかるなら、土地の価格がそのまま手元に残るわけではありません。

    不動産の将来価値は、土地と建物を分けて考えると整理しやすくなります。土地は使い方と売り先、建物は収入を生む力と維持費を見ます。

    ただし、「土地に価値がある物件」と「建物だけに価格がついている物件」を、二種類に線引きすることが目的ではありません。

    購入価格を支えているのが土地の利用価値なのか、今の建物から得られる収入なのか。その両方なのかを確かめることが大切です。

    建物が古くなった後も、何を使い、誰に貸し、どの費用を負担して売れるのか。 この問いから、将来の選択肢を考えてみましょう。

    土地と建物の価格は、きれいに分けられるとは限らない

    土地と建物を分けるとき、最初に気を付けたいのが「何のための価格か」です。売買の内訳、税務上の評価、市場で売れる価格は、同じ意味ではありません。

    価格の内訳と、将来売れる金額を区別する

    売買契約の土地・建物の価格配分は、取引上の内訳です。その金額で土地や建物を別々に売れることを示すものではありません。

    また、相続税・贈与税の計算では、土地に路線価方式や倍率方式などの評価方法を用います。こうした税務上の評価額を、将来の売却代金として使わないようにします。[1]

    市場で売れる価格を考えるには、近隣の取引だけでなく、対象地の形、接道、権利、利用条件などを合わせます。建物付きなら、賃貸状況や建物の状態も関わります。

    「購入価格から土地価格を引く」だけでは足りない

    周辺の土地単価を敷地面積に掛け、購入価格から差し引くと、建物の価格らしい数字は出せます。けれど、比較した土地と条件が違えば、その差額は建物の価値を表しません。

    たとえば、更地の取引価格と、入居者のいる建物付き物件では、買主がすぐにできることが違います。解体や引渡しに必要な費用・期間もそろえる必要があります。

    国土交通省の不動産情報ライブラリでは、取引価格や地価公示などを確認できます。[2] 比較するときは、時期、用途、道路、面積などが近い事例を選びます。

    地価公示は標準地の価格を示す指標です。対象地の売却額を保証する数字ではなく、条件差を考えるための参考にします。[3]

    土地の価値は、広さより使える条件で考える

    土地が残っても、希望する使い方ができなければ、将来の選択肢は限られます。面積や地域名だけでなく、実際に使える条件を確認します。

    今の建物があることと、建て直せることは別

    道路に面して見えても、その道の法的な扱いを外観だけでは判断できません。沖縄県も、建築に当たって建築基準法上の道路への接道を確認する必要性を案内しています。[4]

    今の建物と同じ規模で建て直せるとは限りません。用途地域、建ぺい率・容積率、道路条件などを、建替え後の計画と照らし合わせます。

    建築士と管轄の行政窓口には、「建替え可能か」に加え、どの用途・規模が想定できるかを確認します。住戸数や駐車台数が減るなら、将来の収入計画も変わります。

    駐車場まで配置して、使える土地かを見る

    沖縄の車を使う入居者を想定する物件なら、土地の広さに加え、駐車場の配置が判断材料になります。

    敷地に余白があっても、細長い形や高低差のために、必要な台数を置けない場合があります。縦列駐車なら、車を入れ替える負担も募集条件に関わります。

    建物の配置、車の出入口、通路を図面に落とし、現地で出し入れを確かめます。「駐車場にできそう」という印象を、使える台数と費用に置き換える作業です。

    境界や権利も同じです。登記事項証明書、公図、測量図などを照合し、不明点は土地家屋調査士などに確認します。借地権や共有持分なら、土地全体を自由に扱える前提を置きません。

    擁壁、排水、浸水・土砂災害のリスクも、利用や費用に影響します。地図情報で候補を絞った後は、現地と専門家の調査で、必要な工事や管理の負担を確かめます。

    建物には、家賃を生む力と維持する費用がある

    建物は年数が経つから価値がない、とも言い切れません。借り手に選ばれ、必要な修繕をしながら収入を得られるなら、その働きを見る必要があります。

    築年数より、誰がどの条件で借りるか

    築古でも、間取り、家賃、駐車場、通勤のしやすさが入居者に合えば、貸し続けられる可能性があります。

    ただし、今の満室をそのまま将来へ延ばしません。管理会社に、退去後の成約賃料、募集期間、競合する物件を確認し、次の借り手にも選ばれる条件かを見ます。

    税務上の耐用年数は、減価償却を計算するための年数です。[5] 経過したから建物が使えなくなる、あるいは売買上の価値がゼロになる、と結び付けないようにします。

    修繕で、どれだけ使い続けられるか

    収入を見るときは、家賃から管理費や税金、日常の維持費を引きます。そのうえで、外壁、防水、給排水、設備などの大きな支出を別に見込みます。

    沖縄で台風や海風の影響が気になる物件なら、雨漏り、防水、金属部の腐食などを確認します。立地だけで傷みを決め付けず、調査結果と修繕記録を合わせます。

    修繕履歴は、実施した年だけでなく、工事の範囲や内容まで確認します。同じ「外壁修繕済み」でも、次に必要な工事と費用が同じとは限りません。

    必要な修繕で今の需要に応えられるのか、間取りや駐車条件に限界があるのか。この違いで、修繕して保有する判断も、売却を考える時期も変わります。

    将来の手残りは、売却価格だけでは決まらない

    将来の選択肢は、建物を貸し続ける、修繕や改修をする、建て替える、売却する、と分けて考えます。それぞれで必要な費用と収入が変わります。

    建替えでは、解体・建築費だけでなく、家賃が入らない期間もあります。入居者のいる建物なら、既存契約と明渡しに関する条件を確認し、自由に解体できる前提を置きません。

    建物付きで売る場合は、次の買主が受け取れる収入と負担する修繕費が重要です。更地で売る場合とは、価格の根拠も費用も分けて比較します。

    数字を使って、手元に残る資金を考えてみる

    たとえば、将来、建物を解体して更地で売る場面を考えてみましょう。以下の金額は考え方を整理するために置いたもので、実際の査定額や沖縄の解体費相場を示すものではありません。

    更地売却を仮定した収入・支出 仮定額
    更地にして売れた場合の代金 3,000万円
    売主が負担する解体・撤去費 ▲500万円
    仲介手数料などの売却諸費用 ▲150万円
    売却時に返済する借入残高 ▲1,800万円
    上記を差し引いた資金(税引前) 550万円

    計算は、3,000万円-500万円-150万円-1,800万円=550万円です。「土地が3,000万円で売れる」と「3,000万円が手元に残る」は違います。

    この例は税額や追加工事費、契約整理に伴う費用などを含めていません。また、保有中の家賃収入や購入時の支出を含む投資全体の利益でもありません。

    実際には解体費の見積もりと売却条件をそろえます。建物付きの売却価格と比べるなら、解体費を双方から二重に引かず、誰がどの費用を負担するかを明確にします。

    次の買主が買える条件まで考える

    建物付きで売るなら、次の買主が利用できる融資も判断材料です。借入期間や返済負担によって、同じ家賃収入でも買える価格が変わり得ます。

    融資条件は、築年数だけで決まりません。金融機関、買主の状況、建物の状態や収支などで変わるため、自分が借りられた条件を次の買主にも当てはめないようにします。

    土地として売る場合も、誰が何に使う土地かを考えます。住宅用地としての需要と、収益物件を建てるための需要では、必要な広さや価格の考え方が変わります。

    購入前に確認したい5つのこと

    最後に、物件資料を見ながら、次の5点を書き出してみてください。答えが出ない項目は、購入価格を判断する前に集めたい資料がある部分です。

    1. 土地の権利と使い方を説明できるか。 所有権・借地権・共有の別、境界、接道、建築条件を確認し、建替え後の用途と規模を建築士などに相談します。
    2. 土地価格の比較条件がそろっているか。 取引時期、道路、形状、面積、権利、引渡し条件を合わせ、売出価格や税務上の評価額だけで判断しません。
    3. 建物を貸し続ける根拠があるか。 成約賃料、募集期間、修繕記録を確認し、維持費と今後の工事費を踏まえて収入が残るかを考えます。
    4. 将来の支出と借入残高を把握できるか。 修繕・解体・売却の見積もりと返済予定表を使い、選択肢ごとの必要資金を整理します。
    5. 次の買主と、その資金計画を想定できるか。 建物付きか更地かを分け、買主の用途、融資、引渡しまでの条件を仲介会社などに確認します。

    土地があることは、将来の選択肢を考える材料になります。ただ、その選択肢を使うための条件と費用まで確認して、初めて判断に役立ちます。

    次に物件を見るときは、「土地はいくらか」に加えて、「今の建物を使わなくなった後、何ができて、いくら必要か」と問い直してみてください。

    本記事は物件購入を推奨するものではなく、投資判断の考え方を共有することを目的としています。


    参考資料


  • 那覇・都心部なら安心? 沖縄の人気エリアを居住用・店舗・宿泊で読み解く

    那覇・都心部なら安心? 沖縄の人気エリアを居住用・店舗・宿泊で読み解く

    「人気エリア」は、用途を決めてから考える

    「那覇なら借り手が見つかりそう」「都心部なら将来も需要がありそう」。物件を探すとき、よく知られた地域名に安心感を持つことがあります。

    けれど、価格を見て迷うこともあるはずです。その立地の便利さは、家賃や宿泊料金を払う人にとっても、同じように価値があるのでしょうか。

    人気エリアを判断するには、まず用途と利用者を決めます。住む人、店や事務所を借りる人、旅行で泊まる人では、その場所を選ぶ理由が違います。

    前回は、人口だけでなく世帯、雇用、生活利便性、競合から地域の需要を考えました。今回は一歩進め、その需要が対象物件の用途に合っているかを読み解きます。

    ここでいう「人気」は、知名度や価格の高さではありません。特定の利用者に選ばれる理由があり、その理由を募集・成約・利用実績で確かめられることを指します。

    また、「都心部」は、商業・業務・公共サービスなどが集まる場所という意味で使います。那覇市全域や、特定の地区名を指すものではありません。

    誰が、何のためにその場所を選び、その需要が対象物件の収入につながるか。 この問いを、居住用、テナント・店舗、ホテル・民泊で比べてみましょう。

    居住用は、毎日の暮らしを無理なく続けられるか

    居住用で確かめたいのは、日常生活の組み立てやすさです。勤務先、買い物、医療、学校などへ、入居者が使う移動手段で通えるかを見ます。

    駅や商業施設が近くても、普段の目的地へ行きにくければ、その人にとっての便利さは小さくなります。距離だけでなく、利用する時間帯と経路まで確認します。

    単身者と子育て世帯では、便利さが変わる

    たとえば、車を持たず、モノレールで通勤する単身者なら、駅と日用品の店へ歩けることが選ぶ理由になります。

    ただし、駅までの坂道や横断箇所、雨の日の移動、勤務時間と運行時間の相性も確認が必要です。「駅近」という一言では分かりません。

    一方、車2台を使う子育て世帯なら、駐車場の台数と出し入れ、保育園や学校への送迎、通勤とのつながりが重要になります。

    商業施設が近くても、送迎のたびに混雑する交差点を通る、駐車場が縦列で毎朝車を入れ替える、といった条件なら負担が増えます。

    静かさも生活の一部です。昼間の内見だけでなく、夜間の店舗営業、交通音、週末の人の動きを確かめます。

    家賃だけでなく、暮らすための総負担を見る

    同じ間取りを比較するときは、家賃に共益費や駐車場代を加えます。通勤費なども含め、入居者にとって無理のない条件かを考えます。

    管理会社には、周辺の募集賃料だけでなく、実際に決まった賃料、募集期間、駐車場を理由とする見送りがあるかを確認します。

    都心部だから高い家賃を設定できる、とは限りません。その物件の広さ、設備、駐車条件で、どの世帯が継続して借りられるかまで戻して判断します。

    テナント・店舗は、その業種の利用者が来られるか

    テナント・店舗では、借り手の事業に合う立地かを見ます。人が多いことより、必要な客層や従業員が、必要な時間帯に来られることが大切です。

    所有者が受け取るのは賃料ですが、その支払いを支えるのは借り手の事業です。来店や仕事につながらない便利さは、継続入居を支えにくくなります。

    通行量より、業種と時間帯を合わせる

    飲食店なら、ランチと夜のどちらを中心にするかで、周辺の就業者や来街者を見る時間が変わります。昼の人通りだけで、夜の集客を判断しません。

    物販店なら、通行者が想定客層と合うか、店に気付けるか、入りやすいかが重要です。人が通っていても、道路の反対側や上階の店舗へ立ち寄るとは限りません。

    美容室などの予約型サービスなら、目立つ場所かに加え、予約客が迷わず到着できるか、駐車場を確保できるかを確認します。

    事務所なら、従業員の通勤、取引先の来訪、通信環境などが判断材料になります。来店型の店舗と同じ通行量を必要とするわけではありません。

    道路と建物の条件も、営業に結び付ける

    幹線道路沿いで看板が見えても、中央分離帯や右折のしにくさで入りにくい場合があります。駐車台数だけでなく、入庫から退店までの経路をたどります。

    搬入の時間や車両の停車場所、階段・エレベーター、排気・給排水なども業種に合うかを確認します。立地が合っていても、営業に必要な設備が整うとは限りません。

    賃料が相場に合うかは、同じ業種が使える面積、階数、設備、駐車条件の物件と比較します。路面店と上階の区画を、そのまま同じ条件として扱いません。

    仲介・管理会社には、募集期間、成約賃料、入居時の条件調整、退去理由を聞きます。借り手が負担する内装費や原状回復費も、入居判断に関係します。

    借り手の採算は、所在地だけでは分かりません。取得できる事業計画などの資料と契約条件を確かめ、退去後にも同じ設備を使える借り手がいるかを考えます。

    ホテル・民泊は、宿泊目的と移動手段に合っているか

    宿泊用途では、普段住む場所の便利さに加え、旅程との相性を見ます。観光、出張、家族・グループ旅行では、宿を選ぶ理由が異なります。

    「観光客が多い地域だから泊まってもらえる」と結論を急がず、誰が、何泊し、どこへ移動するのかを具体化します。

    観光・出張・家族旅行で、必要なアクセスが違う

    街歩きや飲食を中心に楽しむ旅行者なら、徒歩で出掛けられることが選ぶ理由になります。ただし、夜間の騒音や、荷物を持った到着時の歩きやすさも確認します。

    出張客なら、訪問先と空港への移動、早朝・夜間の交通手段、仕事ができる室内環境などが重要です。観光地への近さだけでは判断できません。

    レンタカーで動く家族やグループなら、目的地への経路、駐車場、荷物の積み下ろし、客室の広さが関係します。

    景観や滞在そのものを楽しむ宿なら、その場所で過ごす価値も選ぶ理由になります。ただし、買い物や飲食、悪天候時の移動に不便がないかも合わせて確かめます。

    運営側の動線も必要です。清掃スタッフの移動、リネンやごみの扱い、鍵の受け渡し、設備故障時の対応に時間や費用がかかれば、手残りが変わります。

    宿泊料金と稼働状況を、別々に確かめる

    県全体の観光客数や宿泊統計は、市場の方向を見る材料です。個別施設の料金や稼働率を、その数字だけから推定しません。

    比較するのは、宿泊目的、定員、客室設備、駐車条件が近い施設です。繁忙期だけでなく、平日や閑散期の実績を確認します。

    予約サイトの表示料金は、実際に販売した料金とは限りません。空き表示がない日も、予約済みとは限らず、販売を止めている可能性があります。

    運営者から取得できる予約・売上実績で、販売可能な日数、実際の宿泊日数、料金、清掃費や予約手数料を確認します。

    自ら運営する場合は、宿泊売上から運営費を引いて考えます。運営者へ貸す場合は、固定賃料か売上連動かなど、契約に応じて所有者の収入を確認します。

    需要があっても、営業できるとは限らない

    ホテルと民泊は、制度や運営条件を一括りにできません。「民泊」という呼び名だけでは、どの制度で営業するかも分かりません。

    沖縄県の案内では、旅館業法に基づく許可と、住宅宿泊事業法に基づく届出が示されています。住宅宿泊事業には営業日数の上限があり、所在地の条例による制限も確認が必要です。

    那覇市にも住宅宿泊事業の制限条例があります。県の案内だけで判断せず、所在地を管轄する窓口の情報を確認します。

    用途地域、建物の用途・設備、消防、管理規約や賃貸借契約なども確認対象です。保健所、都市計画・建築の窓口、消防、管理組合等へ、想定する営業形態を伝えて確認します。

    必要な改修費や営業できる日数によって、収支の前提は変わります。人気があるかと、その建物で営業できるかは、分けて確かめてください。

    同じ立地の強みが、別の用途では弱みになることもある

    立地の特徴に、すべての用途に共通する点数を付けることはできません。同じ条件でも、利用目的によって意味が変わります。

    次の表は、実在地域の評価ではなく、現地で確認する論点の比較です。

    立地の特徴 居住用で見る点 テナント・店舗で見る点 ホテル・民泊で見る点
    繁華街のにぎわい 買い物の便利さと夜間の騒音 客層・営業時間と来店の相性 街歩きの便利さと睡眠環境
    駅に近い 通勤経路・坂道・運行時間 客や従業員がその路線を使うか 荷物を持った移動と旅程の相性
    幹線道路沿い 車での通勤と交通音 視認性・入庫・搬入のしやすさ 車でのアクセスと乗降・駐車
    落ち着いた住宅地 静かさと生活施設への経路 予約客のアクセスと近隣への影響 滞在環境と営業条件・近隣対応

    たとえば、夜間の人通りは、客層が合う飲食店には集客の手掛かりになります。一方、上階の住戸では騒音を確かめる理由になります。

    反対に、静かな場所は居住用や滞在型の宿に合う可能性がありますが、通り掛かりの客を必要とする店には不利になることがあります。

    複数の用途に需要がありそうでも、自由に用途変更できるとは限りません。建物、契約、制度、追加費用の確認を経て、初めて選択肢として比較できます。

    人気を収入につなげるための5つの確認

    「人気エリアだから」という説明を、具体的な利用者と確認資料に置き換えます。気になる物件では、次の順番で確かめてみてください。

    1. 利用者と目的を決める:誰が住む、営業する、泊まるのか。その人が場所を選ぶ理由を一文で書きます。
    2. 実際の動線をたどる:通勤・送迎、来店・搬入、到着・観光など、用途に合う時間帯と移動手段で確認します。
    3. 同用途の競合と実績を比べる:居住用は間取りと世帯、店舗は業種と区画、宿泊は目的と定員をそろえ、募集表示と成約・利用実績を区別します。
    4. 支払う側の負担と所有者の収入をつなぐ:暮らしの総負担、借り手の事業採算、宿泊者の料金負担を確認し、空室や運営費を踏まえて手残りを考えます。
    5. 建物・契約・運営の条件を確かめる:必要な設備、営業・利用条件、管理体制、追加費用を確認し、想定用途が成立するかを判断します。

    立地に期待が集まっていても、購入価格が高ければ、同じ収入で得られる手残りは小さくなります。人気の理由を確認した後は、価格と経費を含む収支へ戻ることが大切です。

    まずは、気になる物件を一つ選び、「誰が、何のために、この場所を選ぶのか」を書いてみてください。根拠が地域名だけなら、動線と実績を確かめる余地があります。

    本記事は物件購入を推奨するものではなく、投資判断の考え方を共有することを目的としています。


    参考資料
    那覇市「都市計画マスタープラン」、観光庁「宿泊旅行統計調査」、観光庁「民泊制度ポータルサイト・住宅宿泊事業者編」、沖縄県「住宅宿泊事業」、那覇市「民泊(住宅宿泊事業法)」。


  • 日銀はなぜ3か月で再び利上げしたのか|2026年9月、次の判断で見る指標

    日銀はなぜ3か月で再び利上げしたのか|2026年9月、次の判断で見る指標

    9月の利上げで、沖縄の借入に何が変わるのでしょうか?

    2026年9月17・18日の金融政策決定会合で、日本銀行は政策金利の誘導目標を1.00%程度から1.25%程度へ引き上げました。新しい方針は9月24日から適用されています。

    6月の利上げから約3か月で、再び0.25%ポイントの引き上げです。
    ただし、日銀が今後も3か月ごとに利上げすると決めたわけではありません。

    賃貸オーナーや購入検討者にとって大切なのは、次の金利を当てることより、日銀が何を確かめて判断するのかを知り、自分の借入条件と照らすことです。

    今回の決定と採決から、何が分かりますか?

    金融市場調節方針の変更は、政策委員9人の賛成7・反対2で決まりました。

    反対した浅田委員は、足元の生鮮食品を除く消費者物価上昇率が2%を下回り、景気も必ずしも強くないことから、据え置きが望ましいとしました。佐藤委員は、経済・物価がこれまでに比べて大きく加速しているわけではなく、今の利上げは適切でないと判断しました。

    直近の全国消費者物価指数(2026年8月分、前年同月比)では、生鮮食品を除く総合が1.7%、生鮮食品・エネルギーを除く総合が1.9%でした。浅田委員が挙げたのは前者です。

    エネルギーも除いた後者を併せて見ると、物価の動きを違う角度から確かめられます。

    同じ経済の弱さを認識しながら、過半数は物価の先行きと緩和的な金融環境を重く見て利上げを選びました。
    票数は意見の違いを示しますが、それだけで次回の採決結果は分かりません。

    利上げ決定日 決定後の政策金利 次の利上げまでの間隔
    2025-12-19 0.75%程度 約6か月
    2026-06-16 1.00%程度 約3か月
    2026-09-18 1.25%程度 —

    決定日を比べると、今回までの利上げ間隔は約6か月から約3か月へ縮まりました。
    一方、植田総裁は9月の会見で、今後の「3か月に1回」といった決まった間隔は念頭にないと説明しています。

    過去の間隔が短くなったことと、将来の利上げペースが確定したことは分けて読む必要があります。

    日銀は、なぜ今利上げしたのでしょうか?

    日銀の説明の中心は、基調的な物価上昇率が2%に近づく一方、金融環境はなお緩和的という組み合わせです。
    基調的な物価とは、一時的な価格変動に左右されにくい物価の流れを指します。

    日銀は生鮮食品を除く指数と、生鮮食品・エネルギーを除く指数も確認します。ただし、後者も加工食品などを含みます。
    どちらか一つの数値を「基調的な物価上昇率」そのものとはみなさず、賃金や予想物価上昇率なども合わせて判断しています。

    9月の公表文では、原油高や円安、AI関連需要を背景に国内企業物価が高い伸びを続け、企業間の価格上昇圧力が消費者向けの価格にも波及し始めていると説明しています。賃金上昇を販売価格へ転嫁する動きと、中長期の予想物価上昇率の上昇も挙げました。

    7月の展望レポートは、2026年度後半以降に「生鮮食品を除く総合」の上昇率が2%を明確に上回る見通しを示しました。併せて見たい「生鮮食品・エネルギーを除く総合」は、直近の2026年8月分で前年同月比1.9%です。

    9月には、経済・物価が中心的な見通しにおおむね沿っていると日銀は判断しました。今回重視したのは、基調的な物価上昇率が2%を超えて上振れるリスクを抑え、2%程度で安定させることです。

    この「基調的な物価上昇率」は、賃金や予想物価上昇率、複数の消費者物価指数などから日銀が総合的に判断するものです。
    「生鮮食品を除く総合」と「生鮮食品・エネルギーを除く総合」のどちらか一つの上昇率を指すものではありません。

    なお、日銀の公式な「2%の物価安定の目標」は、消費者物価指数の総合指数の前年比で定義されています。
    直近の全国2026年8月分は前年同月比1.9%です。同月の「生鮮食品・エネルギーを除く総合」も1.9%ですが、対象品目は異なる別の指標です。

    他方、日銀は景気の一部に弱さがあることも認めています。
    会見で総裁は、急な引き締めによって銀行貸出や資産価格が大きく調整する影響にも注意を示しました。

    利上げの理由は「景気が全面的に強いから」ではありません。
    物価の上振れと景気の下振れを両方見ながら、緩和の度合いを調整する判断です。

    次の会合まで、どの指標を見ればよいでしょうか?

    日銀が重視しているのは、数字が一度2%に届くかどうかに加え、その動きが続く見込みとリスクです。総裁会見を踏まえると、次のように整理できます。

    確認する項目 日銀が確かめたいこと 読み方の注意
    基調的な物価 生鮮食品を除く指数と、生鮮食品・エネルギーを除く指数などを比べ、2%程度の上昇が安定して続くか どちらか一つの月次指数だけで判定しない
    賃金と価格転嫁 春闘の賃上げが毎月の賃金データに広がり、販売価格に反映されるか 賃金が伸びても、家計の実質的な購買力や消費の弱さも見る
    中長期の予想物価上昇率 企業や家計などの物価観が持続的に変わるか 原油高による一時的な上昇と区別する
    中東情勢・原油、AI関連需要、為替 輸入・企業間の価格上昇が消費者物価へ波及するか 物価を押し上げる一方、原油高は景気を下押しし得る
    景気と金融環境 消費・企業活動、銀行貸出、金利や資産市場に利上げの影響が出るか 物価だけを見て景気や貸出の弱さを見落とさない

    これは「ある指標が上がれば必ず次回利上げ」という一覧ではありません。
    例えば原油高は物価を押し上げても、家計や企業の支出を弱める可能性があります。

    今後の読み方として、賃金・価格転嫁と予想物価上昇率が強まり、景気や貸出も底堅ければ、日銀が追加利上げを検討する材料になります。反対に、消費や貸出が大きく弱まり、基調物価の定着に疑問が生じれば、利上げの時期を慎重に見極める材料になります。

    植田総裁は、2027年度の春闘も基調物価が2%程度で定着するかを見る一つの重要な点と述べています。ただし、それまで政策判断をしないという意味ではありません。

    日銀は各会合で、経済・物価の見通しが実現する確度と、その上下のリスクを点検する方針です。

    沖縄の借入では、何を確認できますか?

    政策金利が0.25%ポイント上がっても、すべての借入金利や毎月返済額が9月24日に同じ幅だけ変わるわけではありません。
    まず、借入ごとに連動する基準金利、見直し日、新利率の適用日、返済額への反映日を分けて確認します。

    県内の主な金融機関が公表した短期プライムレートは、2026年9月28日時点で次のとおりです。

    金融機関 短期プライムレート 直近の改定日 公表資料
    琉球銀行 3.075% 2026年8月3日 改定のお知らせ
    沖縄銀行 3.075% 2026年8月3日 改定のお知らせ
    沖縄海邦銀行 3.275% 2026年8月3日 改定のお知らせ
    コザ信用金庫 3.275% 2026年8月3日 改定のお知らせ

    短期プライムレートは各金融機関が定める貸出金利の基準の一つであり、この表の数値がそのまま住宅ローンやアパートローンの適用金利になるわけではありません。上記はいずれも6月の日銀利上げ後に公表された改定値です。

    時期がずれる例として、琉球銀行は6月の政策変更後、短期プライムレートを2026年8月3日に2.825%から3.075%へ引き上げました。別途、住宅ローン変動金利の基準金利を10月1日に3.575%から3.825%へ見直すと公表しています。
    既存の対象住宅ローンでは新利率の適用は12月の約定返済日の翌日、元利均等返済額への反映は2027年1月分と案内されています。これらは6月の変更を受けて公表された日程であり、9月の利上げに対する新たな改定日程を示すものではありません。

    住宅ローンと投資用不動産ローンは、審査や金利の決まり方が異なります。
    賃貸オーナーはアパートローンの契約書と返済予定表を確認し、金融機関に次回の見直し時期を照会することが出発点です。
    取得を検討する人は、提示された融資条件で収支を試算し、金利上昇に空室・修繕費が重なった場合も確認します。

    日銀の次の判断を考える際は、物価や賃金の動きとあわせて、景気・貸出への影響を確認したいところです。
    そのうえで、ご自身の借入はいつ金利が見直され、返済と資金繰りにどう反映されるのか。契約書と返済予定表を手元に、具体的に確かめてみてください。


    ※出典:日本銀行「金融市場調節方針の変更について」(2026-09-18) / 日本銀行「総裁記者会見」(2026-09-18開催、09-24公表) / 日本銀行「経済・物価情勢の展望」(2026年7月) / 日本銀行「金融市場調節方針の変更について」(2026-06-16) / 日本銀行「金融市場調節方針の変更について」(2025-12-19) / 総務省統計局「2025年基準 消費者物価指数 全国 2026年8月分」(2026-09-18) / 日本銀行「基調的な物価上昇率の概念と捉え方」(2026年3月) / 日本銀行「金融政策の概要」 / 日本銀行「経済・物価見通しと金融政策運営」(2022-05-13、2%目標の指標を説明) / 琉球銀行「円普通預金金利および短期プライムレートの改定について」(2026-06-19) / 沖縄銀行「短期プライムレートの改定(引き上げ)について」(2026-06-19) / 沖縄海邦銀行「円普通預金金利および短期プライムレートの改定について」(2026-06-24) / コザ信用金庫「短期プライムレートの引き上げについて」(2026-06-22) / 琉球銀行「住宅ローン変動金利の基準金利見直しについて」(2026-07-24)

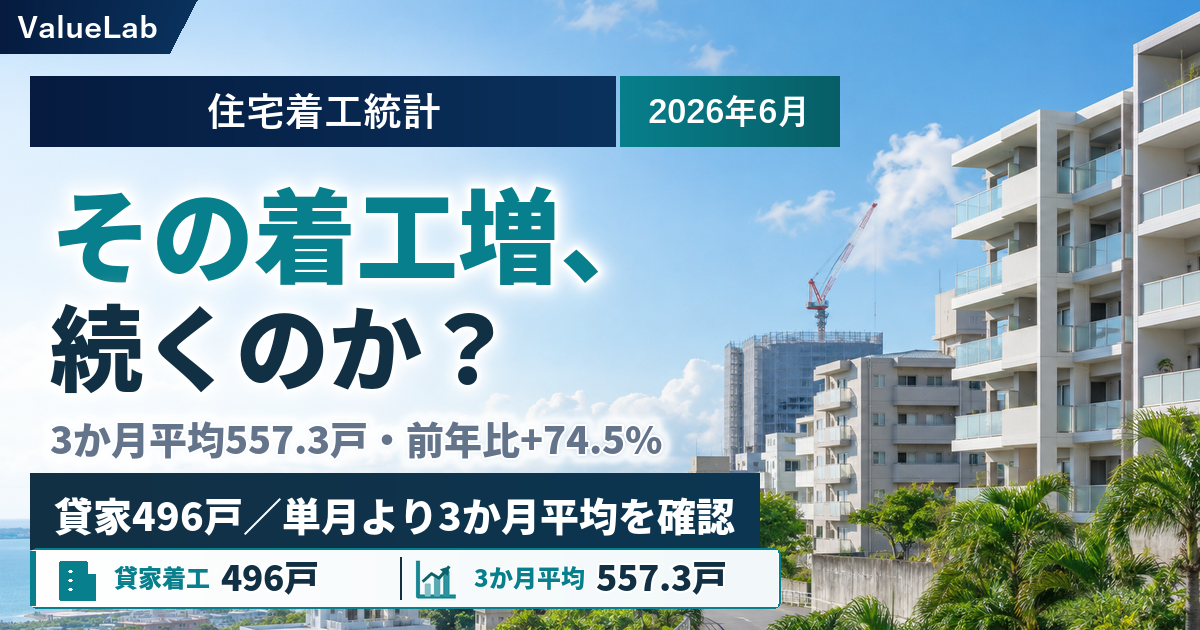
  • 貸家3か月平均は557戸へ低下。それでも沖縄の住宅着工は前年同期を上回る|定点観測(2026年6月)

    貸家3か月平均は557戸へ低下。それでも沖縄の住宅着工は前年同期を上回る|定点観測(2026年6月)

    600戸台を維持できなかった貸家着工を、どう読めばよいのでしょうか

    沖縄で賃貸経営や収益物件の保有を考えるとき、新しい貸家がどれだけ着工されたかは、将来の募集競争を考える材料になります。

    ただし、1か月の戸数だけで、供給過多や需要の強さを決めることはできません。

    この記事では、沖縄県土木建築部 建築指導課の住宅着工統計をもとに、2026年6月の数字を確認します。

    前月までの回復が続いているのかを、単月、3か月移動平均、前年同期との比較に分けて見ていきます。

    2026年6月の貸家着工は496戸でした。4〜6月の3か月移動平均は557.3戸となり、前月の636.0戸から下がっています。

    前月に確認点とした「貸家の3か月移動平均が600戸台を保てるか」は、今回は未達でした。

    では、この低下は供給が再び弱くなったことを意味するのでしょうか。

    496戸は3か月平均を下回ったが、前年同月より194戸多い

    2026年6月の貸家着工は496戸で、前年同月の302戸から194戸増えました。前年同月比は+64.2%です。

    ただし、6月単月は4〜6月の3か月移動平均557.3戸を61.3戸、11.0%下回りました。
    前年比がプラスでも、6月に着工が集中したわけではありません。

    指標 2026年6月 比較対象
    貸家着工戸数 496戸 2025年6月は302戸
    前年同月比 +64.2% 2025年6月比
    3か月移動平均 557.3戸 2025年同時期比+74.5%
    単月と3か月移動平均の差 -61.3戸 単月は平均より-11.0%

    2025年4〜6月は、貸家着工が494戸、162戸、302戸と月ごとの振れが大きく、3か月平均は319.3戸でした。

    今年4〜6月の3か月平均は前年同期を238.0戸上回っています。単月の反動だけでなく、複数月で見ても前年より高い水準です。

    一方で、3か月平均は600戸台を維持できませんでした。

    次に、貸家だけでなく住宅市場全体が前月の確認水準へ届いたかを見ます。

    全住宅は839戸。3か月平均の1,000戸台回復は未達でした

    全住宅は、持家・貸家・分譲住宅・給与住宅を合計した戸数です。2026年6月は839戸で、前年同月の644戸を195戸、30.3%上回りました。

    4〜6月の3か月移動平均は886.0戸です。前年同期の694.7戸から27.5%上昇していますが、前月の998.7戸からは112.7戸下がりました。

    5月号では、全住宅の3か月移動平均を1,000戸以上にするには、6月に1,181戸以上の着工が必要としました。実績は839戸で、目安を342戸下回りました。

    指標 貸家 全住宅
    2026年6月の単月着工 496戸 839戸
    前年同月比 +64.2% +30.3%
    3か月移動平均 557.3戸 886.0戸
    前年同期比(3か月移動平均) +74.5% +27.5%

    貸家も全住宅も前年同期を上回っています。しかし、6月はどちらも3か月平均を下回り、4〜5月の高い水準をそのまま引き継いだわけではありません。

    複数月の基調は前年より強い一方、月ごとの着工には案件の申請時期や工事の集中による振れがあります。

    次月以降も同じ水準が続くかを確認する必要があります。

    貸家比率は59.1%。供給の比重はなお高い

    6月の全住宅839戸のうち、貸家は496戸でした。貸家比率は59.1%です。

    4〜6月の貸家比率の3か月移動平均は62.8%でした。単月では60%を下回りましたが、直近3か月では住宅着工の6割強を貸家が占めています。

    ここでいう貸家比率の高さは、すぐに空室増加を示す数字ではありません。着工は完成・募集より前の供給側の意思決定であり、市町村、間取り、家賃帯、駐車場条件までは統計から分かりません。

    ただし、同じ条件の新築が増えるエリアでは、完成後に募集競争が強まる可能性があります。県全体の比率を見た後は、自分の物件に近い供給を分けて確かめることが大切です。

    年次の需給を見るときは、世帯の増え方も重ねる

    月次の増減を読むときは、年次の世帯増加と全住宅着工も補助線になります。

    2025年の沖縄県は、全住宅着工9,916戸に対し、世帯純増は8,645世帯でした。着工・世帯純増倍率は1.1倍です。

    世帯の増加を少し上回る住宅が着工したことを示す目安ですが、県全体の倍率だけで個別物件の需給は判断できません。

    同年の貸家比率は沖縄県50.2%、全国43.9%でした。沖縄は全国より貸家の比重が高いため、県全体の供給量に加え、自分の物件と競合する新築の条件を確認する必要があります。

    世帯増加や県全体の着工は、個別エリアの空室率や賃料を直接示すものではありません。それでも、月次の着工がどの程度の供給圧力になり得るかを考える出発点になります。

    着工統計を募集や保有判断につなぐ、3つの比較

    まず、単月の前年比と3か月移動平均を分けます。6月は前年同月比が大きくプラスでも、3か月平均は前月から下がりました。

    次に、県全体の着工と自分の物件の競合供給を分けます。市町村、間取り、専有面積、駐車場、想定家賃帯が異なれば、同じ貸家着工でも影響は同じではありません。

    最後に、新築供給と既存物件の競争力を分けます。近隣の募集件数、募集賃料、共益費、初期費用、設備、入居可能時期を並べると、値下げ以外に整えられる条件が見えやすくなります。

    2026年6月の県全体の数字だけでは、特定の物件に空室リスクが生じたとは判断できません。けれども、同条件の新築予定や募集物件を月次で追う理由は明確になります。

    競合供給を比べる順番は、エリア・間取り・駐車場です

    県全体の貸家着工が増えたときは、最初に「どの新築が自分の物件と競合するか」を絞ります。市町村だけで終わらせず、実際に入居者が比較する生活圏まで確認すると、県全体の数字をそのまま当てはめずに済みます。

    次に、間取りと専有面積をそろえます。単身向けとファミリー向け、同じ間取りでも専有面積が大きく違う物件は、募集上の競合が異なるためです。

    最後に、駐車場の台数と料金を並べます。車利用が前提になりやすい地域では、家賃だけでなく駐車場条件が比較の入口になることがあります。

    比べる順番 そろえる条件 確認する材料
    1. エリア 市町村・生活圏 新築予定、完成予定、同条件の募集件数
    2. 間取り 間取り・専有面積 想定する入居者、募集賃料、設備
    3. 駐車場 台数・料金 空きの有無、追加料金、募集条件

    この3条件をそろえた後に、新築予定・完成予定の物件と、現在募集中の物件を横並びにします。募集賃料だけでなく、共益費、初期費用、設備、入居可能時期まで見ると、値下げ以外に見直せる競争条件を整理できます。

    同条件の新築供給が増え、募集条件も近い場合は、競争が強まる可能性を早めに確認します。反対に、県全体の着工が増えていても、自分の物件と同条件の供給が見当たらなければ、県全体の数字だけで賃料や募集条件を変える根拠にはなりません。

    次月に確認したいのは、600戸台への復帰と全住宅の持続性

    今回の貸家3か月移動平均は557.3戸でした。次月は、これが再び600戸台へ戻るのか、500戸台にとどまるのかを確認します。

    全住宅の3か月移動平均は886.0戸で、1,000戸台への回復は未達でした。7月の単月着工が加わったとき、前年同期比のプラスが維持されるかも確認点です。

    2026年6月は、前年同期より高い供給水準を保ちながら、4〜5月の勢いは一服した月と読めます。

    着工増を安心材料や警戒材料のどちらか一方に寄せず、3か月平均、競合エリア、実際の募集条件を重ねてみると、自分の物件で確認すべきことを整理しやすくなります。


    ※出典:沖縄県土木建築部 建築指導課「住宅着工統計(月次)」、対象:2026年6月。国土交通省「建築着工統計調査 住宅着工統計」(e-Stat 統計コード:00600120)。e-Stat「住民基本台帳に基づく人口、人口動態及び世帯数調査」、沖縄県・2025年。

  • 人口が減っても需要が残るエリア、消えるエリアの違い

    人口が減っても需要が残るエリア、消えるエリアの違い

    人口の増減だけでは、住まいの需要は読めない

    「人口が減っている地域は、これから空室が増える」。そう聞くと、人口が増えている市町村だけを選びたくなるかもしれません。

    けれど、賃貸住宅を必要とする単位は、人口だけではありません。何人で一つの世帯をつくるか、どこで働くか、どのような住まいを選ぶかによって、必要な住宅の数や種類は変わります。

    2025年10月1日を調査期日とする国勢調査の速報では、沖縄県の人口は2020年から0.1%増えました。

    一方、世帯数は6.1%増え、1世帯当たりの人員は2.39人から2.25人へ減っています。

    県全体の数字なので、個別の市町村や物件の需要を直接示すものではありません。それでも、人口の動きが小さくても、世帯の分かれ方によって住まいの需要が変わり得ることは分かります。

    前回は、立地・需要・供給制約・土地価値・流動性から、将来価値を支える条件を整理しました。

    今回はそのうち「需要」に焦点を当て、人口が減少する地域でも需要が残る理由を、どの資料と現地条件から見分けるか考えます。

    ここでいう「需要が消える」とは、地域そのものが消えるという意味ではありません。想定していた入居者が減り、同じ間取り・家賃・募集条件では選ばれにくくなる状態を指します。

    需要が残る理由は、4つの軸に分けて見る

    人口は市場の大きさを知る出発点です。ただし、投資判断では「何人いるか」から一歩進め、誰が、何のために、どの条件で住まいを必要とするかまで確かめます。

    1.世帯数・世帯構成・年齢層

    人口が減っていても、単身世帯や高齢者世帯が増えれば、世帯数はすぐに減らないことがあります。ただし、世帯数が増えていても、保有している間取りへの需要が増えるとは限りません。

    単身世帯が増えている地域で、広いファミリー向け住戸だけを見ても需要はつかめません。人口と世帯数に加え、単身・夫婦・子育て世帯などの構成、年齢層、転入・転出を見ます。

    2.雇用先と通勤圏

    住まいの需要は、働く場所との関係で生まれます。市町村の人口が減っていても、周辺の複数の雇用地へ通いやすければ、地域を越えた需要を取り込める場合があります。

    人口・世帯数は2025年国勢調査の速報を確認できますが、昼間人口・通勤先の2025年結果はまだ公表されていません。

    そのため、この項目では2020年国勢調査を参照します。2025年の従業地・通学地集計は、2027年5月までに公表される予定です。

    昼間人口や通勤先は、雇用が集まる場所と人の移動を考える手掛かりになります。ただし、現在の事業所の移転・閉鎖や採用状況までは分かりません。

    現地の求人、事業所の稼働状況、開発計画も重ねて確認します。

    一つの工場、基地関連、観光施設など、特定の雇用先だけに入居需要が偏っている場合は注意が必要です。その勤務先の採用や事業が変化したとき、別の入居者層へ募集できるかを考えます。

    3.生活利便性と移動のしにくさ

    生活利便性は、施設が地図上にあるかだけでは判断できません。買い物、医療、教育、行政手続きへ、想定する入居者が日常的に移動できるかを見ます。

    高齢者なら医療や買い物への行きやすさ、子育て世帯なら校区や学校までの徒歩距離、送迎と通勤の組み合わせ、単身者なら勤務先と日用品の購入動線が重要になります。

    同じ地域でも、入居者像によって便利さの意味は変わります。

    4.競合物件と新規供給

    需要が残っていても、同じ入居者層を狙う住宅が増えれば、物件ごとの再募集は難しくなることがあります。

    周辺の募集戸数だけでなく、間取り、築年数、家賃、初期費用、設備、駐車場を比べます。新築が増えていても家賃帯や対象世帯が違えば、直接の競合にならない場合があります。

    反対に、供給が少なく見えても、借り手そのものが減っているなら希少性とはいえません。需要と供給は、必ず同じ入居者層・同じ価格帯で比べます。

    同じ人口減少でも、再募集力は変わる

    ここでは、過去5年間の人口減少率が同じ二つの仮想エリアを比べます。実在地域の評価ではなく、確認順を理解するための例です。

    確認する軸 エリアAの仮定 エリアBの仮定
    人口・世帯 人口は減少、単身世帯は横ばい 人口・世帯とも減少
    雇用・通勤 複数の雇用地へ通勤できる 一つの雇用先への依存が大きい
    生活動線 買い物・医療・通勤を組み合わせやすい 日常の移動距離が長く、車での移動時間や費用が大きい
    競合供給 同じ家賃帯の募集が少ない 同じ間取り・家賃帯の空室が増えている
    物件との相性 単身者向けの間取りと駐車条件が合う 想定入居者と間取り・駐車条件がずれている

    Aは、人口が減っていても、単身世帯と複数の通勤先が需要を支える可能性があります。ただし、その需要が確認できなければ、表だけで「残るエリア」とは判断できません。

    Bは、人口減少に加えて世帯数、雇用、競合の条件も弱まっています。ただし、医療・福祉など別の雇用が増えている、現在と異なる世帯向けに転用できる、といった材料があれば見方は変わります。

    大切なのは、地域名に印を付けることではありません。人口減少の内訳と、対象物件を次に借りる人の条件をつなげることです。

    沖縄では、車での生活と雇用の偏りを現地で確かめる

    ゆいレール沿線を除く沖縄本島の多くの地域では、駅からの距離よりも、車で暮らしを組み立てられるかが賃貸需要に影響します。

    駐車場は台数だけでなく、区画の幅、出入り、複数台利用、近隣月極の費用まで確認します。

    地図上では勤務先が近くても、朝夕の渋滞で移動時間が延びることがあります。平日の通勤時間帯に実走し、基地、観光、医療、行政、商業など、想定する雇用地へ無理なく通えるかを見ます。

    観光や基地関連など特定の需要が目立つ地域でも、その需要が地域全体の賃貸住宅へ均等に及ぶわけではありません。

    雇用形態、勤務期間、家族構成、住宅手当によって、選ばれる間取りや家賃帯は異なります。

    また、家賃だけで支出を考えないことも重要です。駐車場代、通勤時の燃料費、車の維持費まで含めると、借り手が支払える住居費の上限が変わります。

    台風や塩害による設備劣化も、需要と無関係ではありません。エアコン、給湯器、金属部、防水などの不具合が重なると、修繕費だけでなく入居中の不便や退去後の募集期間にも影響します。

    将来推計は、結論ではなく前提の変化を探すために使う

    国立社会保障・人口問題研究所の地域別将来推計人口は、2020年国勢調査を基に、市区町村別の人口を2050年まで5年ごとに推計しています。

    これは将来の確定値ではありません。出生、死亡、人口移動などの仮定に基づくため、開発、雇用、交通、災害、制度変更によって実際の動きは変わり得ます。

    推計を見る目的は、「人口が減るから対象外」と決めることではありません。どの年齢層が減るのか、想定入居者と重なるのか、世帯数や雇用が同じ方向に動いているのかを確かめることです。

    市町村単位で横ばいでも、物件周辺の需要が一様とは限りません。統計で大きな方向を見た後、管理会社の募集・成約・退去履歴、周辺募集、現地の生活動線で物件単位へ絞り込みます。

    反対に、人口が増えている地域でも、供給が需要を上回る、家賃が所得に合わない、駐車条件が入居者像とずれている場合は、募集に時間がかかる可能性があります。

    購入前に確認したい5つのチェックリスト

    地域需要は、一つの統計で判定せず、広い地域から物件周辺へ段階的に確認します。

    1. 人口と世帯を分ける:人口・世帯数・1世帯当たり人員を複数時点で比べ、単身、子育て、高齢者など、どの世帯が変化しているかを見る。
    2. 雇用と通勤先を確かめる:昼間人口、通勤先、現在の求人や事業所の稼働状況を確認し、一つの雇用先に偏っていないか、複数の通勤先へ届くかを現地で確かめる。
    3. 生活動線を入居者像に合わせる:買い物、医療、教育、行政、通勤を、想定入居者の移動手段と時間帯でたどる。沖縄では駐車場と朝夕の渋滞も含める。
    4. 競合を同じ条件で比べる:同じ入居者層・間取り・家賃帯の募集と成約を比べ、空室期間や値下げ、初期費用の変化を確認する。
    5. 物件の条件へ戻す:地域に需要があっても、自分の物件の間取り、設備、駐車場、維持費が合うとは限らない。退去後に誰へ、いくらで、どの募集経路で貸すかを一文で説明する。

    人口は、地域需要を考える重要な数字です。ただし、投資判断に使うには、世帯、雇用、生活利便性、競合供給へ分解する必要があります。

    「人口が増えているから安心」「人口が減っているから需要がない」と結論を急がず、次の入居者がその場所を選ぶ理由を資料と現地の両方で確かめてください。

    次回は「駅近なら安心、は本当か。立地を判断するための解像度」を取り上げ、生活動線、就業地へのアクセス、競合物件から立地を細かく見ていきます。

    本記事は物件購入を推奨するものではなく、投資判断の考え方を共有することを目的としています。


    参考資料:沖縄県「令和7年国勢調査速報 沖縄県の人口と世帯数」、総務省統計局「令和7年国勢調査 調査の結果」、国立社会保障・人口問題研究所「日本の地域別将来推計人口(令和5年推計)」、e-Stat「令和2年国勢調査 昼夜間人口比率」。


  • 生活物価+2.9%、住居+1.3%――2026年7月の沖縄CPIを6月と比べて読む

    生活物価+2.9%、住居+1.3%――2026年7月の沖縄CPIを6月と比べて読む

    1. 物価が上がれば、家賃も上げやすいのでしょうか

    「生活費も修繕費も上がっている。そろそろ家賃を見直したい」。そう感じても、入居者にどのように説明するかで迷うことはないでしょうか。

    2026年7月の沖縄県の消費者物価指数(CPI)は、総合が前年同月比+2.9%でした。一方、家賃や修繕などを含む住居は+1.3%です。

    6月と比べると、生活物価全体の伸びは強まり、住居費の伸びは鈍っています。オーナーにとっては、家賃の見直しと、入居者の生活費・自分の修繕費への備えを一緒に考えたい月です。

    この記事では、5月から7月の動きを確認しながら、家賃・修繕費・手残りを分けて整理します。まず、6月から何が変わったのでしょうか。

    2. 何が起きたのか――5・6・7月の比較

    大きな変化は、総合CPIと住居CPIの伸びの差が広がったことです。沖縄県と那覇市のどちらでも、7月は総合の前年比が高まり、住居の前年比は低下しました。

    地域・指標 2026年5月 2026年6月 2026年7月
    沖縄県・総合 +2.1% +2.3% +2.9%
    沖縄県・住居 +1.9% +2.1% +1.3%
    沖縄県・食料 +2.7% +2.9% +4.3%
    沖縄県・光熱・水道 −0.6% −0.5% +2.2%
    那覇市・総合 +1.3% +1.5% +2.1%
    那覇市・住居 +1.0% +1.2% +1.1%

    ※すべて前年同月比。7月公表の2025年基準の統計表に掲載された数値で統一しています。

    沖縄県では、6月から7月にかけて総合の前年比が0.6ポイント高まり、住居の前年比は0.8ポイント低下しました。これは「前年比の変化」であり、住居費が前月から0.8%下がったという意味ではありません。

    5月の記事と数値が違うのは、なぜでしょうか

    7月分から、CPIの基準が「2020年=100」から「2025年=100」に変わりました。品目や、各費目をどの程度重く計算するかを示すウエイトも見直されています。

    本記事では比較条件をそろえるため、5月・6月も7月公表資料に載っている新基準の数値を使います。そのため、旧基準で作成した5月の記事や6月の分析レポートとは数値が異なります。

    では、生活物価全体の伸びが強まった背景には、どの費目の動きがあるのでしょうか。

    3. なぜ起きたのか――食料・光熱費・住居費の動き

    7月の沖縄県では、食料の前年比が+4.3%へ高まりました。光熱・水道も、6月の−0.5%から7月は+2.2%となり、前年を上回る動きに変わっています。

    食料や光熱費は、日常生活で繰り返し支払う費用です。こうした価格の上昇は、入居者が家賃以外に負担する生活費を確認する材料になります。

    ただし、CPIは価格の動きを示す統計です。所得や購入量、世帯構成も異なるため、実際の家計負担がどれだけ増えたかまでは、この数字だけでは分かりません。

    また、原表で確認できるのは費目ごとの価格変化です。食料の値上がりや光熱費の変動を、天候や補助制度など一つの原因に結び付けて説明するには、別の資料による確認が必要です。

    住居費の伸びが総合より小さいことも、「家賃を上げられない」という結論には直結しません。住居CPIには家賃以外の費用や、持ち家に家賃相当額を見込む「持家の帰属家賃」も含まれます。

    そのため、総合と住居の差は、生活物価と住まいの費用の動きを見比べる補助材料として使います。

    個別物件の賃料設定には、さらに何を確認すればよいのでしょうか。

    4. 沖縄ではどう考えるか

    確認したいのは、自分の物件の賃料条件と、入居者の生活費、今後の修繕負担の3つです。

    7月のように生活物価の伸びが住居費を上回る月は、家賃改定を検討する際にも、入居者が住居費以外の値上がりに直面している可能性を考えておきたいところです。

    既存入居者については、現在の家賃、契約内容、設備や管理の状況を確認します。新規募集では、周辺の募集賃料に加え、成約事例や募集期間も管理会社と照合すると、実態をつかみやすくなります。

    地域全体のCPIだけで、特定の部屋の値上げ幅や退去の可能性は判断できません。生活費への負担感を意識しつつ、その物件について説明できる材料を用意することが大切です。

    オーナー側では、外壁・屋上防水、エアコン、給湯器などの修繕予定も確認します。海に近い物件なら塩害、過去に台風被害があった物件なら補修履歴など、立地と建物の状態に沿って点検しましょう。

    では、家賃と修繕費の数字を、手残りの確認にどうつなげればよいのでしょうか。

    5. 家賃・修繕費・手残りを分けて見る

    まずは、生活物価と住居費の関係を数か月で確認します。次の表は、同じ月の「住居の前年比」から「総合の前年比」を引いたものです。

    住居CPIと総合CPIの差分推移

    対象月 那覇市:差分(住居前年比−総合前年比) 沖縄県:差分(住居前年比−総合前年比)
    2026年2月 +0.8ポイント +0.2ポイント
    2026年3月 +0.4ポイント −0.1ポイント
    2026年4月 +0.2ポイント −0.2ポイント
    2026年5月 −0.3ポイント −0.2ポイント
    2026年6月 −0.3ポイント −0.2ポイント
    2026年7月 −1.0ポイント −1.6ポイント

    ※2025年基準。差分は同じ月の前年比同士の差であり、前月差ではありません。

    この表は、「住まいにかかる費用の上がり方が、生活物価全体に比べて大きいか、小さいか」を見るものです。プラスなら住居費の伸びが大きく、マイナスなら生活物価全体の伸びの方が大きいことを表します。

    例えば、7月の沖縄県は、総合が前年比+2.9%、住居が+1.3%でした。差分は「1.3−2.9=−1.6ポイント」です。

    つまり、住居費も前年より上がっていますが、生活物価全体ほどは上がっていません。マイナスだからといって、家賃が下がっているという意味ではありません。

    この差は、家賃の見直しとどう関係するのでしょうか

    入居者には、家賃のほかにも食費や光熱費の支払いがあります。7月のように食料や光熱費も前年より上がっている中で家賃が引き上げられると、追加の負担を感じる可能性があります。

    ただし、実際の負担感は収入や家族構成によって異なります。この差分だけで、入居者の家計が悪化した、退去が増えるとまでは判断できません。

    オーナーにとっては、「物価が上がった分を、そのまま家賃に上乗せしてよいだろうか」と立ち止まって確認するきっかけになります。

    例えば、総合CPIが+2.9%だから家賃も2.9%上げられる、差分が−1.6ポイントだからあと1.6%上げられる、という読み方はできません。住居CPIも家賃だけを示す指標ではないためです。

    家賃を見直すなら、周辺の成約賃料と現在の家賃を比べ、設備や管理状態も確認します。そのうえで、改定後も住み続けてもらえる条件か、仮に退去・空室が発生しても収支が成り立つかを検討します。

    那覇市は5月から、沖縄県は3月からマイナスが続き、7月はその差が広がりました。生活物価全体の伸びが住居費を上回る状態が続いているため、物価の上昇率だけで決めず、自分の物件の条件を確かめることが大切です。

    修繕費の伸びは、家賃の伸びを上回る

    次に、7月の設備修繕・維持と家賃を比べます。ここでは住居全体とは区別し、「持家の帰属家賃を除く家賃」を使います。

    2026年7月の指標 沖縄県 那覇市
    設備修繕・維持の指数(2025年=100) 102.2 102.0
    設備修繕・維持の前年比 +2.2% +2.0%
    持家の帰属家賃を除く家賃の前年比 +0.9% +0.9%
    前年比の差分(修繕−家賃) +1.3ポイント +1.1ポイント

    沖縄県では、修繕費の前年比が家賃を1.3ポイント上回っています。これは保有中の収支を圧迫しうる材料ですが、手残りや利回りが1.3ポイント減ったという意味ではありません。

    家賃収入と修繕支出では金額も発生時期も違います。実際の影響は、家賃収入、稼働率、工事の見積額を使って確かめる必要があります。

    また、CPIの家賃は新規契約の成約家賃そのものではなく、設備修繕・維持指数も自分の物件の工事見積額そのものではありません。統計をきっかけに、手元の収支表を更新することが大切です。

    指数の基準が変わっても、修繕費が急に安くなったわけではない

    7月の沖縄県の設備修繕・維持指数102.2は、2025年平均を100として2.2%高い水準という意味です。前年同月比+2.2%とは比較対象が異なります。

    5月の記事にあった154.1は2020年基準です。基準の異なる102.2と直接比べて、修繕費が大幅に下がったと読むことはできません。

    CPIは売却価格や取引事例も直接示しません。売却か保有かを考える場合は、実際の賃料、稼働率、修繕履歴、将来費用、取引事例、金利環境を合わせて確認します。

    こうした違いを踏まえ、今の物件で最初に見直すべき項目を整理しましょう。

    6. 今日から確認したいポイント

    1. 賃料の比較条件をそろえる。 周辺物件の立地・築年数・設備を確認し、募集賃料と成約事例を分けて整理する。
    2. 既存入居者と新規募集を分けて考える。 既存入居者への説明材料と、新規募集で選ばれる条件をそれぞれ確認する。
    3. 今後3年程度の修繕予定を現在単価で見直す。 過去の見積額だけに頼らず、予定工事の概算と資金準備を更新する。
    4. 空室が出た場合も収支を確かめる。 修繕費だけでなく、空室期間や募集費用を含めた手残りを見る。
    5. 統計の比較条件を確認する。 対象月、地域、前年比・前月比、指数の基準年をそろえて読む。

    この確認を通じて、CPIを「物価が上がった」というニュースから、自分の賃貸経営を点検する材料へ変えられます。

    7. まとめ

    2026年7月の沖縄県は、総合CPIが前年比+2.9%、住居が+1.3%でした。6月よりも生活物価と住居費の伸びの差が広がり、食料や光熱費の動きも確認したい月です。

    一方、設備修繕・維持は前年比+2.2%で、持家の帰属家賃を除く家賃の+0.9%を上回っています。家賃の見直しと同時に、修繕費を織り込んだ保有収支を確かめる必要があります。

    今回の基準改定で、指数の見た目も変わりました。過去の数字をそのまま並べず、比較条件をそろえることも、判断を誤らないための一歩です。

    家賃収入の見込みと、今後の修繕費。
    ご自身の物件では、どちらも現在の条件で見直せているでしょうか。


    参考資料
    沖縄県企画部統計課「那覇市及び沖縄県の消費者物価指数」2026年7月分(2026年8月28日公表):統計表(Excel)、沖縄県「消費者物価指数 2025年基準改定の内容について」:基準改定資料(PDF)、総務省統計局:2025年基準改定について

  • 将来価値が下がりにくい物件に共通する5つの条件

    将来価値が下がりにくい物件に共通する5つの条件

    今の利回りだけで、10年後の価値を判断できるか

    「どちらも満室で、利回りもほぼ同じです」。2つの収益物件を紹介されたとき、今の収入に大きな差がなければ、価格や築年数で選びたくなるかもしれません。

    けれど、10年後も貸し続けられるか、売りたいときに買い手が見つかるかは、現在の利回りだけでは分かりません。

    前回は、満室という結果と、次の入居者が選ぶ理由を分けて考えました。今回はそこから一歩進み、保有中の収入と将来の売却を支える条件を整理します。

    見るのは、立地・需要・供給制約・土地価値・流動性の5つです。価格が下がらない保証ではなく、価値を支える根拠と、崩れる可能性のある前提を確かめるために使います。

    同じ利回りの2物件なら、将来も借り手や買い手が選ぶ理由を、どのように見分ければよいのでしょうか。

    将来価値を考える5つの条件

    借り手が暮らしやすい理由と、買い手が引き継ぎやすい理由を分けると、確認する順番が見えてきます。

    1.立地:暮らしや仕事に必要な場所へ行きやすい

    立地は、住所の知名度や中心地までの距離だけでは判断できません。想定する入居者が、勤務先、買い物、学校、医療機関へ無理なく移動できるかを見ます。

    地図で施設の位置を確認したうえで、朝夕の移動時間や駐車場の出入りを現地で確かめます。生活のしやすさを説明できれば、借り手が選ぶ理由も具体的になります。

    ただし、便利な場所でも家賃と駐車場代の合計が想定世帯の予算を超えれば、候補から外れることがあります。場所と負担額を組み合わせて考えることが大切です。

    2.需要:無理のない条件で借りる人がいる

    需要を見るときは、「人が多い地域か」から「誰が、どの家賃帯で借りるのか」へ問いを絞ります。県や市の人口だけでは、個別の間取りに合う需要までは分かりません。

    賃料表、退去履歴、募集期間、実際の成約賃料を管理会社に確認します。空室を埋めるために、どの程度の値下げや費用負担が必要だったかも見ます。

    特定の勤務先や一つの入居者層に依存している場合は、その需要が変わったときに別の層へ貸せるかが論点です。今の満室が続く前提だけで収入を見積もらないようにします。

    3.供給制約:競合が増えにくい理由を説明できる

    供給制約とは、土地の確保や建築条件などから、似た物件を新しく増やしにくいことです。借りたい人がいる場所で競合が増えにくければ、選ばれる理由を保ちやすくなります。

    周辺の空き地、新築計画、同じ間取り・家賃帯の募集を確認します。都市計画情報も使い、今ある競合だけでなく、これから増える余地を見ます。

    ただし、建物が少ない理由が需要の弱さなら、希少性は強みになりません。また、周辺の建築制限は自分の土地にも及び、将来の建替えを制約する可能性があります。

    4.土地価値:建物が古くなっても使い道が残る

    土地は面積だけでなく、形状、道路との関係、高低差、利用できる用途を見ます。建物の修繕や建替えを考える段階で、どんな使い道が残るかが重要です。

    国土交通省の不動産情報ライブラリでは、取引価格や地価公示などを確認できます。近隣の価格は比較の出発点ですが、公的地価をそのまま個別物件の売却価格にはできません。

    同じ地域でも、道路条件や土地の形、取引時期などで価格の前提は違います。登記、公図、測量図、都市計画情報をそろえ、境界や建替えの条件を確認します。

    「土地が残るから安心」と考える前に、解体や造成などの費用も見ます。土地の価格と、借入返済や売却費用を引いた後に自分へ残るお金は別の数字です。

    5.流動性:次の買い手と売却条件を想像できる

    流動性は、売りたいときに、どの程度の期間・条件で売却できるかという見方です。高い査定額が出ることと、その価格で買い手が見つかることは同じではありません。

    仲介会社には、似た物件の成約事例、販売期間、想定する買い手を尋ねます。売出価格は売主の希望を含むため、実際に取引された価格と分けて比較します。

    次の買い手が融資を使う場合、建物の状態や築年数、収支、借り手の条件によって資金調達の見方が変わります。金融機関にも確認し、将来も同じ融資条件が続くとは置きません。

    修繕履歴や収支資料が整理されていれば、買い手は取得後の負担を検討しやすくなります。ただし、資料がそろっていても価格や売却期間が保証されるわけではありません。

    では、5つの条件に強みがあれば、購入価格も維持しやすいと考えてよいのでしょうか。

    条件の良さが、そのまま価格維持につながるとは限らない

    条件が良くても、その魅力を高い購入価格で先に支払っていれば、売却時に回収できるとは限りません。物件の特徴と、いくらで取得するかは分けて考えます。

    同じ家賃収入でも、修繕や管理の費用が増えれば、経費を引いた収益は減ります。買い手がその収益を慎重に見るようになれば、提示する価格にも影響します。

    金利の上昇も、借入れを使う買い手の返済負担に関わります。家賃が変わらなくても、融資条件や買い手が求める収益水準の変化によって、売却価格は動き得ます。

    一方、設備や駐車場の使い勝手を改善し、選ばれる理由を保つ余地もあります。費用に見合う家賃や募集期間の改善が期待できるかを、周辺事例と見積りで確かめます。

    修繕して保有を続けるのか、売却を考えるのかは、残債、手元資金、必要な工事、売却に使える時間でも変わります。5条件が良好でも、資金の余白が乏しければ慎重な検討が必要です。

    こうした違いは、同じ利回りの物件を並べると、どのように見えてくるでしょうか。

    同じ利回りの2物件を、5条件で比べる

    表面利回りが同じでも、収入が続く根拠と売却の選択肢は異なります。ここでは、いずれも満室・表面利回り8%とする仮想の2物件を比べます。実在物件の評価ではありません。

    表面利回りは年間家賃収入を購入価格で割った数字で、経費や返済は含みません。以下の特徴も説明用の仮定であり、将来の価格予測を示すものではありません。

    判断軸 物件Aの設定 物件Bの設定
    立地 複数の勤務先・生活施設へ移動しやすい 特定の事業所へ通いやすい
    需要 複数の入居者層の成約履歴がある 同じ勤務先の入居者が多い
    供給制約 近隣にまとまった空き地が少ない 周辺に新築計画がある
    土地価値 形状は整っているが道路条件は未確認 敷地は広いが高低差がある
    流動性 似た物件の成約事例が複数ある 比較できる成約事例が少ない

    Aは需要や売却事例を説明しやすそうですが、道路条件によって建替えの選択肢が変わる可能性があります。価格が割高で、修繕も迫っていれば、見方はさらに変わります。

    Bは需要の集中が気になりますが、別の入居者層にも合う条件を整えられるなら、検討材料は増えます。周辺の新築が同じ家賃帯・間取りなのかも、まだ確認が必要です。

    「Aのほうが条件が多くそろう」と結論を急ぐと、価格や建替え条件を見落とします。先に不足資料を集め、修繕費や競合条件が分かってから収支と売却の見通しを引き直します。

    この比較を沖縄の物件に当てはめるとき、現地では何を重点的に確かめればよいでしょうか。

    沖縄では、生活動線と土地の使いやすさまで確かめる

    現地では、借り手の日常の移動と、土地・建物を維持して使う条件を重点的に見ます。前回の再募集力の確認を、将来の買い手にも説明できる材料へ広げる作業です。

    車を使う世帯を想定するなら、駐車台数だけでなく、区画の幅、出入り、通勤時間帯の混雑まで確認します。近隣月極を使う場合は、費用と継続して借りられる見通しも見ます。

    土地については、道路に面しているという外観だけで建替え可能と判断しません。道路の法的な扱いや敷地条件を、担当行政窓口や建築士に確認します。

    沖縄県の都市計画案内は、地図情報に誤差や更新の遅れがあり得るとしています。用途地域などは地図で当たりを付け、境界付近や具体的な利用条件は市町村の窓口で確かめます。

    防災情報では浸水や土砂災害などを確認し、避難経路も現地で見ます。地図の色だけで購入可否を決めず、想定する災害、建物の位置、対策、保険条件を合わせて考えます。

    台風や塩害が気になる場所では、防水、外壁、金属部などの点検・修繕履歴と、今後の工事見積りを確認します。海に近いという理由だけで、劣化の程度や修繕費を決めつけません。

    資料と現地をつなぐことで、便利さや眺望といった魅力を、維持費や利用条件と一緒に検討できます。購入前の確認は、どのように整理すればよいでしょうか。

    購入前に確認したい5つのチェックリスト

    5条件ごとに「確認できた根拠」と「まだ分からない点」を一つずつ書き出します。不明点が価格、収入、使い道のどれに影響するかを添えると、次の確認が具体的になります。

    1. 立地:想定入居者の通勤・買い物・送迎を現地でたどり、家賃と駐車場代を含めた負担を競合と比べる。
    2. 需要:管理会社から募集・成約・退去の履歴を確認し、誰がどの条件で借りているかを一文で説明する。
    3. 供給制約:周辺の新築計画と募集を調べ、競合が増えにくい理由と、自分の建替えにも及ぶ制約を確認する。
    4. 土地価値:図面と価格資料をそろえ、行政窓口や専門家に利用条件を確認する。解体等の費用と残債も別に見積もる。
    5. 流動性:仲介会社へ成約事例・販売期間・買い手像を尋ね、金融機関へ融資条件を確認する。査定額だけで判断しない。

    将来価値を考えるうえで大切なのは、条件の数を数えることではなく、借り手と買い手が選ぶ理由を根拠で説明できることです。

    そのうえで購入価格、修繕負担、資金の余白を重ねれば、「魅力がある」という印象を、具体的な検討へ進められます。まずは気になる1物件について、5条件の根拠を並べてみてください。

    次回は「人口が減っても需要が残るエリア、消えるエリアの違い」を取り上げ、世帯数・雇用・生活利便性から、需要が残る理由をさらに掘り下げます。

    参考資料
    国土交通省「不動産情報ライブラリ・不動産価格情報」、沖縄県「都市計画に関するよくある質問」、沖縄県「敷地の制限」、沖縄県地図情報システム。