タグ: 不動産投資

  • 修繕費+2.8%、家賃+1.1% — 2026年4月の沖縄物価と実質利回りを読む

    修繕費+2.8%、家賃+1.1% — 2026年4月の沖縄物価と実質利回りを読む

    家賃は上げられるのに、手残りが増えにくいのはなぜでしょうか?

    2026年4月の沖縄CPIを見ると、那覇市では住居CPIが総合CPIを上回り、家賃改定余地は確認できます。
    別の論点として、沖縄県全体のコスト環境では修繕費の上昇が家賃の伸びを上回っており、表面上の賃料上昇だけでは収益改善を判断しにくい月です。

    まず結論から

    今月の特徴は、那覇市の賃料環境には追い風がある一方で、沖縄県全体のコスト環境では修繕費が重くなっていることです。

    • 那覇市の住居CPIは前年比+1.2%で、総合CPI+1.0%を上回りました。
    • 沖縄県の設備修繕・維持指数は154.0で、2020年当時と比べて約54%高い水準を示しています。
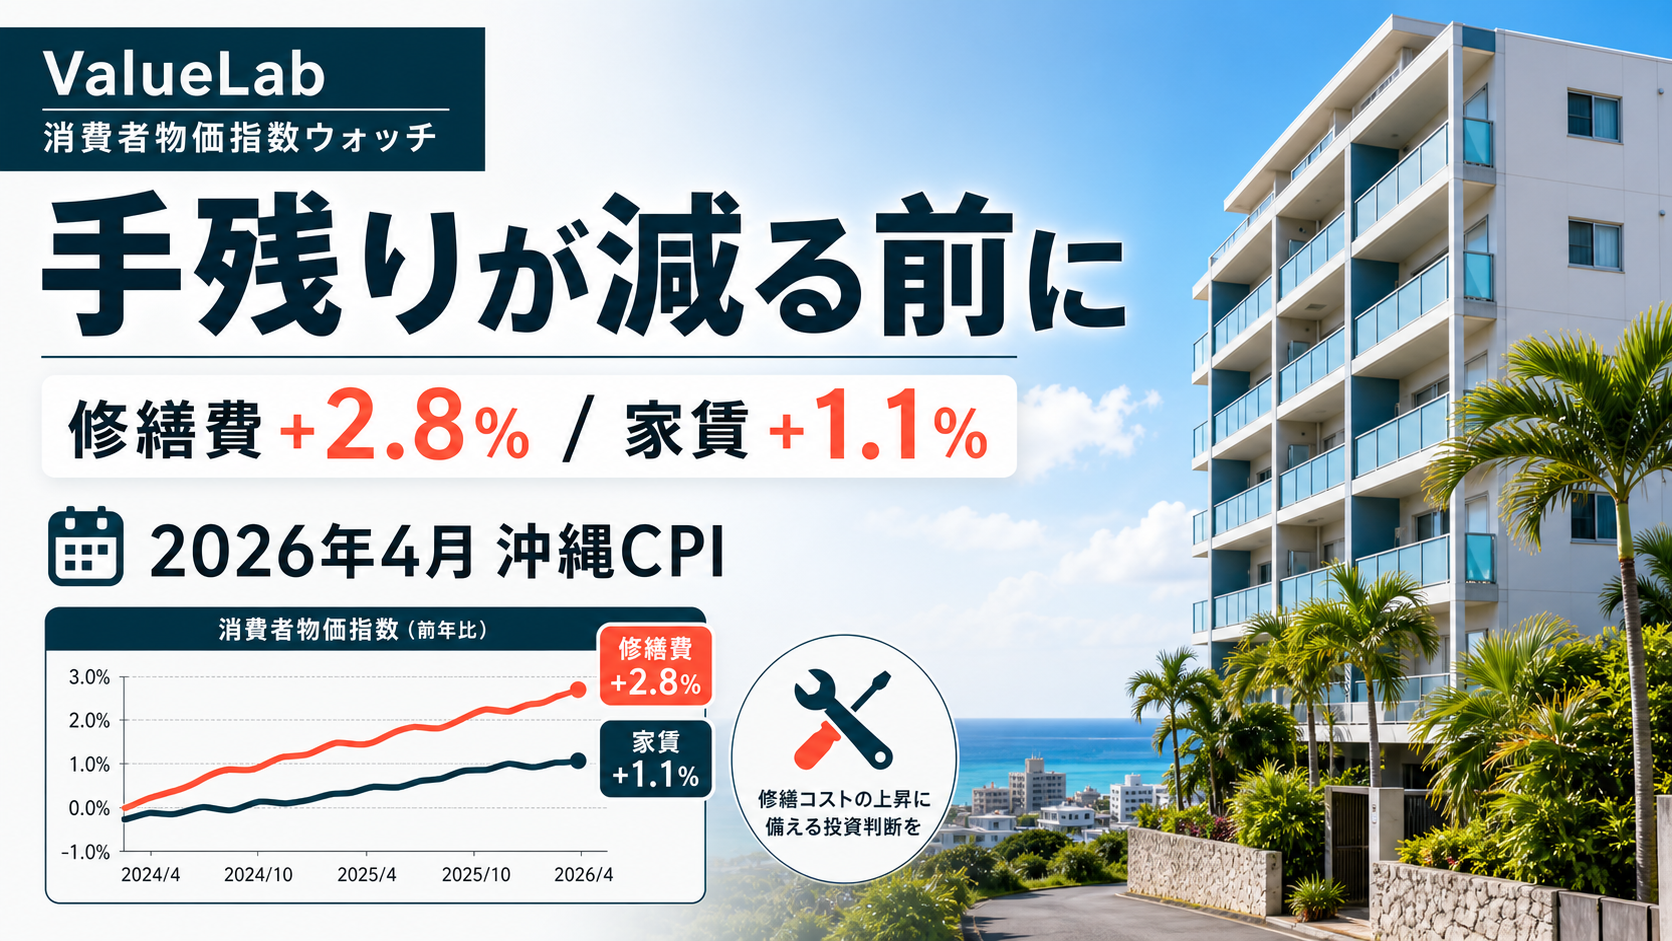
    • 沖縄県ベースでは、修繕費前年比+2.8%が実勢家賃前年比+1.1%を上回り、差分は+1.70%ptです。

    物価から読む沖縄不動産のいま

    那覇の家賃環境

    那覇市では、住居CPIが前年比+1.2%、総合CPIが+1.0%でした。
    住居CPIは家賃や住宅関連費用の動きを見る指標で、総合CPIは生活全体の物価を表します。
    住居CPIが総合CPIを上回っているため、那覇市内では家賃改定が一定程度受け入れられている可能性があります。

    ただし、沖縄県全体では住居CPI+1.3%に対して総合CPI+1.6%です。
    県全体では住居の伸びが総合物価を下回っており、那覇市の状況を県内全域へそのまま当てはめるのは慎重に見る必要があります。

    入居者の家計は今どんな状態か

    入居者負担圧力は、食料前年比と光熱・水道前年比を足し、そこから総合CPI前年比を差し引く指標です。
    今回は沖縄県で食料+2.4%、光熱・水道-1.9%、総合+1.6%となり、入居者負担圧力は-1.1%ptでした。

    この数値だけを見ると、入居者の家計圧力は強く出ていません。
    家計圧力が高まると、可処分所得が減り、退去や住み替えの検討が増え、空室リスクにつながる可能性があります。
    今月はその圧力が低めに出ていますが、光熱費の下落には政府補助の影響が含まれるため、補助縮小時には反転するリスクがあります。

    修繕費インフレはなぜ問題なのか

    沖縄県の設備修繕・維持指数は154.0です。
    この指数は総務省のCPIで使われている「2020年=100」を基準にしており、154.0は2020年当時と比べて約54%高い水準を示します。
    指数が150を超えているため、取得時に想定していた修繕費見込みが、現在の物価水準では陳腐化している可能性があります。

    沖縄は台風や塩害による設備劣化が起きやすく、修繕の頻度や単価が収益に与える影響も大きくなりがちです。
    特に今月は、沖縄県ベースで設備修繕・維持前年比+2.8%に対し、実勢家賃前年比は+1.1%です。
    修繕費の伸びが家賃の伸びを上回っているため、実質利回りを押し下げる方向に働いていると読めます。

    数字で確認する

    賃料改定余地モニター

    指標 那覇市 沖縄県 全国
    住居 前年比 +1.2% +1.3% +0.8%
    総合CPI 前年比 +1.0% +1.6% +1.4%
    賃改定余地 高め(住居>総合) 低め(住居<総合) –

    修繕費インフレの現状

    品目 沖縄県 那覇市
    設備修繕・維持 指数 154.0 146.0
    設備修繕・維持 前年比 +2.8% +2.6%

    ※指数は総務省CPIの基準年である2020年=100です。
    地域間の実価格差ではなく、2020年当時からの変化幅を示します。

    入居者の家計耐性

    品目 沖縄県 前年比
    食料 +2.4%
    光熱・水道 -1.9%
    総合 +1.6%
    入居者負担圧力 -1.1%pt

    ※入居者負担圧力 = 食料前年比 + 光熱・水道前年比 – 総合CPI前年比。

    実質利回り圧迫アラート

    項目 値
    設備修繕・維持 前年比(沖縄県) +2.8%
    実勢家賃 前年比(帰属家賃除く) +1.1%
    差分(修繕 – 家賃) +1.70%pt
    アラートレベル 強警戒

    まとめ

    2026年4月のCPIでは、那覇市の賃料環境には追い風が見えます。
    一方、資金面では沖縄県全体のコスト環境を別枠で確認する必要があります。
    県全体では修繕費の上昇が家賃の伸びを上回っており、実質利回りには強い注意が必要です。

    今月の判断軸は、賃料は「那覇市では改定余地あり」、売るか持つかは「修繕費と家賃差分を見て要注意」、資金面は「強警戒」です。
    家賃改定の検討と同時に、修繕費の見積もりを現在単価で見直していますか?

    出典:総務省「消費者物価指数 地方版 2026年4月」。元資料は `cp202604.xlsx`、指数基準年は2020年=100です。
  • 人口は横ばいでも世帯は増加。沖縄の賃貸需要を市町村別に読む|令和8年5月1日現在推計人口

    人口は横ばいでも世帯は増加。沖縄の賃貸需要を市町村別に読む|令和8年5月1日現在推計人口

    沖縄県が公表した「令和8年5月1日現在推計人口」をもとに、不動産投資家・オーナーの視点から読み解いた記事です。

    人口だけで投資エリアを見ていませんか?

    沖縄県の人口は、2026年5月1日時点で1,465,543人でした。

    前年同月比では464人の増加です。数字だけ見ると、県全体はほぼ横ばいに見えます。

    では、賃貸需要も横ばいなのでしょうか。ここで見るべきなのが、人口ではなく世帯数です。

    同じ時点の世帯数は667,289世帯でした。前年同月比では14,161世帯の増加です。

    この記事では、人口推移と世帯推移を分けて見ながら、沖縄の賃貸需要をどう読むかを整理します。

    まず結論から。人口・世帯・市町村の3つの読み方

    ① 県全体の人口は小幅増です。2026年5月1日時点の人口は1,465,543人で、前年同月比は+464人でした。

    ② 世帯数は人口より強く増えています。世帯数は667,289世帯で、前年同月比は+14,161世帯でした。

    ③ 市町村別では、見るべき軸が分かれます。南城市、八重瀬町、中城村は人口と世帯が伸びています。一方、那覇市は人口が減っても世帯は増えています。

    不動産投資では、人口増だけを追うと見落としが出ます。世帯が増える場所には、住まいの数が必要になるからです。

    県全体では何が起きているのでしょうか?

    まず、県全体の人口と世帯を並べます。なぜなら、賃貸需要は人数よりも世帯数に近い動きをするからです。

    指標 2026年5月1日 前年同月 増減数 増減率
    人口 1,465,543人 1,465,079人 +464人 +0.03%
    世帯数 667,289世帯 653,128世帯 +14,161世帯 +2.17%

    人口はほぼ横ばいです。しかし、世帯数は1年で1万4千世帯以上増えています。

    つまり、沖縄では「人が大きく増えている」というより、「住まいを構える単位」が増えていると読めます。

    投資家にとっては、この差が重要です。世帯が増える地域では、単身者向け、夫婦向け、小家族向けの住戸需要が出やすくなります。

    市町村別ではどこを見るべきでしょうか?

    次に、市町村別の人口と世帯を見ます。なぜなら、県全体の平均だけでは、需要が出る場所を判断しにくいからです。

    市町村 人口 人口の前年増減 人口増減率 世帯数 世帯の前年増減 世帯増減率
    那覇市 309,221人 -151人 -0.05% 152,504世帯 +2,464世帯 +1.64%
    沖縄市 141,232人 +153人 +0.11% 64,929世帯 +989世帯 +1.55%
    うるま市 127,611人 +283人 +0.22% 53,806世帯 +1,161世帯 +2.21%
    南城市 46,705人 +338人 +0.73% 18,728世帯 +804世帯 +4.49%
    中城村 23,139人 +219人 +0.96% 9,863世帯 +303世帯 +3.17%
    八重瀬町 32,938人 +420人 +1.29% 12,209世帯 +354世帯 +2.99%

    南城市、八重瀬町、中城村は、人口と世帯の両方が増えています。単に人が増えているだけでなく、新たに住まいを必要とする世帯も増えている地域として確認できます。

    こうした地域では、賃貸だけでなく戸建て賃貸や小規模アパートも見やすくなります。

    うるま市と沖縄市は人口規模が大きく、世帯増も続いています。中部圏の生活需要を拾う投資先として、家賃帯と駐車場条件の確認が大切です。

    那覇市は人口減でも弱いのでしょうか?

    那覇市は、人口だけ見ると前年同月比で151人減少しています。では、賃貸需要も弱いと判断してよいのでしょうか。

    ここで世帯数を見ると、那覇市は2,464世帯増加しています。人口減と世帯増が同時に起きています。

    市町村 人口の前年増減 世帯の前年増減 投資家向けの読み方
    那覇市 -151人 +2,464世帯 人口より世帯数を見るエリア
    南城市 +338人 +804世帯 新しい生活需要が増えるエリア
    八重瀬町 +420人 +354世帯 南部の人口増を確認するエリア
    中城村 +219人 +303世帯 中部東側の世帯増を見るエリア

    那覇市では、単身化や小世帯化が進んでいる可能性があります。人数は増えなくても、住戸数の需要は残りやすいという見方です。

    ただし、那覇市は物件価格も高くなりやすい地域です。世帯増だけでなく、家賃と取得価格のバランスを必ず確認したいところです。

    この数字を投資判断にどう使うべきでしょうか?

    今回のデータからは、3つの見方ができます。

    1つ目は、県全体の人口は横ばいでも、世帯数は増えていることです。賃貸需要を見る時は、人口より世帯数を重視したいところです。

    2つ目は、南城市、八重瀬町、中城村のように、人口と世帯が同時に増える地域があることです。新たに住まいを必要とする世帯が増えている地域として確認できます。

    3つ目は、那覇市のように、人口減でも世帯増が起きる地域があることです。単身者向けや小世帯向けの需要を切り分けて見る必要があります。

    人口が増える場所だけが投資候補ではありません。世帯が増える場所には、住まいの数が必要になります。

    沖縄の物件を見る時、あなたは人口と世帯数のどちらを先に確認しているでしょうか。

    ※出典:沖縄県「令和8年5月1日現在推計人口」

  • 2026年3月の沖縄不動産市場温度計|総合判定「弱含み」の背景と投資家への示唆

    2026年3月の沖縄不動産市場温度計|総合判定「弱含み」の背景と投資家への示唆

    【データについて】本記事は2026年3月の統計データをもとに作成しています。住宅着工統計は約3〜4か月の公表ラグがあり、最新月のデータが揃った時点で分析・執筆を行うため、公開時期と統計月にずれが生じます。データが示すトレンド(方向感・継続月数)の読み方は、公開時点でも参考になるものとして掲載しています。

    沖縄の不動産市場、2026年3月は何が変わった?

    「空室は増える?」「金利の影響は?」「賃料は上げられる?」
    実需・供給・コスト・賃料収益性の4つの指標を確認すると、2026年3月の沖縄不動産市場で何が起きているかが見えてきます。

    まず結論から

    2026年3月の沖縄不動産市場温度計は、総合スコア 30.7/100、判定は 弱含み です。

    1つ目は、住宅購入ニーズの弱さです。
    持家着工3か月移動平均前年比は -24.78% と大きく前年を下回り、持家・実需環境は「需要低迷」となりました。

    2つ目は、賃貸新規供給の強さです。
    貸家着工3か月移動平均前年比は +53.00% で、供給拡大方向が6か月継続しています。

    3つ目は、投資コストの重さです。
    沖縄地銀短期プライムレートは 2.825% で、建築費前年比も +2.23% と上昇しています。

    4つ目は、賃料・収益性の下支えです。
    賃料・収益性は 66.7/100 の「収益やや有利」で、賃料改定余地は残っています。

    全体としては、賃料面の下支えはあるものの、実需の弱さ、供給増、借入コスト上昇を同時に見る必要がある月です。

    4つの軸で読む今月の変化

    住宅購入ニーズの今(実需環境・持家)

    持家着工3か月移動平均前年比は -24.78% でした。

    3か月移動平均とは、直近3か月の平均でならした数字です。前年比は、去年の同じ月との比較です。
    つまり、持家着工が前年より大きく少なく、住宅購入ニーズが弱い状態と読めます。

    方向感は悪化で、継続は1か月です。
    まだ単月の動きなので、ここから悪化が続くのか、再び持ち直すのかを確認する段階です。

    投資家にとって実需の弱さは、出口時の買い手のつきやすさに関係します。
    住宅購入ニーズが弱い局面では、売却時の価格設定や売却期間を慎重に見る必要があります。

    賃貸物件はどれだけ増えているか(賃貸新規供給圧力)

    貸家着工3か月移動平均前年比は +53.00% です。

    貸家着工が増えるということは、今後12〜18か月後に市場へ出てくる賃貸物件が増えやすい、という意味です。
    すぐに空室率へ反映されるわけではありませんが、竣工後には入居者獲得競争が強まりやすくなります。

    供給拡大方向は6か月継続しています。
    これは計測上限であり、一時的な増加というより、供給圧力が続いている状態と読めます。

    着工/世帯増倍率は 1.147倍 です。
    2025年の年次データでは、世帯増加に対して着工がやや多い状態です。
    既存物件では、家賃設定、募集条件、退去防止策を早めに点検しておきたい局面です。

    借入・建築費・地価の動き(投資コスト圧力)

    統計月である2026年3月時点の沖縄地銀短期プライムレートは 2.825% です。

    短期プライムレートは、変動金利の基準となる参照レートです。
    実際の投資用ローン金利そのものではありませんが、この水準が上がると、投資用ローンの基準金利も上がりやすくなります。

    沖縄地銀短期プライムレートは、2024年秋以降に段階的に上昇し、2026年2月以降は2.825%の水準にあります。
    記事作成時点の最新データでも 2.825% が続いており、さらに上がったわけではありません。
    ただし、高い水準のまま継続している点が重要です。

    なお、居住用住宅ローンの参考指標であるメガバンク変動金利は 0.965% です。投資用アパートローンの実行金利は、地銀プライムレートや案件別の審査条件をもとに考えることが大切です。

    建築費前年比は +2.23%、地価変動率は +5.7% です。
    建築費と地価の両方が上がっているため、新築・取得どちらの収支計算でも、コストを軽く見ない前提が必要です。

    賃料と収益性の環境(賃料・収益性)

    総務省の消費者物価データ(CPI)をもとに、3つの視点で賃料・収益性の環境を確認しています。

    ※賃料改定余地は那覇市の住居CPIが個別公表されているため那覇市データを使用しています。
    利回り圧迫と入居者負担圧力は、那覇市単体の該当データが非公表のため沖縄県データを使用しています。

    賃料改定余地は +0.5pt です。那覇市の住居物価が全体の物価上昇を上回っており、賃料に上方余地がある状態といえます。

    一方で、利回り圧迫は +0.5pt です。沖縄県では修繕費の上昇が賃料上昇を上回っており、手取り収益に下押し圧力がかかりやすい状態です。

    入居者負担圧力は -4.2pt です。食料や光熱水道の負担が総合物価と比べて相対的に落ち着いており、入居者の家計面ではやや余裕がある状態と読めます。

    数字で確認する

    軸 水準 変化方向 継続 転換点の読み方
    実需環境(持家) 需要低迷(-24.78%) 悪化 1か月 悪化の初動。流動的な段階
    賃貸新規供給圧力 供給やや過多(+53.00%) 拡大 6か月 供給戻りが続いている
    投資コスト圧力 負担重め(2.825%) 上昇(コスト悪化) 2か月 悪化の初動。流動的な段階
    賃料・収益性 収益やや有利(66.7/100)
    ※賃料改定余地・修繕費上昇・入居者支払余力の
    3指標を合成したスコアです
    水準で判定 — 修繕費上昇と賃料の差分: +0.5pt。
    賃料改定余地: +0.5pt

    来月に何を見るか

    実需では、持家着工の前年比がプラスに転じるかを確認します。
    プラス転換が2か月以上続いた時点で、実需回復の初動として見やすくなります。

    供給では、貸家着工の拡大方向が止まるかが重要です。
    現状は6か月継続しており、空室率への上昇圧力が蓄積しやすい状態です。

    コストでは、沖縄地銀短期プライムレートが2.825%のまま続くのか、さらに上がるのかを確認します。
    横ばいでも高い水準にあるため、投資用ローンの収支計算は保守的に見直す必要があります。

    賃料・収益性では、修繕費の上昇が賃料上昇を上回る状態が続くかを見ます。
    賃料改定余地があっても、修繕費が先に上がると手取り収益は圧迫されます。

    まとめ

    2026年3月の沖縄不動産市場は、総合判定では「弱含み」です。

    実需は弱く、売却時の出口戦略は慎重に見たい局面です。
    賃貸新規供給は強く、今後12〜18か月後の競争環境を保守的に見る必要があります。

    投資コストはすでに上がった水準にあります。
    金利がさらに上がっていなくても、借入条件や返済計画を現行水準で見直すことが大切です。

    一方で、賃料・収益性には下支えもあります。
    賃料改定余地がある物件では、募集条件や更新時の賃料設定を丁寧に確認する価値があります。

    あなたの物件の空室対策、修繕費見積もり、出口戦略は、今月の市場環境に対応した状態になっていますか?

    ※出典: 国土交通省 住宅着工統計、総務省 消費者物価指数、沖縄地銀公表値、ValueLab沖縄による集計・分析。

  • 沖縄県新設住宅着工統計レポート 2026年3月

    沖縄県新設住宅着工統計レポート 2026年3月

    沖縄の住宅着工は回復しているのでしょうか?

    2026年3月の沖縄県新設住宅着工統計では、貸家と全住宅のどちらにも回復の動きが見られました。

    特に注目したいのは、前月レポートで確認ポイントとしていた2つの移動平均です。貸家は500戸台、全住宅は900戸台を回復しました。

    まず結論から。2つの回復ラインを突破しました

    2026年3月の沖縄県の住宅着工は、短期的な供給回復を確認する月になりました。

    前月のレポートで注目していた2指標の結果を先にお伝えします。
    ① 貸家の3か月移動平均:494.3戸から536.0戸へ増加し、500戸台を回復しました。
    直近ピークだった2025年11月の521.3戸も上回っています。
    ② 全住宅の3か月移動平均:851.0戸から914.0戸へ増加し、900戸台を回復しました。
    ただし、1,000戸台まではまだ86.0戸の差があります。

    単月では、貸家着工が732戸、前年同月比+43.5%。全住宅着工は1,177戸、前年同月比+1.9%でした。

    つまり、3月は「貸家が強く戻り、全体も下支えされた月」と見ることができます。

    なぜ貸家の500戸台回復が重要なのでしょうか?

    貸家の着工戸数は、将来の賃貸供給量を読むための先行指標です。
    供給が増えれば、数か月から数年後の空室率や家賃競争に影響します。

    2026年3月の貸家着工は732戸でした。単月として強いだけでなく、3か月移動平均も536.0戸まで戻っています。

    貸家の主要指標

    指標 値
    対象月 2026-03
    貸家着工戸数 732戸
    総床面積 48,076㎡(戸当たり65.7㎡/戸)
    貸家比率(全住宅比) 62.2%(3か月移動平均57.4%)
    3か月移動平均 536.0戸(前年同期比+53.0%)
    前年同月比 +43.5%

    ではなぜ、500戸台回復が大事なのでしょうか。

    2025年7月の貸家3か月移動平均は305.7戸まで落ち込んでいました。
    そこから2026年3月には536.0戸まで戻り、底値から約75.3%上昇しています。

    これは、賃貸住宅の供給が一時的な停滞局面から抜けつつあることを示しています。
    ただし、単月の大型着工に引っ張られている面もあるため、次月以降も500戸台を維持できるかが焦点です。

    直近12か月の貸家着工戸数

    月ごとの振れが大きいため、単月だけでなく3か月移動平均で見ることが重要です。

    年月 着工戸数 総床面積(㎡) 戸当たり(㎡/戸) 貸家比率 3か月移動平均 前年同期3か月移動平均比
    2025-04 494 28,774 58.2 47.8% 425.7 +22.7%
    2025-05 162 10,473 64.6 39.9% 388.7 -9.3%
    2025-06 302 19,155 63.4 46.9% 319.3 -40.1%
    2025-07 453 23,542 52.0 58.0% 305.7 -45.8%
    2025-08 346 19,012 54.9 42.4% 367.0 -28.5%
    2025-09 639 29,602 46.3 60.6% 479.3 -0.3%
    2025-10 541 29,571 54.7 52.3% 508.7 +17.6%
    2025-11 384 23,340 60.8 43.9% 521.3 +9.8%
    2025-12 607 34,932 57.5 61.4% 510.7 +22.8%
    2026-01 319 15,993 50.1 49.1% 436.7 +22.4%
    2026-02 557 33,094 59.4 60.9% 494.3 +71.8%
    2026-03 732 48,076 65.7 62.2% 536.0 +53.0%

    3か月移動平均は、2026年1月の436.7戸から2か月連続で改善しました。
    貸家比率も単月で62.2%となり、3月は賃貸供給の存在感がかなり強い月です。

    全住宅は900戸台を回復。ただし本格回復はまだ途中です

    全住宅は、貸家だけでなく持家や分譲も含めた市場全体の動きです。
    建設需要の強さを見るには、この指標が欠かせません。

    2026年3月の全住宅着工は1,177戸でした。
    前年同月比は+1.9%と小幅ですが、3か月移動平均は914.0戸まで上がりました。

    全住宅の主要指標

    指標 値
    対象月 2026-03
    全住宅着工戸数 1,177戸
    総床面積 90,121㎡(戸当たり76.6㎡/戸)
    3か月移動平均 914.0戸(前年同期比+20.2%)
    前年同月比 +1.9%

    つまり、900戸台には戻りましたが、1,000戸台で安定する段階にはまだ届いていません。

    2025年11月の3か月移動平均は988.3戸でした。
    2026年3月の914.0戸は、そこからまだ74.3戸低い水準です。

    直近12か月の全住宅着工動向

    全住宅は2025年9月以降、前年同月比でプラスが続いています。
    回復方向は見えますが、水準の安定にはもう少し確認が必要です。

    年月 全住宅着工 総床面積(㎡) 戸当たり(㎡/戸) 前年同月比 3か月移動平均 前年同期比(3か月移動平均)
    2025-04 1,034 81,155 78.5 +21.4% 931.3 +31.2%
    2025-05 406 35,005 86.2 -49.5% 865.0 +13.1%
    2025-06 644 49,713 77.2 -33.1% 694.7 -20.4%
    2025-07 781 55,397 70.9 -18.2% 610.3 -32.7%
    2025-08 816 57,883 70.9 +9.7% 747.0 -15.8%
    2025-09 1,055 72,227 68.5 +30.2% 884.0 +5.7%
    2025-10 1,035 77,810 75.2 +14.2% 968.7 +18.1%
    2025-11 875 69,883 79.9 +14.2% 988.3 +19.5%
    2025-12 988 74,896 75.8 +15.2% 966.0 +14.5%
    2026-01 650 46,035 70.8 +24.5% 837.7 +17.1%
    2026-02 915 67,629 73.9 +51.2% 851.0 +28.6%
    2026-03 1,177 90,121 76.6 +1.9% 914.0 +20.2%

    3月単月の1,177戸は強い数字です。
    一方で、3か月平均ではまだ1,000戸台に届いていないため、次月も900戸台を維持できるかが大切です。

    長期で見ると、供給過多局面とは違う形です

    短期では回復感があります。では、長期の需給バランスではどうでしょうか。

    2025年の着工/世帯純増倍率は1.1倍でした。
    これは、世帯増加に対して住宅着工がやや上回る程度です。

    過去のピーク局面のような強い供給過多とは違い、長期ではおおむね均衡圏にあります。

    長期年次トレンド

    年 人口(万人) 世帯数(万) 世帯純増 全住宅着工 うち貸家 総床面積(㎡) 戸当たり(㎡/戸) 着工/世帯純増(倍)
    2007 137.3 50.2 5,972 10,876 7,307 497,955 68.1 1.8
    2008 137.7 50.8 5,666 12,300 7,570 472,570 62.4 2.2
    2009 138.5 51.4 6,133 11,747 8,292 546,683 65.9 1.9
    2010 139.3 52.0 6,324 10,709 7,381 452,286 61.3 1.7
    2011 140.3 52.9 8,924 11,828 7,547 476,517 63.1 1.3
    2012 141.2 53.6 7,257 12,713 8,253 496,611 60.2 1.8
    2013 141.9 54.3 6,812 16,618 10,772 640,892 59.5 2.4
    2014 142.6 55.1 7,541 15,426 10,914 637,717 58.4 2.0
    2015 143.4 56.0 9,699 16,136 10,726 553,986 51.6 1.7
    2016 144.2 57.1 11,067 16,201 11,135 551,688 49.5 1.5
    2017 144.7 58.1 9,939 16,591 11,263 546,466 48.5 1.7
    2018 145.3 59.2 10,667 16,803 11,282 530,020 47.0 1.6
    2019 146.1 60.5 12,528 15,098 9,227 470,078 50.9 1.2
    2020 146.7 61.5 10,083 10,703 5,683 317,123 55.8 1.1
    2021 146.9 62.3 8,455 9,668 4,399 240,276 54.6 1.1
    2022 146.9 63.2 8,919 9,179 3,647 225,547 61.8 1.0
    2023 146.8 64.1 9,266 10,183 4,417 262,924 59.5 1.1
    2024 146.7 65.1 10,027 9,703 5,202 281,336 54.1 1.0
    2025 146.6 66.0 8,645 9,916 4,979 281,134 56.5 1.1

    2013年から2018年にかけては、着工/世帯純増倍率が高い年もありました。
    2025年の1.1倍は、それらの時期と比べると落ち着いた水準です。

    全国比較では、沖縄の特徴がまだ残っています

    沖縄は全国と比べると、貸家比率が高い地域です。
    2025年も沖縄の貸家比率は50.2%、全国は43.9%でした。

    ただし、2025年の貸家指数は沖縄87.6、全国105.9です。
    貸家の回復度合いだけを見ると、沖縄は全国より弱い位置にあります。

    全国比較

    年 総着工指数(沖縄) 総着工指数(全国) 貸家指数(沖縄) 貸家指数(全国) 貸家比率(沖縄) 貸家比率(全国) 貸家比率前年差(沖縄) 貸家比率前年差(全国)
    2007 101.6 130.1 128.6 102.6 67.2% 29.7% -1.6% -1.4%
    2008 114.9 134.1 133.2 103.8 61.5% 29.1% -5.6% -0.6%
    2009 109.8 96.7 145.9 92.8 70.6% 36.1% +9.0% +7.0%
    2010 100.1 99.7 129.9 99.5 68.9% 37.5% -1.7% +1.4%
    2011 110.5 102.3 132.8 99.6 63.8% 36.6% -5.1% -0.9%
    2012 118.8 108.3 145.2 101.6 64.9% 35.3% +1.1% -1.3%
    2013 155.3 120.2 189.5 115.7 64.8% 36.2% -0.1% +0.9%
    2014 144.1 109.4 192.0 93.0 70.8% 32.0% +5.9% -4.2%
    2015 150.8 111.5 188.7 92.4 66.5% 31.2% -4.3% -0.8%
    2016 151.4 118.6 195.9 95.3 68.7% 30.2% +2.3% -0.9%
    2017 155.0 118.3 198.2 92.7 67.9% 29.5% -0.8% -0.7%
    2018 157.0 115.6 198.5 92.3 67.1% 30.1% -0.7% +0.6%
    2019 141.1 111.0 162.4 94.1 61.1% 31.9% -6.0% +1.8%
    2020 100.0 100.0 100.0 100.0 53.1% 37.6% -8.0% +5.7%
    2021 90.3 105.0 77.4 93.1 45.5% 33.3% -7.6% -4.3%
    2022 85.8 105.4 64.2 112.5 39.7% 40.1% -5.8% +6.8%
    2023 95.1 100.5 77.7 112.1 43.4% 42.0% +3.6% +1.8%
    2024 90.7 97.2 91.5 111.5 53.6% 43.2% +10.2% +1.2%
    2025 92.6 90.8 87.6 105.9 50.2% 43.9% -3.4% +0.7%

    沖縄は貸家比率が全国より高い一方、2025年は前年差で低下しています。全国とは少し違う動きになっています。

    着工密度の比較

    年 人口1万人当たり(沖縄) 人口1万人当たり(全国) 世帯1万当たり(沖縄) 世帯1万当たり(全国)
    2007 79.2 82.8 216.6 211.4
    2008 89.3 85.6 242.3 215.6
    2009 84.8 61.8 228.6 153.7
    2010 76.9 63.5 205.9 156.8
    2011 84.3 65.3 223.5 159.9
    2012 90.1 69.2 237.0 168.2
    2013 117.1 76.9 305.9 185.6
    2014 108.2 70.1 280.1 167.9
    2015 112.6 71.5 287.9 170.1
    2016 112.4 76.2 283.5 179.5
    2017 114.6 76.1 285.3 177.5
    2018 115.6 74.5 283.8 172.0
    2019 103.3 71.7 249.7 163.8
    2020 72.9 64.9 174.1 146.4
    2021 65.8 68.2 155.1 152.4
    2022 62.5 68.8 145.2 151.6
    2023 69.3 65.9 158.8 143.3
    2024 66.1 64.0 149.0 137.3
    2025 67.6 60.1 150.2 127.3

    世帯1万当たりで見ると、2025年の沖縄は150.2戸、全国は127.3戸です。
    人口・世帯規模に対しては、沖縄の供給密度はまだ高めです。

    この回復は本物でしょうか?

    2026年3月は、貸家も全住宅も前月の注目ラインを超えました。これは前向きな変化です。

    ただし、判断はここで終わりではありません。次月に見るべきポイントは2つあります。

    ① 貸家の3か月移動平均が500戸台を維持できるか。
    ② 全住宅の3か月移動平均が900戸台を維持し、1,000戸台との差を縮められるか。

    賃貸オーナーにとっては、供給増が競合増につながるかが気になるところです。
    投資家にとっては、回復が実需を伴っているかを見る必要があります。

    次月の数字は、この回復が一過性なのか、沖縄の住宅供給が次の局面に入ったのかを判断する材料になりそうです。

    ※出典:沖縄県土木建築部 建築指導課 住宅着工統計(月次)、国土交通省 建築着工統計調査 住宅着工統計(e-Stat 統計コード: 00600120)

  • 2026年5月、住宅ローンの金利ってどうなってるの?

    2026年5月、住宅ローンの金利ってどうなってるの?

    2026年5月、住宅ローンの金利ってどうなってるの?

    「フラット35って、また上がったの?」
    そんな疑問を持つ方も増えています。

    実は長期金利の動きを見ると、答えが見えてきます。
    今月は固定と変動で、はっきりと明暗が分かれた月でした。

    ではなぜ、こんなにも金利が動いたのでしょうか?
    データをひとつひとつ確認していきましょう。

    まず結論から。2026年5月の注目データ

    今月は日銀金融政策決定会合がない月です。
    前月(4月)の方針がそのまま継続しています。

    ① フラット35が2.71%(前月比+0.22%pt)に上昇。
    10年国債が一時2.8%台と1996年以来の高水準が直撃しました。

    ② 変動金利(3行平均)は1.08%で横ばい。
    主要3行(MUFG・SMBC・みずほ)は5月全行据え置きを選択しました。

    ③ 日銀政策金利は0.75%で継続。
    次の分岐点は6月16日の日銀会合です。利上げ観測が一部で浮上しています。

    ではなぜ、フラット35だけが大きく動いたのでしょうか?

    フラット35が動いた理由——長期金利との連動

    フラット35(長期固定金利)は、10年国債利回りに連動して決まります。
    つまり、国債利回りが上がれば、フラット35も上がる仕組みです。

    5月の10年国債利回りは月中平均2.65%(速報値)。
    一時は2.8%台に達し、1996年9月以来の高水準を記録しました。

    前月(4月)が2.40%でしたから、+0.25%ptの大幅上昇です。
    これがフラット35の+0.22%ptという結果に直結しています。

    フラット35の最低金利は、3か月で2.25% → 2.49% → 2.71%と急騰しています。
    固定金利での借入を検討している方には、厳しい局面が続いています。

    変動金利の動き——横ばいだが、次の動きに注意

    変動金利(3行最優遇平均)は1.08%で横ばいでした。
    これは4月の大幅引き上げ(SMBC+0.10%、みずほ引き上げ後)の一息ついた状態です。

    変動金利は、日銀の短期プライムレート(銀行の最優遇貸出金利の基準)に連動します。
    日銀が利上げをしなければ、変動金利も動きにくい構造です。

    ただし、市場では6月16日の日銀会合での利上げ観測が一部で出ています。
    会合結果次第では、銀行が変動金利を引き上げる可能性があります。

    変動金利型でローンを組んでいる方は、6月会合の結果を注視してください。

    沖縄地銀の独自の動き——横ばいが続く安定期

    琉球銀行・沖縄銀行・沖縄海邦銀行の短期プライムレートは2.825%で横ばいです。
    2月2日の引き上げ(2.575%→2.825%)から3か月間、変化はありません。

    2月の引き上げで、沖縄地銀の貸出コストはすでに上昇済みです。
    今は「追加の上昇がない」安定期と言えます。

    次の改定があるとすれば、6月の日銀会合結果を受けた判断になります。
    3行が同時に改定する慣行があり、日銀政策変更から1〜2か月後に追随します。

    データで確認しよう——3か月の推移テーブル

    政策金利の3か月推移——なぜ重要か

    政策金利は、すべての金利の基準点となる重要指標です。
    これが動けば、変動金利・固定金利・地銀プライムレートすべてに連鎖します。

    期間 政策金利
    2026年05月(当月) 0.75%
    前月(T-1) 0.75%
    前々月(T-2) 0.75%

    前月比:0.00%pt 方向:横ばい

    3か月連続で0.75%を維持しています。
    次の利上げがいつ来るかが、すべての金利の分岐点となります。

    住宅ローン金利の3か月推移——固定と変動の分岐が鮮明

    固定(フラット35)と変動の金利差は、今月さらに広がりました。
    このギャップが、どの金利タイプを選ぶかの判断材料になります。

    指標 当月(T) 前月(T-1) 前々月(T-2)
    フラット35最低金利 2.71% 2.49% 2.25%
    変動金利(3行平均) 1.08% 1.08% 0.965%
    10年国債利回り 2.65% 2.40% 2.25%

    フラット35前月比:+0.22%pt 変動金利前月比:0.00%pt

    変動金利5年平均:0.60%(参考値・有効29件)

    フラット35と変動金利の差は1.63%ptまで拡大しています。
    過去平均(0.60%)と比べると、変動金利は現在180%(タイト圏)の水準にあります。

    沖縄地銀 短期プライムレートの3か月推移——沖縄投資家が見るべき指標

    沖縄地銀の短期プライムレートは、沖縄での借入コストを左右する独自の指標です。
    メガバンクの変動金利より約0.7〜0.95%高い水準で設定されています。

    指標 当月(T) 前月(T-1) 前々月(T-2)
    沖縄地銀 短期プライムレート(3行) 2.825% 2.825% 2.825%

    前月比:0.00%pt

    3か月間変化なし。2月の引き上げ後、安定期が続いています。
    次の動きは6月日銀会合の結果待ちです。

    独自指標——投資家目線で金利環境を読む3つの数字

    下記の3指標は、沖縄不動産投資の文脈で金利環境を判断するために設計した独自の指標です。
    数値だけでなく、「タイト」「高リスク」「中」というラベルで直感的に判断できます。

    指標 値 解釈
    金利耐性チェック(対5年平均) 180(参考値・有効29件) タイト
    返済上振れ耐性(金利+1%時) +17.3% 高リスク
    出口圧力警戒度 中

    金利耐性チェックは過去平均(0.60%)の180%水準。歴史的なタイト圏にあります。
    返済上振れ耐性は金利+1%で月返済が+17.3%増えることを示しており、高リスク水準です。

    この金利環境、今後どうなるのでしょうか?

    5月は「固定上昇・変動横ばい」という明確な分岐が起きた月でした。
    つまり、同じ「金利上昇局面」でも、タイプによってまったく違う影響が出ています。

    次月(2026年6月)に注目すべき指標は2点です。

    ① 6月16日 日銀金融政策決定会合の結果。
    利上げが決まれば、変動金利・沖縄地銀プライムレートへの波及が始まります。

    ② フラット35最低金利(6月発表)の動向。
    10年国債が高止まりすれば、さらなる上昇も視野に入ります。

    あなたが今、変動金利でローンを組んでいるとしたら、金利が+1%上昇した場合の月返済はいくら増えるでしょうか?
    この問いに答えられる状態を、今のうちに作っておくことが大切です。

    ※出典:日本銀行「金融政策の概要」・住宅金融支援機構「フラット35金利情報」・財務省「国債金利情報」・MUFG/SMBC/みずほ銀行 各公表金利・琉球銀行/沖縄銀行/沖縄海邦銀行 各公表レート(2026年5月22日時点)