タグ: 沖縄景気

  • 観光客数は減少、宿泊収入は増加。おきぎんレポートで読む沖縄不動産の数字の分け方

    観光客数は減少、宿泊収入は増加。おきぎんレポートで読む沖縄不動産の数字の分け方

    景況の総評だけでは、物件に効く数字を読み切れない

    おきぎん経済研究所が2026年7月29日に公表した「おきぎん県内景況・速報(2026年6月分)」をもとに、不動産投資家・オーナーの視点から読み解きます。

    対象は2026年6月の月次資料ですが、この記事の目的は速報を追うことだけではありません。
    景況レポートの数字を、物件の収支、募集、修繕、競合供給にどう置き換えると整理しやすいかを考えます。

    今回は県内景況が「拡大基調にある」と維持される一方で、観光、建設、個人消費の数字が同じ方向を示していません。

    景気の総評と自分の物件に効く数字は、どのように分けて読めばよいのでしょうか。

    観光客数だけを見ると、ホテル需要の違いを見落としやすい

    2026年6月の入域観光客数は80万5,700人で、前年同月比4.0%減でした。
    月初と月末の台風接近による航空便の欠航などが影響し、前年同月を下回るのは2カ月連続です。

    外国人観光客は22万5,100人で、前年同月比5.9%減でした。
    ただし、空路は17万6,700人で同4.1%増、海路は4万8,400人で同30.3%減です。総数の前年割れには、海路の大きな減少が含まれています。

    一方、シティホテルとリゾートホテルを対象にしたホテル客室単価は前年同月比3.4%増、宿泊収入は同4.5%増で、いずれも5カ月連続の前年同月超えでした。
    人数が減った月でも、宿泊単価と収入まで見ると、観光需要が一律に弱いとは言い切れません。

    観光客数の総数と宿泊収入が異なる向きを示すとき、沖縄の景況全体はどのように読めるのでしょうか。

    拡大基調でも、消費・建設・観光は同じ方向ではない

    おきぎんレポートは、県内景況を「拡大基調にある」と判断しました。
    2024年10月の上方修正から、2026年6月まで21カ月連続で判断を維持しています。

    ただし、分野別の評価は一様ではありません。
    個人消費は「やや良い」、建設関連は「ふつう」、観光関連は「良い」、企業倒産は「ふつう」です。
    建設は弱含み、観光関連は拡大しているとされており、総合判断だけでは物件収支に関係する変化をつかみにくい月です。

    個人消費では、スーパー売上高が全店ベースで前年同月比0.8%減、既存店ベースで同1.3%減となりました。台風接近に伴う臨時休業などが影響しています。
    建設では公共工事請負金額が前年同月比43.8%増となる一方、生コン出荷量は同22.7%減、セメント出荷量は同19.2%減でした。

    観光は入域客数が減っても、客室単価と宿泊収入は増えています。
    景況の総評をそのまま賃料、修繕費、売却の判断へ結び付けず、分野ごとの内訳を見ることが出発点になります。

    では、ホテルの数字にはどのような違いがあるのでしょうか。

    ホテルは一様ではない。物件と客層に近い数字を分けて読む

    2026年6月のホテル稼働率は、シティホテルが64.4%で前年同月から0.5ポイント増、リゾートホテルが64.1%で同0.3ポイント増でした。一方、ビジネスホテルは71.3%でしたが、前年同月から3.9ポイント減となっています。

    ホテル関連の数字をまとめて「好調」または「不調」と扱うと、物件に近い需要の変化を見落とします。
    観光地周辺の宿泊施設や店舗、駐車場では、リゾート・シティホテルの稼働率、客室単価、宿泊収入が収益に関係しやすい場合があります。

    他方で、出張需要に近いビジネスホテルの稼働率は前年を下回りました。
    対象ホテル数や客層、立地が異なるため、ホテルの数字を居住用賃貸の需要へそのまま当てはめることはできません。
    居住用賃貸では、近隣の新築・築浅募集、駐車場台数、設備水準、募集開始から成約までの期間が、より直接的な手がかりになります。

    観光の内訳を分けて読んだうえで、建設と将来の賃貸供給はどう見ればよいのでしょうか。

    建設が弱含んでも、貸家供給まで同じとは限らない

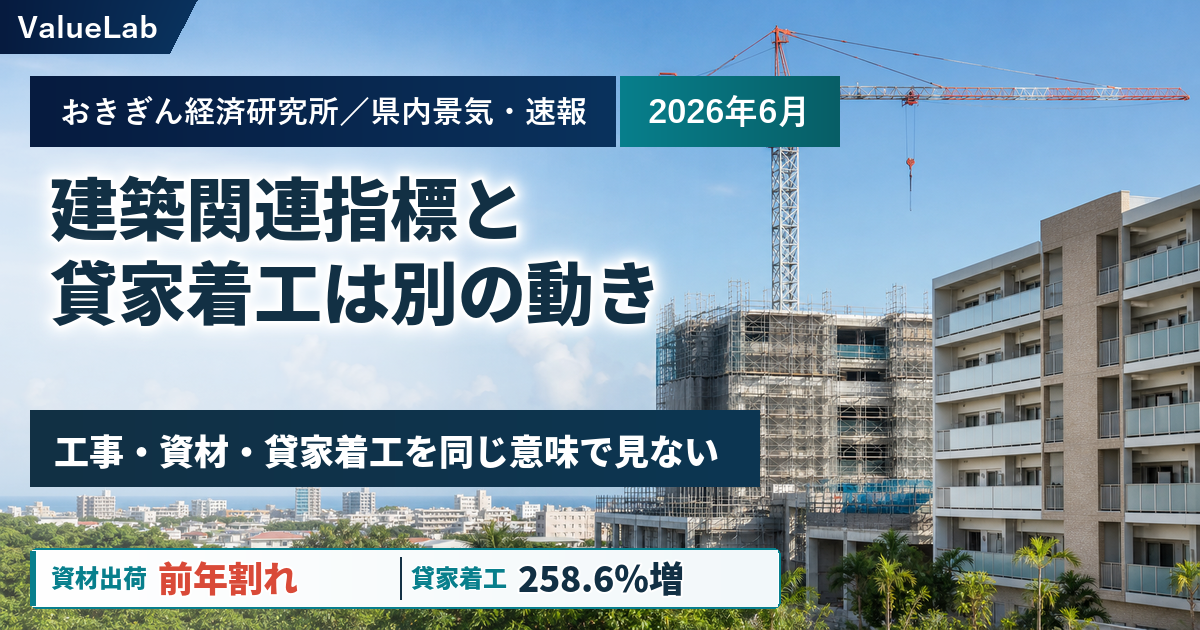
    2026年6月の公共工事請負金額は378億8,400万円で、前年同月比43.8%増でした。2026年度の4月から6月の累計も742億9,400万円で、前年同期比8.6%増です。

    一方で、生コン出荷量は前年同月比22.7%減、セメント出荷量は同19.2%減でした。
    公共工事の請負額と資材出荷は、発注や施工の時期が異なるため、同じ月に同じ方向へ動くとは限りません。
    公共工事の増加だけで工事費や工期が安定すると決めつけず、修繕では見積もりの有効期限、施工可能時期、人員確保の状況を物件ごとに見ることが役立ちます。

    賃貸供給の先行指標としては、住宅着工を別に見ると整理しやすくなります。
    2026年5月の新設住宅着工戸数は918戸で、前年同月比126.1%増でした。貸家は同258.6%増、持家は同23.8%増、分譲住宅は同52.5%増です。

    ただし、住宅着工は着工が特定の月に集中・分散すると、大きく振れます。
    2026年度の4月から5月の累計では、新設住宅着工戸数は前年同期比26.3%増です。

    単月の貸家着工増だけで募集競争の急激な悪化を断定せず、完成予定時期、エリア、間取り、設備、近隣の募集条件を重ねると、物件への影響を考えやすくなります。

    供給の動きは、入居者の家計や賃料の受け止め方とどうつながるのでしょうか。

    売上や景況判断だけでは、入居者の家計余力を測れない

    2026年6月のスーパー売上高は、全店ベースで前年同月比0.8%減、既存店ベースで同1.3%減でした。
    台風接近による臨時休業が影響しており、1カ月の売上だけで家計の強さを判断することは難しい数字です。

    雇用関連では、2026年5月の有効求人倍率が1.11倍で、前月から0.01ポイント低下しました。
    完全失業率は3.3%で、前月から0.1ポイント上昇しています。有効求人倍率と失業率は、それぞれ季節調整値です。

    これらの数字だけで、個々の入居者の支払余力やテナントの継続性を決めることはできません。
    ただ、賃料改定や更新時の条件を考える際に、募集賃料、空室期間、生活費の重さ、近隣雇用の変化を一緒に置く材料にはなります。

    売上や求人の一つの数字に頼らず、どの数字を自分の物件の収支へ置き換えると判断しやすくなるのでしょうか。

    観光・建設・消費を、自分の物件の数字に置き換える

    観光に関係する物件では、入域観光客数だけでなく、空路・海路の内訳、ホテルの種別ごとの稼働率、客室単価、宿泊収入を分けて見ると、どの客層が収益に関わるかを整理しやすくなります。
    台風のような短期要因がある月は、総数の増減だけで需要全体を決めつけないことも大切です。

    居住用賃貸では、貸家着工の年度累計に加え、近隣の完成予定物件、募集賃料、駐車場、設備、成約までの期間を比べると、競合供給が自分の物件にどう影響しそうかを考えやすくなります。
    沖縄では車社会であることから、駐車場条件は募集競争に影響しやすい要素です。

    修繕・運営では、公共工事や資材出荷の方向を、費用が直ちに上下する予測として扱わないことが重要です。
    台風、塩害、屋上防水、外壁、エアコン、給湯器などの維持管理は、工期と費用の両面から個別に見積もる必要があります。

    今回のおきぎんレポートから持ち帰れるのは、景況判断や観光客数だけで市場を決めつけず、需要・供給・コストを分けて読む視点です。
    観光、建設、消費の数字を自分の物件に関係する変化へ置き換えると、次に確認したい募集条件、修繕計画、資金余力が見つけやすくなります。

    出典:おきぎん経済研究所「おきぎん県内景況・速報(2026年6月分)」(2026年7月29日公表)。入域観光客数は沖縄県文化観光スポーツ部、公共工事請負金額は西日本建設業保証沖縄支店「公共工事動向」、新設住宅着工戸数などは国土交通省、雇用関連は沖縄労働局、厚生労働省、沖縄県、総務省統計局の資料によります。
  • 観光客数だけで判断しない。おきぎんレポートで読む沖縄不動産の数字の分け方

    観光客数だけで判断しない。おきぎんレポートで読む沖縄不動産の数字の分け方

    おきぎん経済研究所が公表した「おきぎん県内景況・速報(2026年5月分)」をもとに、不動産投資家・オーナーの視点から読み解いた記事です。

    対象は2026年5月の月次資料ですが、この記事の目的は速報ではありません。景気レポートの数字を、物件の収支、募集、修繕、競合供給にどう落とし込むかを整理することです。観光、住宅着工、建設、物価を分けて読む視点は、次回以降のレポートや自分の物件エリアを見るときにも使えます。

    観光客数だけを見ると、宿泊収入の増加を見落としやすい

    おきぎん経済研究所が2026年6月29日に公表した「おきぎん県内景況・速報(2026年5月分)」では、沖縄県内の景況判断が「拡大基調にある」とされました。2024年10月の上方修正から、20カ月連続で判断は維持されています。

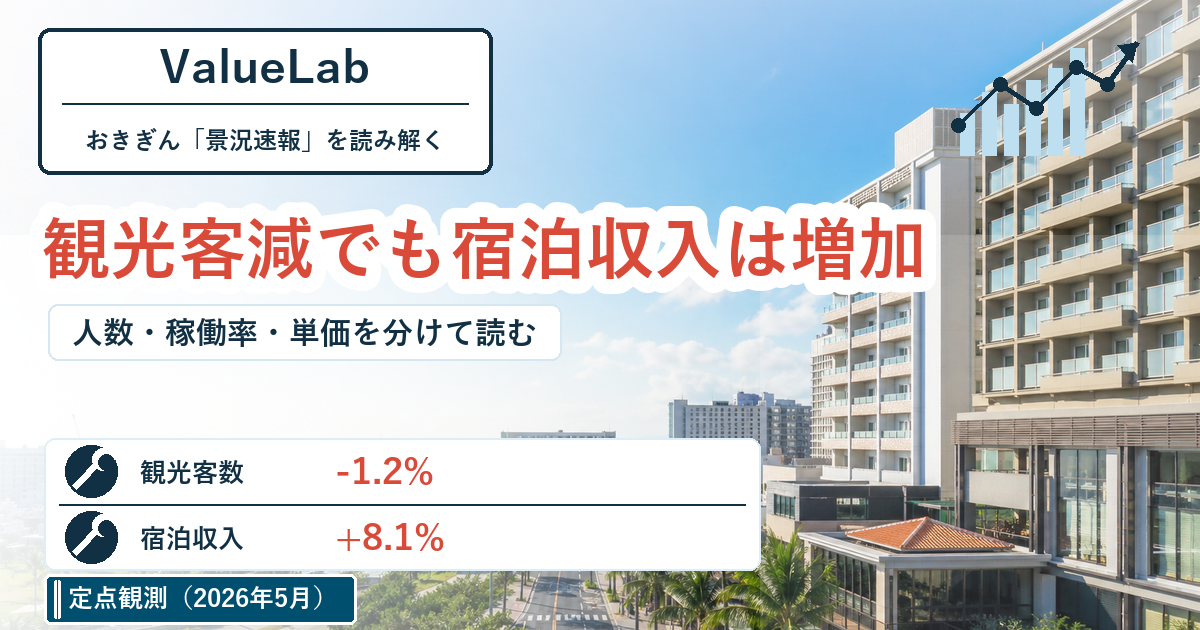
    今回、不動産オーナーが特に拾いたいのは、観光客数と宿泊関連指標のズレです。2026年5月の入域観光客数は832,500人で、前年同月比1.2%減。54カ月ぶりに前年同月を下回りました。

    一方で、ホテル客室単価は前年同月比1.1%増、宿泊収入は同8.1%増となり、どちらも4カ月連続で前年同月を上回りました。人数だけを見ると弱く見える月でも、稼働率、単価、宿泊収入まで見ると、観光需要の見え方は変わります。

    拡大基調でも、消費・建設・観光は同じ方向ではない

    おきぎんレポートでは、個人消費が「やや良い」、建設関連が「ふつう」、観光関連が「良い」、企業倒産が「ふつう」とされています。ただし、中身を見ると、強い数字と弱い数字が混在しています。

    個人消費では、スーパー売上高が全店ベースで前年同月比9.4%増、既存店ベースで同7.4%増でした。ただし、食料品の増加は物価高による単価上昇が一因とされており、売上増がそのまま家計余力の拡大を意味するとは限りません。

    建設関連では、公共工事請負金額が163億6,700万円で前年同月比25.5%減、2026年度累計でも前年同期比13.4%減でした。生コン出荷量は同7.2%減、セメント出荷量は同11.5%減です。一方、観光では人数が減っても、ホテル稼働率や宿泊収入は伸びています。今回の読みどころは、この分野ごとのズレです。

    観光客数の前年割れだけでは、観光需要の強さは判断できない

    2026年5月の外国人観光客は219,900人で、前年同月比9.0%減でした。ただし、空路は190,300人で同14.2%増、海路は29,600人で同60.5%減です。外国客全体の減少は、空路の弱さではなく、海路の大幅減が大きく影響しています。

    観光施設入場者数も、全体では前年同月比1.0%増でしたが、地域別では南部1.4%減、中部7.3%減、北部4.1%増と分かれました。県全体の数字だけでは、どの地域に人が流れているかは分かりません。

    ホテル稼働率は、シティホテル64.2%・前年差3.0ポイント増、リゾートホテル64.7%・同2.6ポイント増、ビジネスホテル70.7%・同11.1ポイント増でした。ホテル客室単価は前年同月比1.1%増、宿泊収入は同8.1%増です。

    この数字から分かるのは、観光客数の増減だけでは、宿泊施設、観光地周辺の店舗、駐車場への影響が見えにくいということです。交通手段、地域差、稼働率、単価を分けて見ると、需要の中身をつかみやすくなります。

    りゅうぎん記事が拾った弱い数字と、おきぎん記事で拾うべき数字は違う

    りゅうぎんレポート記事では、「33カ月連続拡大の中に混じる弱い数字」を主題にしました。
    おきぎんレポートでは、同じ2026年5月でも、「人数は減ったが、ホテル稼働率・客室単価・宿泊収入は伸びた」という観光関連のズレが目立ちます。

    比較軸 りゅうぎん記事で重視した点 おきぎん記事で重視する点
    景気判断の言い方 33カ月連続で「緩やかに拡大」 20カ月連続で「拡大基調」を維持
    注目指標 拡大判断の中にある前年割れ、着工減、求人減 観光客数の前年割れと宿泊収入の増加
    オーナーが拾う数字 弱い数字を内訳と時間軸で分解する 人数、地域差、稼働率、単価、宿泊収入を分ける

    これは銀行同士の優劣ではありません。レポートごとに見えやすい数字が違うということです。大切なのは、「どちらが正しいか」ではなく、「そのレポートだから見える数字は何か」を拾うことです。

    建設は弱含みでも、賃貸供給は別の動きをしている

    建設関連では、公共工事請負金額、建設資材ともに弱い数字が出ています。公共工事請負金額は前年同月比25.5%減、生コン出荷量は同7.2%減、セメント出荷量は同11.5%減でした。

    一方で、住宅投資の中身を見ると、賃貸市場に関係する数字は別の動きです。2026年4月の新設住宅着工戸数は901戸で前年同月比12.9%減でしたが、貸家は同20.4%増でした。持家は同31.2%減、分譲住宅は同49.0%減です。

    つまり、「建設全体が弱いから賃貸供給も弱い」とは言い切れません。公共工事や資材出荷は修繕費・工期・建設会社の繁忙感を見る手がかりにし、貸家着工は募集競争の先行指標として分けて見ると、収支への影響を整理しやすくなります。

    売上増と求人倍率だけでは、家計余力は見えにくい

    個人消費では、スーパー売上高と百貨店売上高が前年同月を上回りました。ただし、スーパーの食料品は物価高による単価上昇が一因です。売上が伸びていても、入居者の生活費負担が軽くなっているとは限りません。

    雇用関連では、2026年4月の有効求人倍率が1.12倍となり、前月より0.04ポイント上昇しました。一方で、完全失業率は3.2%となり、前月より0.2ポイント上昇しています。

    賃貸経営では、売上や求人倍率の強さだけでなく、生活費、雇用、空室期間、近隣募集条件を合わせて見ると、家賃設定の判断に役立ちます。景気が強く見える月でも、入居者の家計余力まで広がっているかは別に確認したいところです。

    観光・建設・消費を、自分の物件の数字に置き換える

    今回のおきぎんレポートから学べるのは、総数だけで判断しないことです。
    観光では、入域観光客数だけでなく、空路・海路、地域別の入場者数、ホテル稼働率、客室単価、宿泊収入を分けて見ると、宿泊施設や観光地周辺の店舗・駐車場への影響を考えやすくなります。

    居住用賃貸では、観光よりも近隣の新築・築浅募集、駐車場台数、設備水準、家賃帯のほうが直接効く場合があります。
    2026年4月の住宅着工は総数で前年同月比12.9%減でも、貸家は同20.4%増でした。ここは募集競争の手がかりになります。

    修繕と運営費も同じです。
    公共工事や建設資材の数字は、すぐに修繕費が下がるという意味ではなく、工事量や見積もり環境を見る入口になります。
    沖縄では台風、塩害、屋上防水、外壁、エアコン、給湯器などの負担も収支に影響します。

    景気判断や観光客数の増減だけで市場を決めつけず、数字の内訳と要因を分けて読むこと。これが、今回のおきぎんレポートから持ち帰れる読み方です。
    観光、建設、消費、雇用の数字を自分の物件に関係する変化へ置き換えると、次に確認すべきポイントが見つけやすくなります。

    ※出典
    おきぎん経済研究所「おきぎん県内景況・速報(2026年5月分)」(2026年6月29日公表)

  • 沖縄景気32カ月連続拡大──貸家+43.5%で投資家が見るべき変化

    沖縄景気32カ月連続拡大──貸家+43.5%で投資家が見るべき変化

    りゅうぎん総合研究所が公表した「県内の景気動向(2026年4月)」をもとに、不動産投資家・オーナーの視点から読み解いた記事です。

    沖縄の景気は32カ月連続で拡大中──投資家が今読むべき数字とは?

    県内景気が緩やかに拡大を続けています。
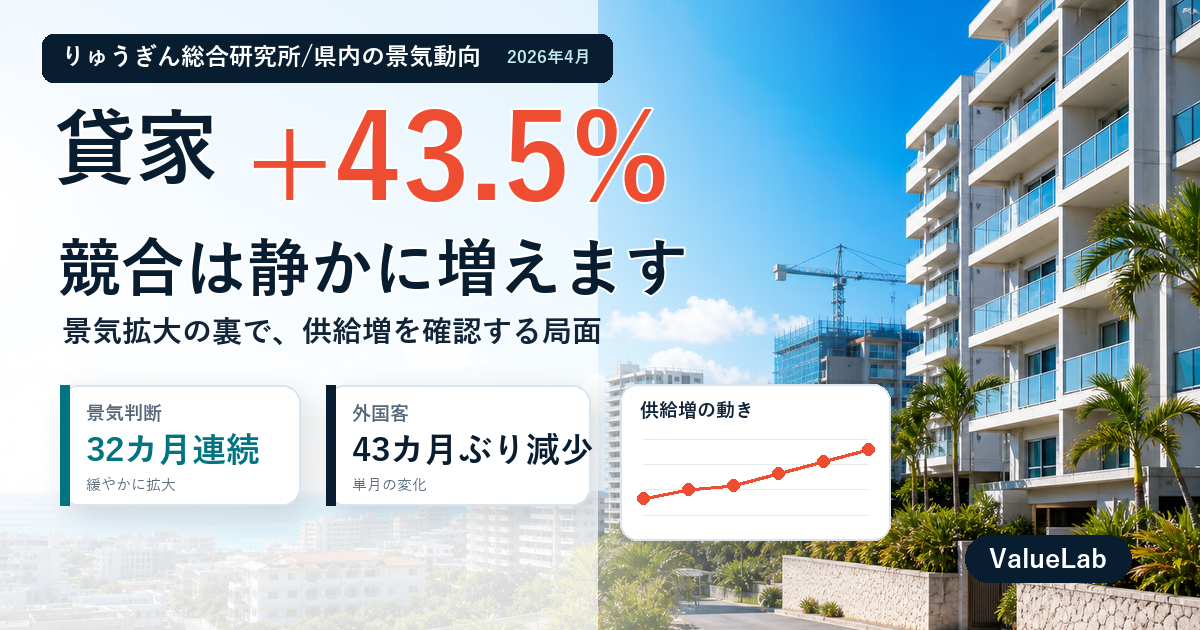
    りゅうぎん総合研究所の判断では、2026年4月で32カ月連続の拡大です。

    では、今回の数字は不動産投資家にとって、単なる好景気の確認なのでしょうか?

    答えは、少し違います。

    観光需要は引き続き強い一方で、外国客は43カ月ぶりに前年を下回りました。
    貸家の着工も増えていますが、持家と分譲は減少しています。

    この記事では、2026年4月の景気動向を3つの数字から読み解き、賃貸経営や投資判断で確認したいポイントを整理します。

    まず結論から。2026年4月景気動向・3つの読み方

    ① 観光需要は底堅いが、外国客に変化が出ています。
    入域観光客数は90万5,500人、前年同月比+2.6%と53カ月連続で増えました。一方で、外国客は26万200人、同-0.6%と43カ月ぶりに減少しています。

    ② ホテル収入は強く、観光地の収益環境は崩れていません。
    主要ホテルの稼働率は71.2%、宿泊収入は前年同月比+10.9%でした。販売客室数と客室単価の両方が伸びています。

    ③ 貸家着工は増えていますが、供給判断は慎重に見る局面です。
    2026年3月の新設住宅着工は1,177戸、前年同月比+1.9%で、貸家は732戸、同+43.5%でした。ただし、住宅着工は月ごとの振れが大きいため、単月だけで急増と断定しないことが重要です。

    なぜそうなっているのか──3つの数字を深く読む

    ① 入域観光客90万5,500人──観光需要は本当に弱まったのか?

    まず確認したいのは、観光客数の中身です。
    全体では増えていますが、国内客と外国客で動きが分かれました。

    指標 2026年4月 前年同月比 連続月数・補足
    入域観光客数 90万5,500人 +2.6% 53カ月連続増
    国内客 64万5,300人 +3.9% 22カ月連続増
    外国客 26万200人 -0.6% 43カ月ぶり減少
    空路 83万2,100人 +5.8% 53カ月連続増
    海路 7万3,400人 -23.9% 3カ月ぶり減少

    ※出典:沖縄県観光政策課(りゅうぎん総合研究所調べ)

    外国客の減少は目立ちます。
    ただし、資料では悪天候によるクルーズ船の寄港キャンセルが要因として示されています。

    つまり、外国人観光需要そのものが急に弱くなったと見るのは早いです。
    むしろ空路は前年同月比+5.8%で増えています。

    不動産投資家にとっては、観光需要の総量だけでなく、空路中心か海路中心かを見ることが重要です。

    那覇市内や空港アクセスの良いエリアでは、宿泊・短期滞在需要の下支えが続きやすいと考えられます。

    ② ホテル宿泊収入+10.9%──民泊・短期賃貸の需要基盤はどうなっているか?

    次に、観光客数だけでなくホテルの収益を見ます。
    人数が伸びても、単価が下がれば不動産への影響は弱くなります。

    指標 2026年4月 前年同月比・前年差 連続月数・補足
    主要ホテル稼働率 71.2% +4.7ポイント 25カ月連続上昇
    主要ホテル売上高 ─ +10.0% 23カ月連続増
    主要ホテル宿泊収入 ─ +10.9% 3カ月連続増
    那覇市内ホテル稼働率 74.9% +1.9ポイント 4カ月連続上昇
    リゾート型ホテル稼働率 69.8% +8.1ポイント 25カ月連続上昇

    ※実数(金額)は非公表。前年同月比のみ公表(りゅうぎん総合研究所調べ)。

    ホテル宿泊収入は前年同月比+10.9%でした。
    販売客室数が増え、宿泊客室単価も上昇しています。

    ではなぜ、この数字が賃貸経営に関係するのでしょうか?

    ホテルが高い稼働と単価を維持できている局面では、観光客の滞在需要が底堅いと読めます。
    那覇中心部、空港周辺、リゾートエリアでは、民泊やマンスリー、法人利用の需要にも波及しやすくなります。

    一方で、ホテル側の供給や価格競争が強まると、民泊や短期賃貸も選ばれる理由を明確にする必要があります。

    立地だけでなく、駐車場、寝具、ワークスペース、家族利用への対応が差になりやすい局面です。

    ③ 貸家着工+43.5%──賃貸住宅の競合は増えるのか?

    最後に、住宅供給を確認します。
    賃貸需要が強くても、供給が増えれば競合環境は変わります。

    利用関係 2026年3月(戸) 前年同月比
    貸家 732 +43.5%
    分譲 293 -27.3%
    給与住宅 17 全増
    持家 135 -44.2%
    合計 1,177 +1.9%

    ※出典:国土交通省(りゅうぎん総合研究所調べ)

    貸家は前年同月比+43.5%と大きく増えました。
    一方で、持家と分譲は大きく減っています。

    この数字だけを見ると、賃貸住宅の供給が急に増えているように見えます。
    ただし、新設住宅着工は月ごとの振れが大きい指標です。

    1月から3月の3カ月合計では、新設住宅着工戸数は前年同期比+20.2%でした。
    単月の+43.5%は、着工がその月に集中した可能性もあります。

    それでも、貸家が増加方向にあることは無視できません。
    投資家にとっては、需要があることよりも、増える競合のなかで自分の物件が選ばれるかが重要です。

    築年数、駐車場、インターネット、初期費用、ペット可否など、比較される項目を早めに点検したい局面です。

    ④ 物価+1.6%と求人減──資金面で何を警戒するべきか?

    景気拡大の裏側では、コストと雇用にも変化があります。
    賃料や売却価格だけでなく、入居者とオーナーの負担も確認が必要です。

    指標 2026年4月 前年同月比・実数
    消費者物価指数(総合) ─ +1.6%
    生鮮食品を除く総合 ─ +1.9%
    生鮮食品・エネルギー除く総合 ─ +2.6%
    新規求人数 ─ -2.7%
    有効求人倍率(季調値) 1.12倍 前月比+0.04ポイント

    ※出典:沖縄県、沖縄労働局(りゅうぎん総合研究所調べ)

    物価は56カ月連続で前年を上回りました。
    食料や住居が上がっており、家計負担は軽くありません。

    新規求人数は12カ月連続で前年を下回りました。
    有効求人倍率は1.12倍に上昇していますが、求人の勢いは弱まっています。

    つまり、賃料を上げやすい環境とまでは言い切れません。
    入居者の負担感が強まると、更新時の交渉や退去判断にも影響します。

    オーナー側も、修繕費や原状回復費の上昇を前提に、収支を見直す必要があります。

    2026年4月の沖縄不動産、投資家は何を確認すべきか?

    今回のデータをまとめると、3つのことが見えてきます。

    ① 観光需要は底堅く、ホテル収入も伸びています。

    ② ただし、外国客の減少や貸家着工の増加など、変化の兆しも出ています。

    ③ 物価上昇と求人減少により、入居者とオーナー双方の負担感は残ります。

    沖縄不動産市場は、引き続き追い風を受けています。
    ただし、その追い風はすべての物件に同じように吹くわけではありません。

    観光動線上の物件は、宿泊・短期滞在需要の恩恵を受けやすいでしょう。
    一方で、一般賃貸は競合供給や家計負担を見ながら、賃料設定を慎重に考える必要があります。

    大切なのは、景気拡大という一言で判断しないことです。

    需要、供給、コスト、入居者負担を分けて見ることで、次に取るべき行動が見えやすくなります。
    あなたの物件は、増える競合のなかで選ばれる理由を説明できる状態になっているでしょうか?

    ※出典:りゅうぎん総合研究所「県内の景気動向(2026年4月)」