タグ: 修繕費

  • 家賃が上がる沖縄で、オーナーの手残りはどうなる? 景気調査から見える3つの変化

    家賃が上がる沖縄で、オーナーの手残りはどうなる? 景気調査から見える3つの変化

    賃貸需要があっても、経営が楽になるとは限らない

    「周辺の家賃が上がっている」「空室も埋まりやすい」。そんな話を聞くと、自分の賃貸経営にも追い風が吹いていると感じるかもしれません。

    海邦総研が2026年10月15日に公表した県内景気動向調査にも、賃貸市場の入居率は高水準で、家賃上昇が浸透しているとの記述があります。

    ただし、これはヒアリングに基づく記述です。県内全体の入居率や家賃上昇率を測った統計ではなく、すべての地域や物件に当てはまるとは限りません。

    資料は県内景気が弱含む背景として、夏の繁忙期の台風による観光需要の機会損失と、仕入れ価格の高騰を挙げています。需要への一時的な打撃と、継続するコスト負担が重なったという説明です。

    景況を「下降」と答えた99社に理由を尋ねた集計では、県内需要の動向が74.7%、仕入れ価格の動向が39.4%でした。全業種を対象とする複数回答で、不動産業だけの結果ではありません。

    県内全体では需要とコストの両方が課題に挙がる一方、賃貸需要には底堅さを示す声があります。同じ沖縄でも、業種や物件によって影響の受け方は異なります。

    需要の強さが、そのままオーナーの手残りにつながるとは限りません。

    この調査を、家賃収入、修繕、入居者の暮らしという3つの接点から読み解いてみます。

    1.売上が増えても利益は弱い――満室の先にある確認

    2026年7〜9月期の「不動産業等」は、売上高BSIが4.4で上昇超だった一方、経常利益BSIは−8.7で下降超でした。比較対象は同年4〜6月期です。

    BSIは、上昇と答えた企業の割合から、下降と答えた企業の割合を引いた指標です。4.4は売上の4.4%増、−8.7は利益の8.7%減という意味ではありません。

    これは業界全体の回答傾向です。個々の回答企業で必ず売上増加と利益減少が同時に起きているわけではありません。

    また、不動産業等には賃貸住宅の個人オーナー以外の事業者も含まれます。この数字から、大家の利益が減っていると直接結論づけることはできません。

    資料には建築コストの上昇や融資審査の厳格化などの記述もありますが、不動産業等の利益が弱い原因を一つに特定することはできません。

    それでも、賃貸経営を考えるうえで大切な問いが残ります。

    家賃が上がった分は、いくら手元に残っているでしょうか。

    募集家賃が上がっていても、既存の入居者から受け取る家賃が同時に増えるとは限りません。物件全体の収入への反映には差が生じます。

    一方、管理・清掃費や設備交換費などの支出が増えていれば、家賃収入の増加分が経費に吸収されることも考えられます。

    確認したいのは、募集広告の家賃ではなく、自分の物件の入金額と支出額です。

    管理会社の収支報告を前年の同じ期間と比べ、収入と経費の増加額を並べます。大きな修繕支出は、毎月の経費と分けて見ると変化を捉えやすくなります。

    借入がある場合は返済後の残額も確認します。会計上の利益と、元金返済を含めて支出した後のお金は異なるためです。

    満室や家賃上昇は収入面の材料です。その先の支出まで見ることで、経営がどれだけ改善したかが分かります。

    2.建設業の人手不足は、修繕代と空室期間の両方に関わる

    同じ7〜9月期の建設業では、原材料等の仕入れ価格BSIが63.2、従業員数のBSIが64.5でした。

    仕入れ価格は前期からの上昇超、従業員数は調査時点の不足超を示します。資材の値上がりと、人を確保しにくい状況が重なっていると読めます。

    63.2は資材価格の上昇率ではなく、64.5も人員の不足率ではありません。

    その背景について、資料のヒアリングでは、中東情勢を受けて急騰した資材価格の高止まりと、3カ月ごとの値上がりの常態化が報告されています。

    人材面でも、賃上げや手当の工夫、採用強化を進めながら、不足感が強いとされています。価格への対応と人員確保を同時に迫られている状況です。

    オーナーが修繕を依頼する場面では、こうした状況が見積金額や施工日程に影響する可能性があります。以前取った見積もりを使う場合も、金額と施工条件を再確認する理由になります。

    この調査が賃貸住宅の工期遅延を確認したわけではありません。ただ、退去後の工事で考えてみると、経営へのつながりが見えてきます。

    工事が終わらず、入居開始が後ろへずれれば、その間は家賃を受け取れません。修繕そのものの費用に加えて、収入が途切れる期間が生まれます。

    たとえば、月額家賃6万円の部屋で、工事待ちにより入居開始が15日遅れたと仮定します。30日で単純換算すると、家賃収入への影響は約3万円です。

    これは仕組みを示す仮定例で、調査の実績値ではありません。早く工事が終わっても、すぐ入居が決まる保証はないため、募集状況と併せて考えます。

    見積金額の安さと、退去から入金再開までの負担は、分けて比べる必要があります。

    管理会社や施工会社には、金額と併せて、着工可能日、設備の納期、入居できる状態になる日を確認すると判断材料が増えます。

    退去予定が分かった段階で手配の見通しを相談できれば、工事待ちが生じそうな部分も把握しやすくなります。

    家賃を上げる工夫だけでなく、家賃が入らない期間をどう短くできるか。建設業の景況感は、そんな経営上の視点にもつながります。

    3.企業の売上が増えても、入居者の家計に余裕があるとは限らない

    7〜9月期の飲食サービス業では、売上高BSIが4.8で上昇超だった一方、経常利益BSIは−23.8で下降超でした。いずれも4〜6月期との比較です。

    仕入れ価格BSIは85.7と高く、資料も仕入れ価格の高騰が利益の重しになっていると指摘しています。

    売上高の上昇超と経常利益の下降超が併存する背景には、こうしたコスト負担があるという説明です。売上の動きだけでは、企業経営の余裕は分かりません。

    この結果が賃貸住宅オーナーに関係するのは、地域の企業で働く人たちが、住宅の借り手でもあるからです。

    企業の利益が弱ければ、賃金や賞与を増やす余力を考える際の制約になる可能性があります。しかし、この調査だけで実際の賃金低下や家賃滞納の増加は判断できません。

    特定の業種に勤めているという理由で、入居者の支払能力を決めつけることもできません。

    地域で成立する家賃と、自分の物件を選ぶ人が負担できる家賃は、同じものとして扱えない。ここがオーナーにとっての気づきです。

    周辺で高い募集家賃が見られても、それが成約しているか、どのような部屋で成立しているかは別の確認になります。

    自分の物件では、問い合わせ数、内見後に見送られた理由、実際の成約条件を管理会社に確認できます。家賃と共益費、駐車場代を合わせた月額負担も比較材料です。

    家賃を上げられるかという問いに、入居が決まるまでの期間や、その後も住み続けてもらえるかという視点を重ねると、募集条件を立体的に考えられます。

    家賃・修繕費・空室期間を、一緒に見てみる

    2026年10〜12月期の不動産業等は、景況BSIが4.4、経常利益BSIが10.8と改善方向の見通しです。ただし、これは回答時点の予測で、実績ではありません。

    先行きの期待を、自分の物件の収支へそのまま当てはめず、次の3点を並べてみてはいかがでしょうか。

    • 家賃収入の増加分は、経費や返済後にも残っているか。
    • 修繕は、金額だけでなく入金再開までの日程も見えているか。
    • 募集条件は、周辺相場に加え、借り手の反応や成約条件とも合っているか。

    景気調査は、自分の物件の家賃や空室を直接予測する資料ではありません。それでも、物件の外で起きている変化を、自分の収支へつなげて考える手がかりになります。

    「家賃が上がっているから大丈夫」で止めず、支出と時間、借り手の負担まで見る。その一歩が、手残りを見直すきっかけになります。

     
    参考資料
    株式会社海邦総研「県内景気動向調査(2026年7–9月実績、10–12月見通し)」、2026年10月15日公表。
     

  • 新築と中古、資産を守りやすいのは? 購入前に比べたい5つの条件

    新築と中古、資産を守りやすいのは? 購入前に比べたい5つの条件

    新築の安心感、中古の割安感をどう確かめるか

    「新築なら、しばらく大きな修繕は少なそう」。一方、中古を見ると、「価格が低く、利回りも高いなら、その方が資産を守れるのでは」と迷うことがあります。

    けれど、新築の購入価格には何が含まれ、中古の安さにはどんな負担が伴うのでしょうか。築年数と表面利回りを並べるだけでは、その違いを捉えきれません。

    比較したいのは、価格・建築費・修繕・融資・出口の5つです。購入時に払うお金だけでなく、保有中に必要な資金と、将来売るときの条件までそろえます。

    記事を通して考えたいのは、購入価格の何に対価を払い、その価格を将来の収入や売却でどこまで支えられるか、ということです。

    まず、新築と中古では、そもそも購入価格の成り立ちにどんな違いがあるのでしょうか。

    新築プレミアムと、中古になった後の価格

    新築では、建物や土地の価値に加え、新しさへの評価と、売主の販売経費・利益が価格に関わります。中古では、その時点の成約事例と物件の状態が、価格を比べる直接的な材料になります。

    ただし、新築も市場の影響を受け、中古にも割高な売出価格はあります。違いは、適正かどうかの結論ではなく、価格の根拠をどこから確かめるかにあります。

    販売にかかった費用と、新しさへの評価を分ける

    事業者が販売する新築の価格には、土地代や建築費に加え、広告・販売の経費、事業期間中の金利、事業者の利益などが織り込まれます。[1]

    それとは別に、未入居であること、設備が新しいこと、当初の修繕負担を抑えやすいことを、買主が評価する場合もあります。

    このように、新築であることに伴う価格の上乗せを考える際に出てくるのが「新築プレミアム」です。ただし、販売経費や利益の合計と、同じ条件の中古との価格差は一致するとは限りません。

    既存住宅の価格を扱った研究でも、新築プレミアムという現象が論じられています。[2] この記事では、沖縄の収益物件に一律の上乗せ率や値下がり率を当てはめません。

    大切なのは、自分が払った販売経費や利益相当分を、次の買主がそのまま評価するとは限らないことです。再売却時には、当時の相場と物件の状態で価格を考える必要があります。

    新築でも、市場との比較は欠かせません。売主が費用をかけたことと、買主がその価格で購入することは、分けて考えます。

    中古の価格は、売主の希望より成約事例で確かめる

    中古の価格を考えるときは、売主がいくらで買ったかよりも、今の市場で似た物件がいくらで取引されているかが手掛かりになります。

    ここでいう市場価格は、物件の条件と売買の時期を踏まえて、買主と売主の間で成立する価格です。広告に出ている売出価格と、実際の成約価格は区別します。

    国土交通省の不動産鑑定評価基準でも、取引事例を使う際には、取引時期や地域、個別の条件を比較する考え方が示されています。[3]

    たとえば、同じ築年数でも、駐車場、建物の状態、修繕履歴、土地の権利が違えば、価格の見方は変わります。中古というだけで、割安な価格が保証されるわけではありません。

    仲介会社には、比較に使った成約事例と対象物件の違いまで尋ねます。再販業者が改修して売る中古なら、その工事や販売の費用・利益も価格に含まれ得ます。

    では、家賃収入と利回りを基に売買する収益物件でも、新築と中古の価格差は、新築プレミアムで説明できるのでしょうか。

    利回りで売買する収益物件では、どう違うか

    収益物件の価格差は、新築プレミアムだけでは説明しきれません。新築・中古とも、継続して得られる純収益と、市場で求められる利回りが価格の重要な根拠になるためです。

    新築の高い価格が、続けて得られる収入に支えられている場合もあります。その一方で、新築時だけの家賃や少ない支出を前提にしていないかも確かめます。

    家賃が高い理由と、その持続性を見る

    新築で高い家賃が設定されていても、次の入居者を募集するときに同じ条件で貸せるかは別に確かめます。新しさによる家賃への評価が、そのまま続く前提を置かないためです。

    管理会社には、周辺の築浅物件の成約賃料や募集期間を聞きます。間取り、駐車場、設備、入居者の通勤・生活動線が近い物件と比較します。

    中古も、現在入居中の家賃だけでは判断しません。長く住んでいる人の契約賃料と、退去後に募集できる賃料が異なる場合があるからです。

    新築は募集開始時の想定、中古は過去の実績と現在の契約を確認できます。ただし、中古の実績も将来を保証するものではなく、直近の入退去や支出まで照合します。

    表面利回りと、収入から考える価格を区別する

    表面利回りは、年間家賃収入を購入価格で割った数字です。満室想定なら、空室による収入減や管理・修繕の費用は、その数字から分かりません。

    価格を収入から考える方法の一つに、年間の純収益を還元利回りで割る「直接還元法」があります。[3]

    国土交通省は、収益還元法を賃貸用不動産などの価格を求める際に特に有効な手法としています。[3]

    ここでは、空室による収入減と運営経費を見込んだ、年間純収益300万円を仮定します。借入返済と所有者の所得にかかる税金を引く前の数字です。

    • 還元利回り5%で考える場合:300万円÷0.05=6,000万円
    • 還元利回り6%で考える場合:300万円÷0.06=5,000万円

    同じ純収益でも、採用する利回りが高いほど、計算上の価格は低くなります。ここでの5%・6%は仕組みを説明する仮定で、沖縄の相場や査定額を示すものではありません。

    還元利回りは、買主が求める収益水準を市場の取引などから考える率です。家賃の持続性や建物の状態、将来の不確実性も関わり、購入者が自由に決めればよいものではありません。

    新築の収入が安定し、当面の工事負担も小さいと見込めるなら、中古より低い利回りで評価される場合もあります。その価格差がどの条件に支えられているかを確認します。

    一方、高い家賃と少ない支出が続く前提で買い、再売却時にその前提が変われば、価格の見方も変わります。利回りによる売買でも、新築時の条件を点検する意味はあります。

    実際の評価では、大規模修繕などを純収益と利回りにどう織り込むかもそろえます。借入返済後の手残りを、そのまま還元利回りで割らないようにします。

    収入から見た価格に納得できれば、資金面でも安心できるのでしょうか。購入後にお金が足りなくならないかは、何を比べれば分かるでしょうか。

    修繕と融資を含めて、手元資金を比べる

    購入後の資金不足を考えるには、修繕費と借入返済を支出の時期ごとに並べ、残る預金を比べます。収入から見た価格が妥当でも、工事や返済に必要な現金を用意できるとは限りません。

    新築と中古の価格差も、購入後に必要な資金まで含めると縮む場合があります。支出の金額だけでなく、いつ支払うかが重要です。

    中古の修繕は履歴と現況、新築は将来の計画で見る

    中古では、外壁、防水、給排水、設備などの工事履歴を確認します。「修繕済み」という一言だけでなく、工事範囲、見積書、施工前後の写真まで照合します。

    住宅金融支援機構も、点検・修繕の記録は、その後の維持管理や売却時の価値判断に役立つと案内しています。[4] 過去の工事費に加え、次の工事の見通しが重要です。

    購入前の建物調査では、建築士などに調査範囲と限界を説明してもらいます。そのうえで、近い将来に必要な工事と費用を、実際の見積もりに置き換えます。

    新築も、初期の支出が少ない想定だけで終わらせません。設備交換や外壁・防水工事が重なる時期に備え、家賃収入からどれだけ修繕資金を残せるかを考えます。

    沖縄で台風や海風の影響が気になる物件なら、雨漏り、防水、鉄部の腐食などを調査項目にします。海からの距離や築年数だけで傷みを決め付けず、現地と記録を合わせます。

    なお、区分マンションなら、室内の修繕費と管理組合の修繕積立金を分けます。一棟物件と同じ方法で資金計画を作らないようにします。

    借りられる金額より、返済しながら残せる資金を見る

    購入時には、価格に諸費用と当初の工事費を加えます。自己資金を支払った後、空室や工事に使える預金がどれだけ残るかまで比べます。

    融資は、同じ自己資金と保有予定期間を置き、金利、借入額、返済期間の提示条件を並べます。年数だけから、新築は長期、中古は短期と決め付けません。

    返済期間を長くすると、同じ借入額・金利なら毎月の返済額は抑えられます。ただし、同じ時点で売る場合の借入残高も確認し、月々の負担だけで比較しないようにします。

    手残りは、家賃から運営経費や借入返済を引いて考えます。大規模修繕と税金も資金計画に置き、家賃の減少や金利上昇があっても必要資金を確保できるかを確かめます。

    では、保有中の支出に対応できれば、資産を守れると考えてよいのでしょうか。将来売却するときには、何を確かめればよいのでしょうか。

    同じ期間を保有した後、何が残るか

    保有中の支出への対応に加え、売却代金から費用と借入残高を引いた後、いくら残るかまで見ます。月々の返済を続けられることと、売却時に資金が残ることは別だからです。

    新築も、保有している間に中古になります。たとえば10年間保有するなら、10年後の収入・建物・借入残高で、新築と中古それぞれの出口を比較します。

    次の買主が引き継ぐ収入と負担を想像する

    新築で買った物件と、築20年で買った物件では、10年後の築年数も必要な工事も異なります。同じ保有期間を置き、それぞれの状態を描いて比較します。

    売却時に大きな工事が近ければ、買主はその負担を価格に織り込む可能性があります。工事を実施していても、支払った費用が全額価格に加わるとは限りません。

    次の買主の融資も確認したい条件です。借入期間や自己資金の負担が変われば、同じ収入の物件でも購入できる価格は変わり得ます。

    土地付き物件なら、土地の権利や接道、建替えに使える条件まで見ます。土地と建物に分けて将来価値を考える視点も、ここにつながります。

    売却時の手残りは、売却代金から売却費用と借入残高などを引いて考えます。投資全体を見るときは、購入時の自己資金、保有中の収支、税金も合わせて整理します。

    ここまでの違いを、実際の購入判断に使うにはどうすればよいでしょうか。候補物件の資料を、どんな順番でそろえるかを整理します。

    購入前にそろえたい、5つの比較材料

    まず価格の比較根拠を集め、次に継続収入、修繕と融資の支出、売却時の条件をそろえます。同じ自己資金と保有期間で比較することが、判断の出発点です。

    次の表を候補物件ごとに埋めてみてください。数字が出ない項目は、判断の前に集めたい資料がある部分です。

    比較する条件 新築で集めたい材料 中古で集めたい材料
    価格 新しさ・仕様の価格差を説明できる周辺事例 売出価格と区別した成約事例、条件差
    建築費 建築・仕様の説明と、賃料や売却価格とのつながり 建替え・改修が必要な場合の費用と実現条件
    修繕 設備・仕様、将来の工事と資金準備の計画 建物調査、修繕履歴、今後の工事見積もり
    融資 提示条件、返済後の資金、売却想定時の残債 提示条件、当初工事費、返済後の資金と残債
    出口 中古になった後の賃料・修繕・買主像 保有期間後の賃料・修繕・買主像、土地利用条件

    建築費が高くなっても、その分だけ家賃や再売却価格を上げられるとは限りません。新築・中古とも、かかった費用を市場で回収できるかを別に確かめます。

    価格の根拠は仲介会社に、再募集時の収入は管理会社に尋ねます。修繕は建築士や施工業者の調査・見積もり、融資と残債は金融機関の提示条件や返済予定表で確かめます。

    資産を守りやすいかは、新築・中古という区分だけでは決まりません。購入価格の根拠を説明でき、収入が想定を下回っても、必要な支出に対応できるかが判断の軸になります。

    次に資料を見るときは、「この価格の何にお金を払い、それを次の入居者や買主も評価するだろうか」と問い直してみてください。


    参考資料


  • 生活物価+2.7%、家賃+0.9%――2026年8月の沖縄CPIと修繕費を読む

    生活物価+2.7%、家賃+0.9%――2026年8月の沖縄CPIと修繕費を読む

    物価上昇のペースが鈍ったら、賃貸経営の負担は軽くなるのでしょうか

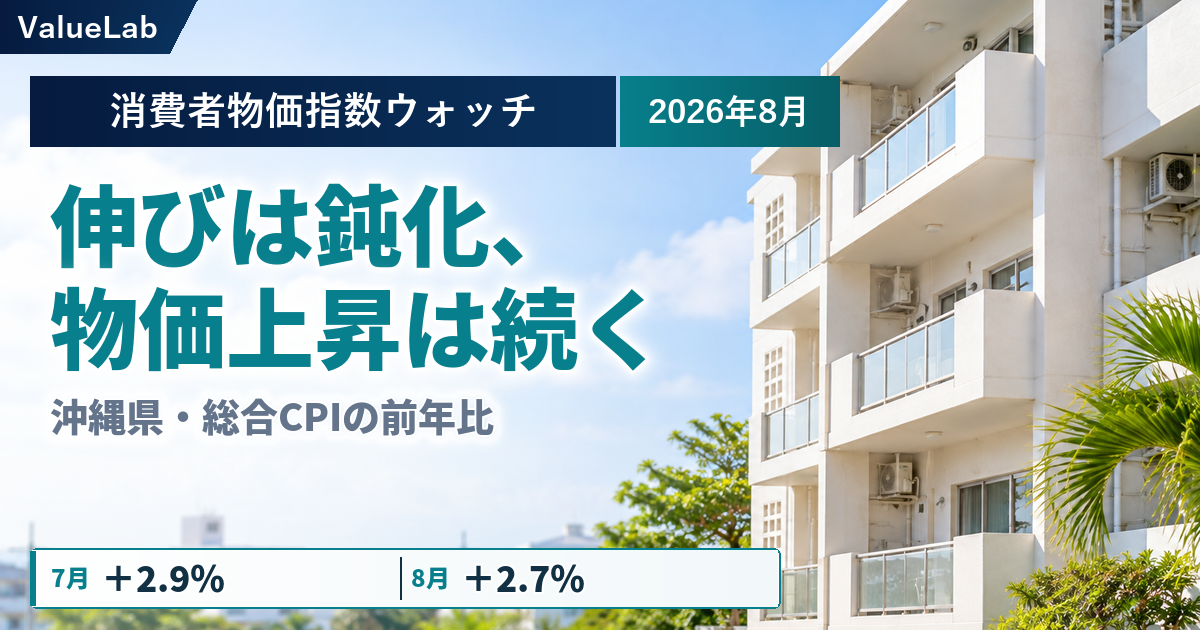
    2026年8月の沖縄県では、生活物価全体が前年比+2.7%、家賃が+0.9%、修繕費が+1.9%でした。

    生活物価ほど家賃は伸びず、修繕費は家賃より強く上がっています。入居者の生活費と、オーナーの修繕支出の両方を見る必要があります。

    総合CPIの前年比は7月の+2.9%から鈍りましたが、物価は前年を上回っています。上昇率が低くなっても、賃貸経営の負担が軽くなるとは限りません。

    では、オーナーは何を押さえればよいのでしょうか。

    まず結論から

    押さえたいのは、次の3点です。

    1. 物価上昇は続いています。 上昇率の鈍化を、価格が下がったと読まないことが大切です。
    2. 家賃の伸びは生活物価より小幅です。 入居者には家賃が比較的落ち着いて見えても、値上げに応じる余裕があるとは限りません。
    3. 修繕費は家賃より強く上がっています。 オーナーは工事の見積額と家賃収入を照合し、手残りを確認します。

    この記事の家賃はCPIの「持家の帰属家賃を除く家賃」、修繕費は「設備修繕・維持」を指します。個別物件の成約家賃や工事価格とは異なります。

    まず、7月から8月にかけて、物価はどう変わったのでしょうか。

    2026年8月の沖縄で何が起きているか

    沖縄県では物価上昇率が鈍り、那覇市では高まりました。県全体と那覇市では、動きが異なります。

    具体的な違いを、6〜8月の数字で見てみましょう。

    沖縄県は鈍化、那覇市は上昇

    沖縄県の総合CPIは、前年比+2.9%から+2.7%へ鈍化しました。一方、那覇市は+2.1%から+2.3%へ上昇しています。

    地域・指標 2026年6月 2026年7月 2026年8月
    沖縄県・総合 +2.3% +2.9% +2.7%
    沖縄県・住居 +2.1% +1.3% +1.4%
    沖縄県・食料 +2.9% +4.3% +3.5%
    沖縄県・光熱・水道 −0.5% +2.2% +1.7%
    那覇市・総合 +1.5% +2.1% +2.3%
    那覇市・住居 +1.2% +1.1% +1.3%
    那覇市・食料 +2.6% +3.8% +3.8%
    那覇市・光熱・水道 −3.8% −1.4% −1.2%

    ※すべて前年同月比。8月分のExcelに掲載された2025年基準の数値で統一しています。

    沖縄県では、食料や光熱費の上昇率も鈍りました。ただし、8月の総合・食料は前月比で横ばいです。前年比が低くなったことと、前月から価格が下がったことは別です。

    光熱・水道は前月比−4.1%でしたが、前年同月比では+1.7%です。「7月より安いが、前年8月より高い」という動きでした。

    では、沖縄県全体の生活物価と家賃の動きを、入居者側から見るとどう捉えられるでしょうか。

    家賃の伸びが小さくても、入居者の余裕は分かりません

    沖縄県全体の統計では、生活物価全体が前年比+2.7%に対し、家賃は+0.9%でした。地域全体で見ると、家賃の伸びは生活物価より小幅です。

    この動きを入居者側から見ると、「生活費は上がっているが、家賃全体の上昇はそれほど大きくない」と捉えられる可能性があります。

    しかし、収入が変わらないまま食料や光熱費への支出が増えれば、家賃に回せるお金は減ります。「家賃まで上がると困る」という受け止め方も考えられます。

    家賃の伸びが小さいからといって、入居者に値上げを受け入れる余裕があるとは判断できません。

    ここでは地域全体の傾向を説明しており、特定の部屋の家賃や入居者の実感を示しているわけではありません。CPIは入居者の意識や所得を調べた統計ではありません。

    家賃の見直しでは、周辺相場だけでなく、自分の物件の設備や管理の状況も確認します。増額する理由を、物件の条件に沿って説明することが大切です。

    生活物価と住まいの費用の差が続いているかは、複数月で確認します。下の表では、家賃とは別に「住居CPI」を使っています。

    住居CPIには、家賃・修繕費・持家の帰属家賃が含まれます。帰属家賃は、持ち家に見込む家賃相当額です。

    対象月 地域 総合前年比 住居前年比 差分(住居前年比−総合前年比)
    2026年3月 沖縄県 +1.4% +1.3% −0.1ポイント
    2026年4月 沖縄県 +1.5% +1.3% −0.2ポイント
    2026年5月 沖縄県 +2.1% +1.9% −0.2ポイント
    2026年6月 沖縄県 +2.3% +2.1% −0.2ポイント
    2026年7月 沖縄県 +2.9% +1.3% −1.6ポイント
    2026年8月 沖縄県 +2.7% +1.4% −1.3ポイント
    2026年3月 那覇市 +1.0% +1.4% +0.4ポイント
    2026年4月 那覇市 +1.0% +1.2% +0.2ポイント
    2026年5月 那覇市 +1.3% +1.0% −0.3ポイント
    2026年6月 那覇市 +1.5% +1.2% −0.3ポイント
    2026年7月 那覇市 +2.1% +1.1% −1.0ポイント
    2026年8月 那覇市 +2.3% +1.3% −1.0ポイント

    ※差分は同じ月の「住居前年比−総合前年比」です。前月からの価格変化や、家賃の値上げ幅を示すものではありません。

    沖縄県では3〜8月、那覇市では5〜8月に、住居費の伸びが生活物価全体を下回りました。

    では、オーナーが支払う修繕費は、家賃に比べてどれほど伸びているのでしょうか。

    修繕費の伸びは家賃を上回っています

    沖縄県の修繕費は前年比+1.9%、家賃は+0.9%で、差は+1.0ポイントです。ただし、この差は手残りや利回りの減少幅ではありません。

    2026年8月の指標 沖縄県 那覇市
    設備修繕・維持の指数(2025年=100) 102.0 101.9
    設備修繕・維持の前年比 +1.9% +1.6%
    持家の帰属家賃を除く家賃の前年比 +0.9% +1.1%
    前年比の差分(修繕−家賃) +1.0ポイント +0.5ポイント

    ※差分は同じ地域の前年比同士で計算しています。指数は2025年平均を100とした値です。旧2020年基準の指数とは直接比較できません。

    計算例:伸び率が高い支出でも、金額は別に比べる

    年間家賃収入120万円、修繕支出20万円を考えます。仮にそれぞれ0.9%・1.9%増えると、増加額は1万800円・3,800円です。

    この例では、修繕支出を引いた残額は7,000円増えます。家賃と修繕費では元の金額が違うため、伸び率の差だけでは手残りの増減は分かりません。

    家賃などの収入が変わらず、修繕支出だけ増えれば、手残りは減ります。自分の物件では、実際の家賃収入と工事の見積額で計算します。

    では、自分の物件で確認することを、3つに整理するとどうなるでしょうか。

    オーナー向け3点チェック

    確認するのは、家賃の条件、年間の手残り、工事の支払資金です。

    まず、家賃を見直す前に何を確認すればよいのでしょうか。

    ① 家賃を見直す前に、周辺相場と物件の条件を確認する

    物価が上がった分を、そのまま家賃に上乗せすることはできません。

    入居者は家賃以外の値上がりにも直面しています。見直す際には、周辺相場や設備・管理の状況など、増額する理由を整理することが大切です。

    管理会社と、条件が近い物件の成約賃料・募集期間を確認しましょう。

    家賃の条件を確かめたら、手残りはどう確認すればよいのでしょうか。

    ② 修繕費を入れて、手残りを計算する

    修繕費の伸びが家賃を上回っても、手残りが減るかは金額次第です。

    家賃収入と修繕支出では、元の金額が違います。伸び率の差ではなく、自分の物件の収入と支出で確かめます。

    予定工事の見積額を更新し、家賃収入から修繕費・返済などを引いた残額を確認しましょう。

    年間収支が黒字なら、工事の支払いも心配ないのでしょうか。

    ③ 工事の支払日に、資金が足りるか確認する

    年間収支が黒字でも、工事代金を払う日に資金が足りない場合があります。

    ②は「年間でいくら残るか」、③は「支払う日にお金があるか」の確認です。

    工事の支払日と家賃の入金日を並べ、空室が出ても支払えるか確認しましょう。

    では、7月と比べて、注意すべき差は縮まったのでしょうか。

    7月から変わったこと

    沖縄県では、生活物価の上昇率と、住居・家賃との伸びの差が小さくなりました。

    1. 総合・食料・光熱費の上昇率が鈍化。 総合は+2.9%から+2.7%、食料は+4.3%から+3.5%、光熱・水道は+2.2%から+1.7%です。
    2. 住居と総合の差が縮小。 −1.6ポイントから−1.3ポイントになりましたが、住居費の伸びは総合を下回っています。
    3. 修繕と家賃の差も縮小。 修繕は+2.2%から+1.9%、家賃は+0.9%で変わらず、差は+1.3ポイントから+1.0ポイントになりました。

    差は縮まりましたが、生活物価と修繕費の指数は前年を上回っています。

    この変化を、自分の物件の確認にどう生かせばよいのでしょうか。

    まとめ――統計を、自分の物件の確認につなげる

    家賃の見直しだけを考えず、修繕費と資金繰りも一緒に確認します。

    8月の沖縄県は、生活物価全体が前年比+2.7%、家賃が+0.9%、修繕費が+1.9%でした。物価上昇は続き、家賃の伸びは小幅にとどまっています。

    入居者には、家賃以外の値上がりがあります。オーナーには、家賃より強く伸びる修繕費があります。家賃を見直すなら物件ごとの理由を整理し、手残りは実際の金額で確かめます。

    CPIだけで売却・保有は決められません。売却を考える場合は、実際の賃料・稼働率・修繕履歴・将来費用・取引事例・金利環境も確認します。

    ご自身の物件では、家賃収入と修繕費を現在の金額で確認できていますか。


    参考資料

    • 沖縄県企画部統計課「那覇市及び沖縄県の消費者物価指数の動向」2026年8月分(2026年10月2日公表):統計表(Excel)。表-2・表-4の前年同月比・前月比、表-7・表-8の中分類指数を使用。比較月の数値も同じ統計表に統一しています。
    • 沖縄県:消費者物価指数トップページ。2025年基準への変更および8月分の公表資料を確認。
  • 土地が残るから安心? 土地と建物に分けて考える不動産の将来価値

    土地が残るから安心? 土地と建物に分けて考える不動産の将来価値

    建物が古くなった後、何が残るか

    「建物は古いけれど、土地があるから安心できそう」。土地付きの収益物件を見ると、家賃収入に加えて、将来売れる土地が残ることに期待したくなります。

    けれど、建物を使わなくなったとき、その土地で何ができるのでしょうか。建替えや売却に費用がかかるなら、土地の価格がそのまま手元に残るわけではありません。

    不動産の将来価値は、土地と建物を分けて考えると整理しやすくなります。土地は使い方と売り先、建物は収入を生む力と維持費を見ます。

    ただし、「土地に価値がある物件」と「建物だけに価格がついている物件」を、二種類に線引きすることが目的ではありません。

    購入価格を支えているのが土地の利用価値なのか、今の建物から得られる収入なのか。その両方なのかを確かめることが大切です。

    建物が古くなった後も、何を使い、誰に貸し、どの費用を負担して売れるのか。 この問いから、将来の選択肢を考えてみましょう。

    土地と建物の価格は、きれいに分けられるとは限らない

    土地と建物を分けるとき、最初に気を付けたいのが「何のための価格か」です。売買の内訳、税務上の評価、市場で売れる価格は、同じ意味ではありません。

    価格の内訳と、将来売れる金額を区別する

    売買契約の土地・建物の価格配分は、取引上の内訳です。その金額で土地や建物を別々に売れることを示すものではありません。

    また、相続税・贈与税の計算では、土地に路線価方式や倍率方式などの評価方法を用います。こうした税務上の評価額を、将来の売却代金として使わないようにします。[1]

    市場で売れる価格を考えるには、近隣の取引だけでなく、対象地の形、接道、権利、利用条件などを合わせます。建物付きなら、賃貸状況や建物の状態も関わります。

    「購入価格から土地価格を引く」だけでは足りない

    周辺の土地単価を敷地面積に掛け、購入価格から差し引くと、建物の価格らしい数字は出せます。けれど、比較した土地と条件が違えば、その差額は建物の価値を表しません。

    たとえば、更地の取引価格と、入居者のいる建物付き物件では、買主がすぐにできることが違います。解体や引渡しに必要な費用・期間もそろえる必要があります。

    国土交通省の不動産情報ライブラリでは、取引価格や地価公示などを確認できます。[2] 比較するときは、時期、用途、道路、面積などが近い事例を選びます。

    地価公示は標準地の価格を示す指標です。対象地の売却額を保証する数字ではなく、条件差を考えるための参考にします。[3]

    土地の価値は、広さより使える条件で考える

    土地が残っても、希望する使い方ができなければ、将来の選択肢は限られます。面積や地域名だけでなく、実際に使える条件を確認します。

    今の建物があることと、建て直せることは別

    道路に面して見えても、その道の法的な扱いを外観だけでは判断できません。沖縄県も、建築に当たって建築基準法上の道路への接道を確認する必要性を案内しています。[4]

    今の建物と同じ規模で建て直せるとは限りません。用途地域、建ぺい率・容積率、道路条件などを、建替え後の計画と照らし合わせます。

    建築士と管轄の行政窓口には、「建替え可能か」に加え、どの用途・規模が想定できるかを確認します。住戸数や駐車台数が減るなら、将来の収入計画も変わります。

    駐車場まで配置して、使える土地かを見る

    沖縄の車を使う入居者を想定する物件なら、土地の広さに加え、駐車場の配置が判断材料になります。

    敷地に余白があっても、細長い形や高低差のために、必要な台数を置けない場合があります。縦列駐車なら、車を入れ替える負担も募集条件に関わります。

    建物の配置、車の出入口、通路を図面に落とし、現地で出し入れを確かめます。「駐車場にできそう」という印象を、使える台数と費用に置き換える作業です。

    境界や権利も同じです。登記事項証明書、公図、測量図などを照合し、不明点は土地家屋調査士などに確認します。借地権や共有持分なら、土地全体を自由に扱える前提を置きません。

    擁壁、排水、浸水・土砂災害のリスクも、利用や費用に影響します。地図情報で候補を絞った後は、現地と専門家の調査で、必要な工事や管理の負担を確かめます。

    建物には、家賃を生む力と維持する費用がある

    建物は年数が経つから価値がない、とも言い切れません。借り手に選ばれ、必要な修繕をしながら収入を得られるなら、その働きを見る必要があります。

    築年数より、誰がどの条件で借りるか

    築古でも、間取り、家賃、駐車場、通勤のしやすさが入居者に合えば、貸し続けられる可能性があります。

    ただし、今の満室をそのまま将来へ延ばしません。管理会社に、退去後の成約賃料、募集期間、競合する物件を確認し、次の借り手にも選ばれる条件かを見ます。

    税務上の耐用年数は、減価償却を計算するための年数です。[5] 経過したから建物が使えなくなる、あるいは売買上の価値がゼロになる、と結び付けないようにします。

    修繕で、どれだけ使い続けられるか

    収入を見るときは、家賃から管理費や税金、日常の維持費を引きます。そのうえで、外壁、防水、給排水、設備などの大きな支出を別に見込みます。

    沖縄で台風や海風の影響が気になる物件なら、雨漏り、防水、金属部の腐食などを確認します。立地だけで傷みを決め付けず、調査結果と修繕記録を合わせます。

    修繕履歴は、実施した年だけでなく、工事の範囲や内容まで確認します。同じ「外壁修繕済み」でも、次に必要な工事と費用が同じとは限りません。

    必要な修繕で今の需要に応えられるのか、間取りや駐車条件に限界があるのか。この違いで、修繕して保有する判断も、売却を考える時期も変わります。

    将来の手残りは、売却価格だけでは決まらない

    将来の選択肢は、建物を貸し続ける、修繕や改修をする、建て替える、売却する、と分けて考えます。それぞれで必要な費用と収入が変わります。

    建替えでは、解体・建築費だけでなく、家賃が入らない期間もあります。入居者のいる建物なら、既存契約と明渡しに関する条件を確認し、自由に解体できる前提を置きません。

    建物付きで売る場合は、次の買主が受け取れる収入と負担する修繕費が重要です。更地で売る場合とは、価格の根拠も費用も分けて比較します。

    数字を使って、手元に残る資金を考えてみる

    たとえば、将来、建物を解体して更地で売る場面を考えてみましょう。以下の金額は考え方を整理するために置いたもので、実際の査定額や沖縄の解体費相場を示すものではありません。

    更地売却を仮定した収入・支出 仮定額
    更地にして売れた場合の代金 3,000万円
    売主が負担する解体・撤去費 ▲500万円
    仲介手数料などの売却諸費用 ▲150万円
    売却時に返済する借入残高 ▲1,800万円
    上記を差し引いた資金(税引前) 550万円

    計算は、3,000万円-500万円-150万円-1,800万円=550万円です。「土地が3,000万円で売れる」と「3,000万円が手元に残る」は違います。

    この例は税額や追加工事費、契約整理に伴う費用などを含めていません。また、保有中の家賃収入や購入時の支出を含む投資全体の利益でもありません。

    実際には解体費の見積もりと売却条件をそろえます。建物付きの売却価格と比べるなら、解体費を双方から二重に引かず、誰がどの費用を負担するかを明確にします。

    次の買主が買える条件まで考える

    建物付きで売るなら、次の買主が利用できる融資も判断材料です。借入期間や返済負担によって、同じ家賃収入でも買える価格が変わり得ます。

    融資条件は、築年数だけで決まりません。金融機関、買主の状況、建物の状態や収支などで変わるため、自分が借りられた条件を次の買主にも当てはめないようにします。

    土地として売る場合も、誰が何に使う土地かを考えます。住宅用地としての需要と、収益物件を建てるための需要では、必要な広さや価格の考え方が変わります。

    購入前に確認したい5つのこと

    最後に、物件資料を見ながら、次の5点を書き出してみてください。答えが出ない項目は、購入価格を判断する前に集めたい資料がある部分です。

    1. 土地の権利と使い方を説明できるか。 所有権・借地権・共有の別、境界、接道、建築条件を確認し、建替え後の用途と規模を建築士などに相談します。
    2. 土地価格の比較条件がそろっているか。 取引時期、道路、形状、面積、権利、引渡し条件を合わせ、売出価格や税務上の評価額だけで判断しません。
    3. 建物を貸し続ける根拠があるか。 成約賃料、募集期間、修繕記録を確認し、維持費と今後の工事費を踏まえて収入が残るかを考えます。
    4. 将来の支出と借入残高を把握できるか。 修繕・解体・売却の見積もりと返済予定表を使い、選択肢ごとの必要資金を整理します。
    5. 次の買主と、その資金計画を想定できるか。 建物付きか更地かを分け、買主の用途、融資、引渡しまでの条件を仲介会社などに確認します。

    土地があることは、将来の選択肢を考える材料になります。ただ、その選択肢を使うための条件と費用まで確認して、初めて判断に役立ちます。

    次に物件を見るときは、「土地はいくらか」に加えて、「今の建物を使わなくなった後、何ができて、いくら必要か」と問い直してみてください。

    本記事は物件購入を推奨するものではなく、投資判断の考え方を共有することを目的としています。


    参考資料


  • 生活物価+2.9%、住居+1.3%――2026年7月の沖縄CPIを6月と比べて読む

    生活物価+2.9%、住居+1.3%――2026年7月の沖縄CPIを6月と比べて読む

    1. 物価が上がれば、家賃も上げやすいのでしょうか

    「生活費も修繕費も上がっている。そろそろ家賃を見直したい」。そう感じても、入居者にどのように説明するかで迷うことはないでしょうか。

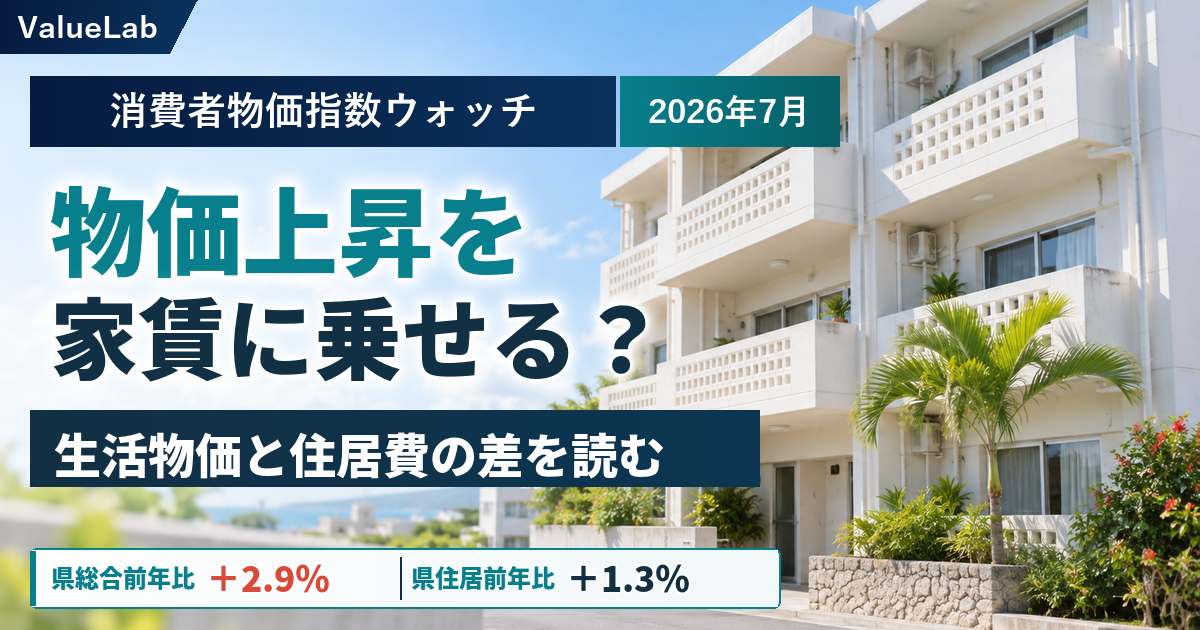
    2026年7月の沖縄県の消費者物価指数(CPI)は、総合が前年同月比+2.9%でした。一方、家賃や修繕などを含む住居は+1.3%です。

    6月と比べると、生活物価全体の伸びは強まり、住居費の伸びは鈍っています。オーナーにとっては、家賃の見直しと、入居者の生活費・自分の修繕費への備えを一緒に考えたい月です。

    この記事では、5月から7月の動きを確認しながら、家賃・修繕費・手残りを分けて整理します。まず、6月から何が変わったのでしょうか。

    2. 何が起きたのか――5・6・7月の比較

    大きな変化は、総合CPIと住居CPIの伸びの差が広がったことです。沖縄県と那覇市のどちらでも、7月は総合の前年比が高まり、住居の前年比は低下しました。

    地域・指標 2026年5月 2026年6月 2026年7月
    沖縄県・総合 +2.1% +2.3% +2.9%
    沖縄県・住居 +1.9% +2.1% +1.3%
    沖縄県・食料 +2.7% +2.9% +4.3%
    沖縄県・光熱・水道 −0.6% −0.5% +2.2%
    那覇市・総合 +1.3% +1.5% +2.1%
    那覇市・住居 +1.0% +1.2% +1.1%

    ※すべて前年同月比。7月公表の2025年基準の統計表に掲載された数値で統一しています。

    沖縄県では、6月から7月にかけて総合の前年比が0.6ポイント高まり、住居の前年比は0.8ポイント低下しました。これは「前年比の変化」であり、住居費が前月から0.8%下がったという意味ではありません。

    5月の記事と数値が違うのは、なぜでしょうか

    7月分から、CPIの基準が「2020年=100」から「2025年=100」に変わりました。品目や、各費目をどの程度重く計算するかを示すウエイトも見直されています。

    本記事では比較条件をそろえるため、5月・6月も7月公表資料に載っている新基準の数値を使います。そのため、旧基準で作成した5月の記事や6月の分析レポートとは数値が異なります。

    では、生活物価全体の伸びが強まった背景には、どの費目の動きがあるのでしょうか。

    3. なぜ起きたのか――食料・光熱費・住居費の動き

    7月の沖縄県では、食料の前年比が+4.3%へ高まりました。光熱・水道も、6月の−0.5%から7月は+2.2%となり、前年を上回る動きに変わっています。

    食料や光熱費は、日常生活で繰り返し支払う費用です。こうした価格の上昇は、入居者が家賃以外に負担する生活費を確認する材料になります。

    ただし、CPIは価格の動きを示す統計です。所得や購入量、世帯構成も異なるため、実際の家計負担がどれだけ増えたかまでは、この数字だけでは分かりません。

    また、原表で確認できるのは費目ごとの価格変化です。食料の値上がりや光熱費の変動を、天候や補助制度など一つの原因に結び付けて説明するには、別の資料による確認が必要です。

    住居費の伸びが総合より小さいことも、「家賃を上げられない」という結論には直結しません。住居CPIには家賃以外の費用や、持ち家に家賃相当額を見込む「持家の帰属家賃」も含まれます。

    そのため、総合と住居の差は、生活物価と住まいの費用の動きを見比べる補助材料として使います。

    個別物件の賃料設定には、さらに何を確認すればよいのでしょうか。

    4. 沖縄ではどう考えるか

    確認したいのは、自分の物件の賃料条件と、入居者の生活費、今後の修繕負担の3つです。

    7月のように生活物価の伸びが住居費を上回る月は、家賃改定を検討する際にも、入居者が住居費以外の値上がりに直面している可能性を考えておきたいところです。

    既存入居者については、現在の家賃、契約内容、設備や管理の状況を確認します。新規募集では、周辺の募集賃料に加え、成約事例や募集期間も管理会社と照合すると、実態をつかみやすくなります。

    地域全体のCPIだけで、特定の部屋の値上げ幅や退去の可能性は判断できません。生活費への負担感を意識しつつ、その物件について説明できる材料を用意することが大切です。

    オーナー側では、外壁・屋上防水、エアコン、給湯器などの修繕予定も確認します。海に近い物件なら塩害、過去に台風被害があった物件なら補修履歴など、立地と建物の状態に沿って点検しましょう。

    では、家賃と修繕費の数字を、手残りの確認にどうつなげればよいのでしょうか。

    5. 家賃・修繕費・手残りを分けて見る

    まずは、生活物価と住居費の関係を数か月で確認します。次の表は、同じ月の「住居の前年比」から「総合の前年比」を引いたものです。

    住居CPIと総合CPIの差分推移

    対象月 那覇市:差分(住居前年比−総合前年比) 沖縄県:差分(住居前年比−総合前年比)
    2026年2月 +0.8ポイント +0.2ポイント
    2026年3月 +0.4ポイント −0.1ポイント
    2026年4月 +0.2ポイント −0.2ポイント
    2026年5月 −0.3ポイント −0.2ポイント
    2026年6月 −0.3ポイント −0.2ポイント
    2026年7月 −1.0ポイント −1.6ポイント

    ※2025年基準。差分は同じ月の前年比同士の差であり、前月差ではありません。

    この表は、「住まいにかかる費用の上がり方が、生活物価全体に比べて大きいか、小さいか」を見るものです。プラスなら住居費の伸びが大きく、マイナスなら生活物価全体の伸びの方が大きいことを表します。

    例えば、7月の沖縄県は、総合が前年比+2.9%、住居が+1.3%でした。差分は「1.3−2.9=−1.6ポイント」です。

    つまり、住居費も前年より上がっていますが、生活物価全体ほどは上がっていません。マイナスだからといって、家賃が下がっているという意味ではありません。

    この差は、家賃の見直しとどう関係するのでしょうか

    入居者には、家賃のほかにも食費や光熱費の支払いがあります。7月のように食料や光熱費も前年より上がっている中で家賃が引き上げられると、追加の負担を感じる可能性があります。

    ただし、実際の負担感は収入や家族構成によって異なります。この差分だけで、入居者の家計が悪化した、退去が増えるとまでは判断できません。

    オーナーにとっては、「物価が上がった分を、そのまま家賃に上乗せしてよいだろうか」と立ち止まって確認するきっかけになります。

    例えば、総合CPIが+2.9%だから家賃も2.9%上げられる、差分が−1.6ポイントだからあと1.6%上げられる、という読み方はできません。住居CPIも家賃だけを示す指標ではないためです。

    家賃を見直すなら、周辺の成約賃料と現在の家賃を比べ、設備や管理状態も確認します。そのうえで、改定後も住み続けてもらえる条件か、仮に退去・空室が発生しても収支が成り立つかを検討します。

    那覇市は5月から、沖縄県は3月からマイナスが続き、7月はその差が広がりました。生活物価全体の伸びが住居費を上回る状態が続いているため、物価の上昇率だけで決めず、自分の物件の条件を確かめることが大切です。

    修繕費の伸びは、家賃の伸びを上回る

    次に、7月の設備修繕・維持と家賃を比べます。ここでは住居全体とは区別し、「持家の帰属家賃を除く家賃」を使います。

    2026年7月の指標 沖縄県 那覇市
    設備修繕・維持の指数(2025年=100) 102.2 102.0
    設備修繕・維持の前年比 +2.2% +2.0%
    持家の帰属家賃を除く家賃の前年比 +0.9% +0.9%
    前年比の差分(修繕−家賃) +1.3ポイント +1.1ポイント

    沖縄県では、修繕費の前年比が家賃を1.3ポイント上回っています。これは保有中の収支を圧迫しうる材料ですが、手残りや利回りが1.3ポイント減ったという意味ではありません。

    家賃収入と修繕支出では金額も発生時期も違います。実際の影響は、家賃収入、稼働率、工事の見積額を使って確かめる必要があります。

    また、CPIの家賃は新規契約の成約家賃そのものではなく、設備修繕・維持指数も自分の物件の工事見積額そのものではありません。統計をきっかけに、手元の収支表を更新することが大切です。

    指数の基準が変わっても、修繕費が急に安くなったわけではない

    7月の沖縄県の設備修繕・維持指数102.2は、2025年平均を100として2.2%高い水準という意味です。前年同月比+2.2%とは比較対象が異なります。

    5月の記事にあった154.1は2020年基準です。基準の異なる102.2と直接比べて、修繕費が大幅に下がったと読むことはできません。

    CPIは売却価格や取引事例も直接示しません。売却か保有かを考える場合は、実際の賃料、稼働率、修繕履歴、将来費用、取引事例、金利環境を合わせて確認します。

    こうした違いを踏まえ、今の物件で最初に見直すべき項目を整理しましょう。

    6. 今日から確認したいポイント

    1. 賃料の比較条件をそろえる。 周辺物件の立地・築年数・設備を確認し、募集賃料と成約事例を分けて整理する。
    2. 既存入居者と新規募集を分けて考える。 既存入居者への説明材料と、新規募集で選ばれる条件をそれぞれ確認する。
    3. 今後3年程度の修繕予定を現在単価で見直す。 過去の見積額だけに頼らず、予定工事の概算と資金準備を更新する。
    4. 空室が出た場合も収支を確かめる。 修繕費だけでなく、空室期間や募集費用を含めた手残りを見る。
    5. 統計の比較条件を確認する。 対象月、地域、前年比・前月比、指数の基準年をそろえて読む。

    この確認を通じて、CPIを「物価が上がった」というニュースから、自分の賃貸経営を点検する材料へ変えられます。

    7. まとめ

    2026年7月の沖縄県は、総合CPIが前年比+2.9%、住居が+1.3%でした。6月よりも生活物価と住居費の伸びの差が広がり、食料や光熱費の動きも確認したい月です。

    一方、設備修繕・維持は前年比+2.2%で、持家の帰属家賃を除く家賃の+0.9%を上回っています。家賃の見直しと同時に、修繕費を織り込んだ保有収支を確かめる必要があります。

    今回の基準改定で、指数の見た目も変わりました。過去の数字をそのまま並べず、比較条件をそろえることも、判断を誤らないための一歩です。

    家賃収入の見込みと、今後の修繕費。
    ご自身の物件では、どちらも現在の条件で見直せているでしょうか。


    参考資料
    沖縄県企画部統計課「那覇市及び沖縄県の消費者物価指数」2026年7月分(2026年8月28日公表):統計表(Excel)、沖縄県「消費者物価指数 2025年基準改定の内容について」:基準改定資料(PDF)、総務省統計局:2025年基準改定について

  • 高利回り物件ほど危険? 表面利回りに隠れた5つのリスク

    高利回り物件ほど危険? 表面利回りに隠れた5つのリスク

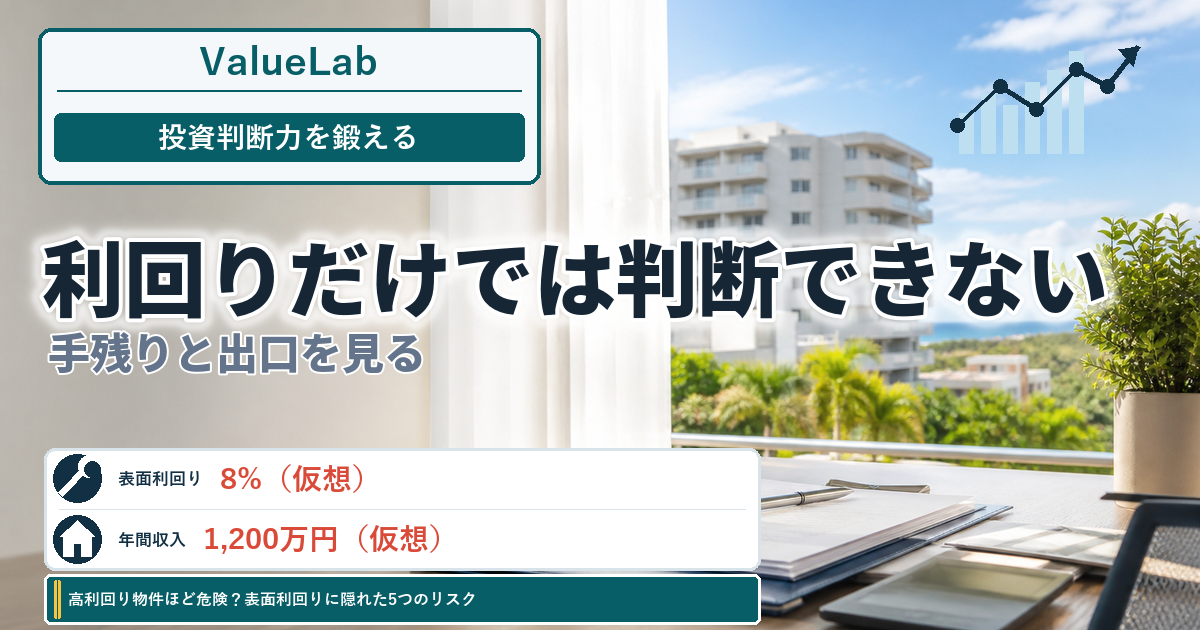
    表面利回り8%だけで、買う判断をしていませんか?

    収益物件の資料に「表面利回り8%」とあれば、魅力的に見えるかもしれません。
    けれど、利回りは高いほど危険、低いほど安心と決められる数字ではありません。

    大切なのは、その8%がどの収入を使い、どの支出や将来の負担を外して計算された数字なのかです。

    たとえば、購入価格1億5,000万円、年間賃料収入1,200万円の物件を見つけたとします。
    表面利回りは8%です。

    あなたなら、この数字だけで「返済後も十分に残りそうだ」と判断するでしょうか。
    それとも、先に確かめるべき理由を探すでしょうか。

    本記事の金額は、沖縄県内の収益物件を考えるための仮想ケースです。

    表面利回り8%は、手残り8%を意味しない

    表面利回りは、一般に「年間賃料収入 ÷ 購入価格」で計算します。
    この仮想ケースでは、年間賃料1,200万円を購入価格1億5,000万円で割るため、表面利回りは8%です。

    しかし、この計算には借入返済、管理費、固定資産税、保険料、修繕費、空室による収入減、購入時の諸費用が入っていません。
    満室時の賃料を使っていれば、将来も同じ収入が続くことも示していません。

    表面利回りは、物件を比較する最初の入口には使えます。
    ただし、入口の数字をそのまま投資の成果とみなすと、返済後の資金繰りや売却時の選択肢を見誤ります。

    では、利回りを見た直後に何を分解すればよいのでしょうか。

    高い利回りの理由を、5つに分けて確かめる

    利回りが高く見える理由は一つではありません。
    次の5つは、収入と将来の選択肢を別々に弱くする可能性があります。

    リスク 表面利回りだけでは見えにくい点 確認すると判断が変わること
    空室 現在の満室想定が、次の募集でも続くとは限らない 入居者の入替時期、募集賃料、空室期間、競合物件
    修繕 過去に先送りされた防水・外壁・設備更新は利回りに出にくい 修繕履歴、見積り、給排水・屋上・共用部の状態
    運営費 管理費、保険料、税金、原状回復や募集費は年によって変わる 実績収支、管理契約、保険内容、固定資産税の課税明細
    地域需要 同じ市内でも、通勤動線や駐車場の有無で借り手が変わる 主な勤務先への移動、生活利便性、駐車場台数、需要層
    出口価格・融資 買い手が同じ賃料や融資条件を使えるとは限らない 売買事例、融資期間、建物年齢、土地・建物の価格構成

    沖縄では、車での生活動線と駐車場の使いやすさが、賃貸需要の判断に結び付きやすい場面があります。
    また、台風や塩害の影響を受ける立地では、防水、外壁、金属部、設備の修繕時期も収支に影響します。

    これは沖縄の物件が一律に不利という意味ではなく、賃料が続く条件と修繕費が出る条件を、資料と現地の両方で確かめる必要があるということです。

    5つの項目のうち一つだけが弱くても、直ちに見送る結論にはなりません。
    弱い理由を賃料、修繕計画、自己資金、購入価格のどこで吸収できるかまで見て、初めて比較できます。

    実際に返済と経費を入れると、8%はどのくらい変わるのでしょうか。

    1億5,000万円・表面利回り8%を、返済後の数字に直す

    次は教育用の仮想シミュレーションです。
    自己資金と借入の条件を明示し、満室を前提にした数字であることを忘れないようにします。

    項目 年額の概算 前提
    購入価格 1億5,000万円 仮想ケース
    自己資金 4,500万円 購入価格の30%
    借入額 1億500万円 購入価格の70%
    年間賃料収入 1,200万円 表面利回り8%、満室想定
    借入返済 約485万円 年3.0%、35年、元利均等返済の概算
    管理費 60万円 賃料収入の5%として仮定
    修繕費 60万円 賃料収入の5%として仮定。大規模修繕は別途
    保険料 15万円 仮定
    固定資産税 20万円 仮定。総経費ではない
    返済・経費後の年間手残り 約560万円 満室想定の概算
    月額手残り 約47万円 約560万円 ÷ 12か月

    この約47万円は、毎月必ず残る利益ではありません。
    固定資産税は確認できる固定費の一部に過ぎず、募集費、原状回復、設備交換、購入時の諸費用はここに含めていません。
    修繕費60万円も、実際の工事費を予測する数字ではなく、日常的な支出を置いた仮定です。

    また、同じ物件をフルローンで購入できたとしても、借入額と毎月返済額が増えるため、手残りの見え方は大きく変わります。
    自己資金を多く入れれば返済は減りますが、空室や修繕に備える手元資金まで減らしてよいわけではありません。

    満室という前提が崩れたとき、数字はどう動くでしょうか。

    空室と設備更新が重なると、同じ8%でも余白が縮む

    仮に年間賃料収入が15%減り、1,200万円から1,020万円になったとします。
    管理費・修繕費を収入連動で各5%と仮定すると、返済・経費後の年間手残りは約398万円、月額では約33万円まで下がります。

    さらに、その年に給排水や外壁などの設備更新として300万円が必要になれば、年間手残りは約98万円、月額換算で約8万円です。
    これは「表面利回り8%なら損をする」という結論ではありません。
    空室率、修繕時期、資金の置き方によって、同じ利回りでも耐えられる余白が変わることを示す例です。

    比較する場面 年間賃料収入 返済・経費後の年間手残り 月額換算 見るべきこと
    満室想定 1,200万円 約560万円 約47万円 想定収入の根拠
    空室15% 1,020万円 約398万円 約33万円 空室期間と募集条件
    空室15%+設備更新300万円 1,020万円 約98万円 約8万円 修繕資金と手元資金

    ここで重要なのは、表面利回りを捨てることではありません。
    賃料が下がる局面と大きな支出が出る局面を同時に置き、それでも返済と運営を続けられるかを考えることです。

    では、同じ8%でも、どのような条件なら判断は前向きに変わるのでしょうか。

    利回りの高さではなく、説明できる根拠で比べる

    判断を前向きに変える材料もあります。
    たとえば、退去後の募集賃料が周辺相場と比べて無理のない水準で、駐車場や設備が需要層に合い、必要な修繕の時期と費用を説明できるなら、収支の見通しは立てやすくなります。

    共用部や水回りの改善が、空室期間の短縮や賃料維持につながる可能性もあります。
    ただし、「リフォームすれば家賃を上げられる」とは限りません。
    工事費を何年で回収するのか、競合物件と比べて選ばれる設備なのか、退去が出た部屋から実現するのかを分けて考えます。

    金利が想定より低くなれば返済額は改善しますが、その条件を実際に得られるか、将来の金利上昇に耐えられるかも別に確かめます。

    売却時も同じです。
    買い手が見るのは表面利回りだけではなく、実際の入居状況、修繕履歴、残る融資期間、賃料の持続性です。
    「高い利回りの理由」を買い手に説明できない物件は、売却時に価格調整を求められることがあります。

    次に確認する順番を決めると、数字の見え方はどう変わるでしょうか。

    今日確認する順番で、利回りを判断材料に変える

    表面利回りを見たら、購入判断を急ぐ前に、次の順番で資料と現地を確かめます。

    1. 賃料表と入居状況を見て、満室想定と現況収入を分ける。
    2. 修繕履歴、長期修繕の見通し、設備の状態を見て、いつ・何に費用が出るかを置く。
    3. 管理費、保険、固定資産税、募集費、原状回復費を実績で確認し、概算と差が出る理由を探す。
    4. 駐車場、通勤・生活動線、競合物件、主な入居者層を現地と募集情報で照らす。
    5. 返済期間、金利、自己資金、空室・修繕時の手元資金を入れて、手残りを再計算する。
    6. 将来の買い手が同じ収入と融資条件を使えるかを考え、出口まで説明できるか確かめる。

    高利回り物件で見るべきなのは、「8%かどうか」だけではありません。
    その8%が、空室、修繕、運営費、地域需要、出口価格・融資条件を入れても成り立つのかを、自分の資金計画で確かめることです。

    次週の記事では、価格が安い物件にどのような理由が隠れているのかを、需給、建物、権利、売却しやすさから考えます。

    利回りと価格を別々の魅力として見る前に、それぞれの数字が何を映し、何を映していないのかを整理してみてください。

  • 景気の見通しは改善でも、利益は残るのか──海邦総研レポートで読む沖縄不動産のコスト耐性

    景気の見通しは改善でも、利益は残るのか──海邦総研レポートで読む沖縄不動産のコスト耐性

    株式会社海邦総研が2026年7月9日に公表した「県内景気動向調査(2026年4-6月実績、7-9月見通し)」をもとに、沖縄の不動産オーナー・投資家が、収支の余力をどう読めばよいかを整理します。

    この調査は、県内企業479社の回答から、前期と比べて「上昇」と答えた企業の割合から「下降」と答えた企業の割合を引くBSI(企業景況判断指数)を作るものです。家賃や物件価格を直接示す資料ではありませんが、収入があっても利益が残りにくくなる局面を早めに捉える手がかりになります。

    今回は、売上と利益のずれ、価格転嫁、修繕・更新費に影響しうるコスト環境に絞って読み解きます。

    景気の見通しが明るくても、物件の手残りは別に見る

    2026年4-6月期の全業種の景況判断BSIは-3.2で、わずかに「下降」超でした。一方、2026年7-9月期の見通しは+17.3で「上昇」超です。先行きへの期待があること自体は、県内の事業活動にとって前向きな材料です。

    ただし、不動産の保有・運営で知りたいのは、景況の総評だけではありません。賃料収入や稼働が大きく変わらなくても、設備交換、修繕、清掃、管理、保険などの支出が先に増えれば、手元に残る資金は細くなります。

    このレポートは、景気の見通しと収益の余力を同じ意味で扱わないための材料になります。では、4-6月期には売上と利益にどのような差が出ていたのでしょうか。

    売上が動いても、利益が残らないのはなぜか

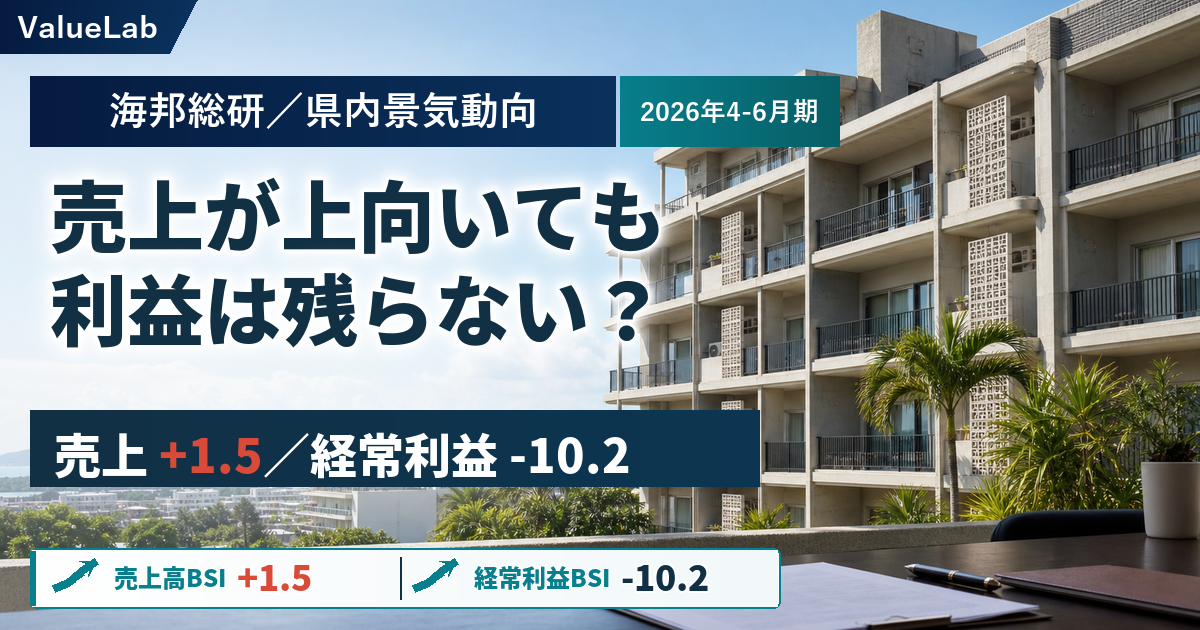
    全業種のBSIを並べると、売上高は+1.5でわずかに「上昇」超だった一方、経常利益は-10.2で「下降」超でした。

    項目 2026年4-6月期のBSI 前期比で示す意味
    景況判断 -3.2 下降と答えた企業が上昇と答えた企業をやや上回った
    売上高 +1.5 上昇と答えた企業がわずかに上回った
    経常利益 -10.2 下降と答えた企業が上昇と答えた企業を上回った

    これは、県内の全企業で利益額が10.2%減ったという意味ではありません。前期(2026年1-3月期)と比べ、利益が下降したと答えた企業の割合が、上昇したと答えた企業の割合を10.2ポイント上回ったという意味です。

    それでも、売上の向きと利益の向きが割れた事実は重要です。不動産でも、入居や売上の状況だけを見ていると、支出側の変化を見落としやすくなります。この差を生む要因の一つが、価格転嫁の難しさです。

    価格転嫁できる費用と、遅れやすい費用を分けて考える

    全業種では、商品・サービスの販売価格BSIが+28.4だったのに対し、原材料等の仕入れ価格BSIは+65.3でした。仕入れ価格の上昇を感じた企業のほうが、販売価格を上げた企業より広がっていることを示す組み合わせです。

    両者の指数差36.9は、原材料費が36.9%上がったという意味ではありません。コスト上昇と価格転嫁の広がり方に差がある、という企業回答の傾向です。それでも、費用が先に上がり、価格への反映が遅れる局面を読むには有効です。

    賃貸経営でも、修繕費や設備更新費が上がった分を、次の募集賃料や既存契約へそのまま反映できるとは限りません。家賃を一律に上げるべきだという話ではなく、収入と支出を別々に見て、どちらに先行する変化があるかを把握するための視点です。

    この価格転嫁の難しさは、すべての業種で同じ強さではありません。不動産の周辺で事業を行う企業に目を向けると、コスト圧力の出方の違いが見えてきます。

    不動産業と建設業で、コスト圧力の出方が違う理由

    調査の「不動産業等」は、4-6月期の景況判断BSIが+7.7、売上高BSIが+13.5、経常利益BSIが+15.4でした。仕入れ価格BSIは+34.6です。一方、建設業は景況判断BSIが-9.3、売上高BSIが-14.0、経常利益BSIが-13.9で、仕入れ価格BSIは+77.9でした。

    業種 景況判断BSI 経常利益BSI 仕入れ価格BSI
    不動産業等 +7.7 +15.4 +34.6
    建設業 -9.3 -13.9 +77.9

    この比較から、既存物件のオーナーが利益を確保できていると結論づけることはできません。「不動産業等」は調査上の業種区分であり、保有物件の収支を直接表すものではないためです。

    ただし、建設業で仕入れ価格の上昇感が強いことは、改修や設備更新を発注する側にとって見積もり環境を考える材料になります。保有・管理の収支と、工事を請け負う側の採算は別の構造で動くため、同じ不動産周辺の数字として一括りにしないことが大切です。では、そのコスト圧力を強めうる外部要因は何でしょうか。

    中東情勢は、沖縄の修繕・更新計画にどうつながるか

    海邦総研のスポット調査では、中東情勢不安の影響として、全業種で「資材・原材料価格の上昇」を挙げた企業が71.6%で最も多くなりました。続いて「エネルギー価格の上昇」が47.4%、「物流・輸送コストの上昇」が41.1%、「資材・商品の調達困難」が40.1%でした。

    これは、これらの費目が同じ割合で値上がりしたことを示す数字ではありません。影響を感じる項目を複数回答で聞いた結果です。建設業では、資材・原材料価格の上昇を挙げた割合が84.9%、資材・商品の調達困難が58.1%でした。不動産業等でも、それぞれ63.5%、38.5%の企業が影響項目として挙げています。

    沖縄では、資材を県外から調達する工程や輸送日数が、工事費や納期に影響する場合があります。離島では、原材料、エネルギー、物流の影響が大きいとする回答も多く、同じ修繕内容でも物件の所在地や発注時期で条件が変わる可能性があります。

    外部情勢だけで工事費を予測することはできませんが、見積もり、契約、発注、施工のどの段階に不確実性があるかを分けて捉えると、予定外の変化に備えやすくなります。自分の物件では、どの数字を並べると収支の余力を把握しやすいでしょうか。

    オーナーが収支で分けて見たい4つの数字

    今回のレポートを自分の物件に置き換えるなら、景気判断の数値をそのまま当てはめるのではなく、次の4つを分けて見ると整理しやすくなります。

    1. 直近の見積総額と取得日:屋上防水、外壁、空調、給湯器など、予定している工事の見積もりがいつ時点のものかを見ると、過去の予算との差をつかみやすくなります。
    2. 材料・物流・施工の内訳:総額だけでなく、何が増減したのかを確認すると、同じ金額差でも一時的な要因か、工事全体に広がる要因かを考えやすくなります。
    3. 見積有効期限と納期:価格を固定できる期間、部材の手配にかかる日数、工事可能な時期を並べると、急な設備故障が起きた場合の選択肢を整理しやすくなります。
    4. 修繕・更新に充てられる資金:修繕積立、手元資金、借入返済予定を分けて置くと、工事費が変わったときに、どこまでを予定内で吸収できるかを見通しやすくなります。

    これらは、すぐに工事や家賃改定の判断を求めるものではありません。見積もりと資金の時間軸を先に整えておくことで、コスト上昇のニュースを自分の物件の収支へ落とし込みやすくなります。

    需要の強さより、利益が残る構造を読む

    海邦総研の調査は、2026年7-9月期に景況改善を見込む企業が多い一方で、2026年4-6月期には売上高BSI+1.5と経常利益BSI-10.2のずれがあったことを示しました。販売価格BSI+28.4に対して仕入れ価格BSI+65.3だった点も、収入と費用を別々に見る重要性を示しています。

    不動産の収支は、需要があるかどうかだけでは決まりません。保有している間の収入、予定修繕、突発的な設備更新、見積もりの有効期限、資金余力を分けて見ることで、利益が残る構造を考えやすくなります。

    BSIは企業の体感変化を示す指標であり、家賃や物件価格を直接予測するものではありません。それでも、景気の総評をそのまま物件の収益性と結びつけず、費用の変化と価格転嫁の難しさを確認する入口として活用できます。

    出典:株式会社海邦総研「県内景気動向調査(2026年4-6月実績、7-9月見通し)」(2026年7月9日公表)。調査期間:2026年5月27日〜2026年6月30日、有効回答数:479社(有効回答率32.3%)。

  • 小修繕、借主負担にしてよいのはどこまで?原因から線引きする賃貸経営の判断軸

    小修繕、借主負担にしてよいのはどこまで?原因から線引きする賃貸経営の判断軸

    小修繕、借主負担にしてよいのはどこまで?原因から線引きする賃貸経営の判断軸

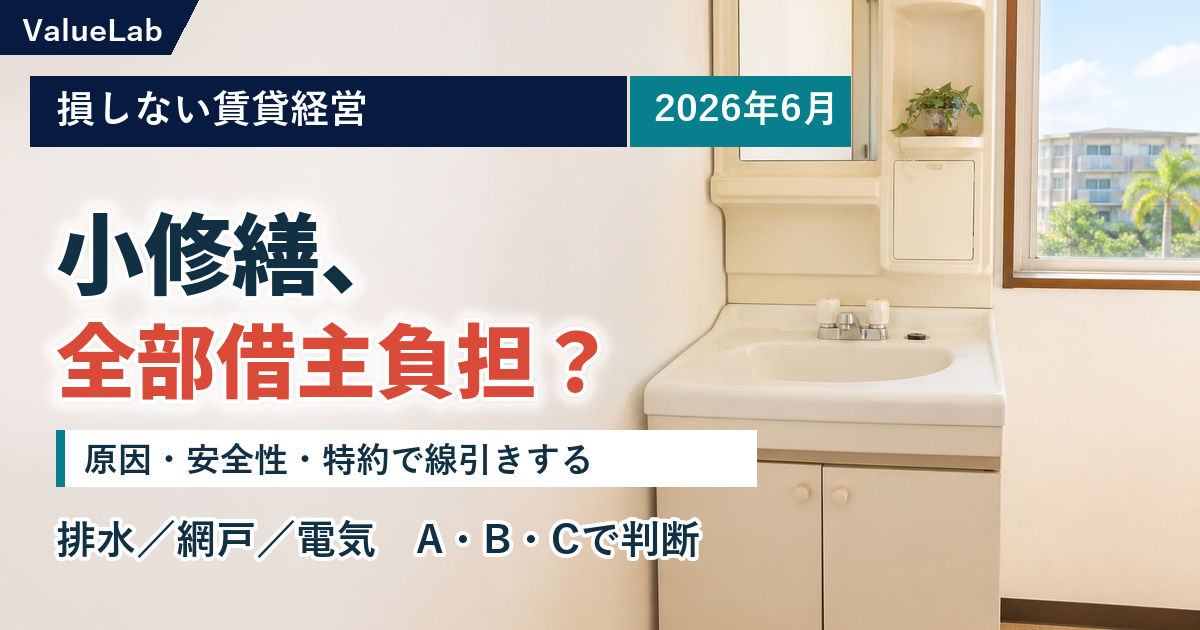
    築古・低家賃物件では、排水口のつまり、電池や電球の交換、パッキン、網戸の小さな破れといった相談が繰り返し起こります。
    一件ごとの金額は小さくても、すべてを貸主対応にすれば費用、連絡、業者手配が積み上がります。

    ここで、管理会社からこんな連絡が来たとします。
    「洗面台の水が引かず、床も少し湿っているそうです。小修繕特約があるので、借主負担と案内してよいですか」。
    あなたなら、その場で「はい」と答えますか。それとも、費用の話を止めて現地確認を指示しますか。

    もし借主負担と答えたあとに水があふれ、床材まで傷んだら、最初に見落としたのは何だったのでしょうか。逆に、日常清掃で解消する相談まで毎回貸主対応にしていたら、運営コストはどこまで積み上がるでしょうか。

    契約書に「小修繕は賃借人負担」と書くこと自体が答えではありません。
    大切なのは、原因・安全性・特約の具体性を順に見て、日常管理と建物側の不具合を混同しないことです。

    「小さい修繕だから借主負担」という早合点が、後で高くつく

    よくある判断ミスは、特約があるだけで細かな修繕を一律に借主負担と考えることです。特に「1万円以下なら借主負担」のように金額だけで決めると、同じ不具合でも原因が異なる事実を見落とします。

    排水口の清掃で解消するつまりと、排水管の老朽化・共用部分の不具合による排水不良は、見た目が似ていても別問題です。照明の電球交換と、器具本体の故障や漏電の疑いも同じではありません。

    借主に説明する前に原因確認を省くと、必要な修繕の遅れ、入居者との不信、管理会社との認識違いにつながります。小修繕特約は貸主の責任を消す道具ではなく、実務の一次判断をそろえるための道具です。

    では、床の湿りや水の引きにくさを聞いた時点で、管理会社は何を確認し、どの段階なら借主負担を案内できるのでしょうか。この順番を持たないまま特約だけを使うと、小さな相談が大きな修繕へ変わることがあります。

    目に見える症状と、本当の原因がずれる理由

    小修繕を難しくするのは、症状の軽さと原因の重さが一致しないことです。
    入居者が自分で日常管理できる範囲か、設備・建物側に原因があるか、安全に関わるかを分けて考えます。

    見る順番 借主負担を検討しやすい例 先に貸主・管理会社で確認したい例
    日常管理で解消できるか 排水口の清掃、電池・電球の交換 排水管全体の不良、設備本体の故障
    原因を入居者が把握できるか 通常使用による軽微な網戸補修、消耗品交換 建具のゆがみ、サッシ周りの劣化
    生活・安全に直結しないか 軽微な消耗品の交換 漏水、雨漏り、給湯器、電気、鍵、防犯

    ここでいう「借主負担を検討しやすい」は、必ず借主負担になるという意味ではありません。契約内容、実際の原因、説明経緯を合わせて判断します。
    民法第606条は賃貸人の修繕義務を定めています。特約の有効性や個別の負担は事案で変わるため、契約文言だけを根拠に一律対応しない姿勢が必要です。

    契約書は「品目」と「作業内容」をセットで読む

    「小修繕は賃借人負担」とだけ書かれていると、現場では誰も同じ判断をしにくくなります。契約書では、借主負担にしたい項目を品目と作業内容で具体化し、同時に例外を残すことが重要です。

    たとえば、排水口の清掃、電池・電球の交換、パッキンその他の消耗品交換、網戸の軽微な補修は、日常管理として説明しやすい候補です。一方、漏水、雨漏り、給湯器、電気、鍵・防犯、建物全体の排水不良は、金額が小さく見えても原因確認を優先します。

    国土交通省の原状回復ガイドラインは、原状回復をめぐるトラブル防止のための一般的な基準です。退去時の原状回復を主な対象としており、入居中の修繕負担をそのまま決めるものではありません。
    それでも、契約条件を具体的に開示し、認識違いを防ぐという考え方は、入居中の小修繕フローを整える際にも役立ちます。

    沖縄では「経年劣化か」を普段より丁寧に見る

    同じ小修繕でも、物件条件で結論は変わります。沖縄では台風、湿気、塩害の影響により、網戸・金物・外部建具・給湯器・電気まわりの傷みが早く表面化することがあります。

    台風後の網戸や建具の不具合を、いつもの「軽微な補修」と同じに扱うのは危険です。自然災害、建物側の劣化、入居者の使用状況のどれが原因かを確認してから、負担を整理します。

    また、低家賃の築古物件では小さな修繕費が収支に占める割合が大きくなります。
    しかし、家賃水準が高い物件や設備品質を強みにする物件では、細かな不具合を早く貸主側で解消することが、長期入居や募集力の維持につながる場合もあります。
    高齢の入居者、県外からの転入者、賃貸契約に慣れていない入居者には、契約時の説明を厚くすることも判断条件です。

    具体的な特約と初動ルールがある物件は、判断がぶれにくい

    ケースA:日常管理と連絡すべき不具合が共有されている

    築古アパートの契約書には、排水口の清掃、電池・電球の交換、パッキン交換、網戸の軽微な補修を借主負担として具体的に記載しています。入居時には管理会社が「漏水、雨漏り、給湯器、電気、鍵はすぐ連絡してください」と説明済みです。

    この物件で洗面台の流れが悪いという連絡があった場合、まず借主が清掃できる状態かを案内し、改善しなければ管理会社が原因確認へ進みます。
    最初から負担を断定しないため、日常管理と建物側の不具合を切り分けやすくなります。

    ケースB:借主負担と決め、必要な修繕が遅れた

    別の物件では、「小修繕は賃借人負担」とだけ記載されていました。
    入居者から「洗面台の水が引かず、床も少し湿っている」と連絡がありましたが、管理会社は現地を確認せず、小修繕として借主負担を案内しました。

    入居者は自費で市販の洗浄剤を使いながら様子を見ることになり、数日後にあふれた水が洗面台下の収納と床材に広がりました。再連絡を受けて確認すると、原因は排水管の接続部の劣化でした。
    早期に原因確認をしていれば接続部の修繕で済んだ可能性があったのに、結果として室内の復旧範囲と入居者への対応が大きくなりました。

    このケースで問題なのは、借主負担と決めたこと自体ではなく、漏水の兆候がある相談で原因確認より先に結論を出したことです。症状が軽く見えても、水漏れ、異臭、複数箇所の不具合などがあれば、費用負担の説明を保留し、まず現地確認へ回す必要があります。

    成功する線引きは、具体的な対象と例外、確認の順番をセットにしています。もめる線引きは、抽象的な文言だけで現場の判断を任せています。

    費用負担より先に、契約・現地・管理フローをそろえる

    1. 契約書に小修繕特約があり、対象項目が具体的に書かれているか
    2. 今回の症状が、その項目と作業内容に本当に当てはまるか
    3. 入居者の日常管理で解消できるか、建物・設備側の原因が疑われるか
    4. 生活・安全に関わる内容ではないか
    5. 台風、塩害、湿気、共用部など沖縄・物件固有の条件がないか
    6. 管理会社の一次回答、現地確認、費用説明の流れが契約書と一致しているか

    管理会社には「借主負担と伝える前に、どの質問をするか」を共有しておくと実務で機能します。
    たとえば、いつから起きたか、台風後か、他の部屋にも症状があるか、清掃で変わるか、漏水や異臭はないかを聞く順番です。
    契約書に書いて終わりではなく、入居前説明と一次対応までそろえて初めて使いやすい特約になります。

    今日、契約書と管理会社でそろえたい8項目

    • 「小修繕は賃借人負担」とする趣旨の特約があるか
    • 借主負担の項目が、品目と作業内容で具体化されているか
    • 排水口、電池、電球、パッキン、網戸などの日常管理項目を整理しているか
    • 漏水、雨漏り、給湯器、電気、鍵、防犯を小修繕扱いにしていないか
    • 台風、塩害、湿気、建物劣化が関係する場合の初動を決めているか
    • 入居者が迷ったときの連絡先と、緊急時の連絡ルートが分かるか
    • 管理会社の初期対応マニュアルと契約書に矛盾がないか
    • 借主負担を案内する前に、建物側の原因を確認する流れがあるか

    空欄が多いときは、条項だけを足すのでは不十分です。入居時説明文、管理会社の受付スクリプト、現地確認の基準まで一緒に直すと、負担をめぐるやり取りが安定します。

    迷ったら、A・B・Cの3区分で止まらず進める

    判断区分 例 最初の対応
    A:日常管理として案内しやすい 排水口の清掃、電池・電球、軽微な消耗品交換 具体的な特約と入居時説明を確認し、借主が対応できる範囲を案内する
    B:原因確認後に決める 排水不良、建具の不具合、網戸・サッシ周りの破損 使用状況、経年劣化、台風・塩害、建物側原因を確認する
    C:貸主・管理会社で早めに確認する 漏水、雨漏り、給湯器、電気、鍵、防犯、全体的な排水不良 小修繕特約だけで借主負担に寄せず、安全・設備保全を優先する

    判断の流れはシンプルです。

    1. 契約書に具体的な借主負担項目があるか。
    2. 日常管理で対応でき、入居者が原因を把握できる内容か。
    3. 生活・安全に直結せず、建物側の劣化や台風・塩害、共用部の不具合が疑われないか。

    すべてが「はい」ならAとして案内を検討できます。一つでも「いいえ」または不明ならBとして原因を確認し、生活や安全に関わるならCとして早めに貸主・管理会社の対応へ進めます。

    小修繕特約は、費用を押し付けず判断をそろえるために使う

    小修繕特約で目指すのは、貸主が軽微な日常対応をすべて負担し続ける状態を避けながら、生活や安全に関わる不具合を見落とさないことです。

    次に相談を受けたときは、すぐに「借主負担です」と答える前に、日常管理の範囲か、建物側の原因が疑われるか、生活・安全に関わるかを順に見てください。
    この順番を契約書、管理会社、入居者への説明で共有することが、トラブルを減らし、物件運営を安定させる実務的な一歩になります。


    参考資料
    e-Gov法令検索:民法(第606条)、国土交通省:原状回復をめぐるトラブルとガイドライン(再改訂版)、沖縄県ルール:退去時の原状回復における – ~補修負担割合解説書

  • 損しない賃貸経営|築古・低家賃物件ほど「契約書の見直し」が収支を守る理由

    損しない賃貸経営|築古・低家賃物件ほど「契約書の見直し」が収支を守る理由

    修繕費は低家賃物件の利益を一気に圧迫します

    「エアコン1台を交換しただけで、数か月分の利益が消えてしまった」

    築古アパートや築古戸建て、低家賃物件をすでに所有しているオーナーにとって、入居後の修繕対応は収支に直結する重要な課題です。

    「この修繕は本当に貸主が負担すべきなのか」「現在使っている賃貸借契約書では、どのように整理されているのか」と判断に迷う場面も少なくありません。

    設備の扱いや修繕の範囲を契約書で事前に整理しておくことは、急な出費への備えだけでなく、入居者との認識違いを防ぐことにもつながります。

    この記事では、なぜ築古・低家賃物件ほど契約書の見直しが重要になるのかを解説します。

    この記事を読むことで、低家賃物件で修繕費が収支に与える影響と、契約書で事前に確認すべき理由が分かります。

    築古・低家賃物件では契約書の確認が収支を守ります

    築古・低家賃物件では、修繕対応のルールを契約書で明確にしておくことが重要です。

    これは、貸主が一方的に責任を免れるためのものではありません。
    「物件の状態」「設備の扱い」「修繕の範囲」を事前に整理し、入居者との認識違いによるトラブルを防ぐためです。

    契約書は、トラブルが起きた後に確認するだけの書類ではありません。
    入居後のスムーズな運用のために、対応方針をあらかじめ共有する実務資料でもあります。

    管理会社に対応を任せている場合でも、オーナー自身が一度内容を確認しておくことが大切です。

    なぜ低家賃物件ほど修繕費の影響が大きいのか?

    理由はシンプルです。家賃設定が低いほど、1回あたりの修繕費が年間収支に与える影響が大きくなるためです。

    たとえば月額4万円の部屋で、8万円のエアコン交換が発生したとします。
    単純計算で、家賃2か月分に相当する金額が修繕費として出ていくことになります。

    さらに、原状回復費、入居者募集費、管理手数料、固定資産税などが重なると、年間の手残りは大きく減少します。

    もちろん、居住に必要な修繕や安全に関わる不具合については、貸主対応が必要になる可能性があります。
    課題となりやすいのは、「どこまでが貸主が維持すべき設備としての修繕で、どこからが入居者の日常的な維持管理の範囲なのか」が曖昧なまま運用されている点です。

    エアコンの「設備」と「サービス品」の認識違い

    よくあるトラブルの原因として、エアコンの扱いがあります。

    入居者から「エアコンが故障したので交換してほしい」と連絡があった場合、そのエアコンが「契約上の設備」なのか、それとも「前入居者が残していった残置物やサービス品」なのかによって、対応の考え方は変わります。

    しかし、契約書や設備表にその扱いが明記されていない場合、入居者は「最初から設置されていたのだから、貸主が修理・交換してくれるもの」と考えやすくなります。

    オーナー側が「築古で賃料も安いため、すべての設備交換に対応するのは難しい」と考えていても、事前の説明がなければ、お互いの認識にズレが生じてしまいます。

    このようなすれ違いは、どちらか一方に問題があるというよりも、契約時の整理や合意形成が不足していることから生じる場合が多いです。

    契約更新や新規募集のタイミングで見直したいこと

    築古・低家賃物件の賃貸運用では、修繕費を完全にゼロにすることを目指すのではなく、入居後の修繕負担をあらかじめ明確にしておくことが安定運用の助けになります。

    現在使っている賃貸借契約書について、設備の具体的な範囲、残置物やサービス品の取り扱い、小修繕における負担区分の考え方、緊急時の連絡先や対応フローが整理されているかを一度確認してみてはいかがでしょうか。

    ※参考:民法第606条、国土交通省「原状回復をめぐるトラブルとガイドライン」

  • 修繕費+2.8%、家賃+1.1% — 2026年4月の沖縄物価と実質利回りを読む

    修繕費+2.8%、家賃+1.1% — 2026年4月の沖縄物価と実質利回りを読む

    家賃は上げられるのに、手残りが増えにくいのはなぜでしょうか?

    2026年4月の沖縄CPIを見ると、那覇市では住居CPIが総合CPIを上回り、家賃改定余地は確認できます。
    別の論点として、沖縄県全体のコスト環境では修繕費の上昇が家賃の伸びを上回っており、表面上の賃料上昇だけでは収益改善を判断しにくい月です。

    まず結論から

    今月の特徴は、那覇市の賃料環境には追い風がある一方で、沖縄県全体のコスト環境では修繕費が重くなっていることです。

    • 那覇市の住居CPIは前年比+1.2%で、総合CPI+1.0%を上回りました。
    • 沖縄県の設備修繕・維持指数は154.0で、2020年当時と比べて約54%高い水準を示しています。
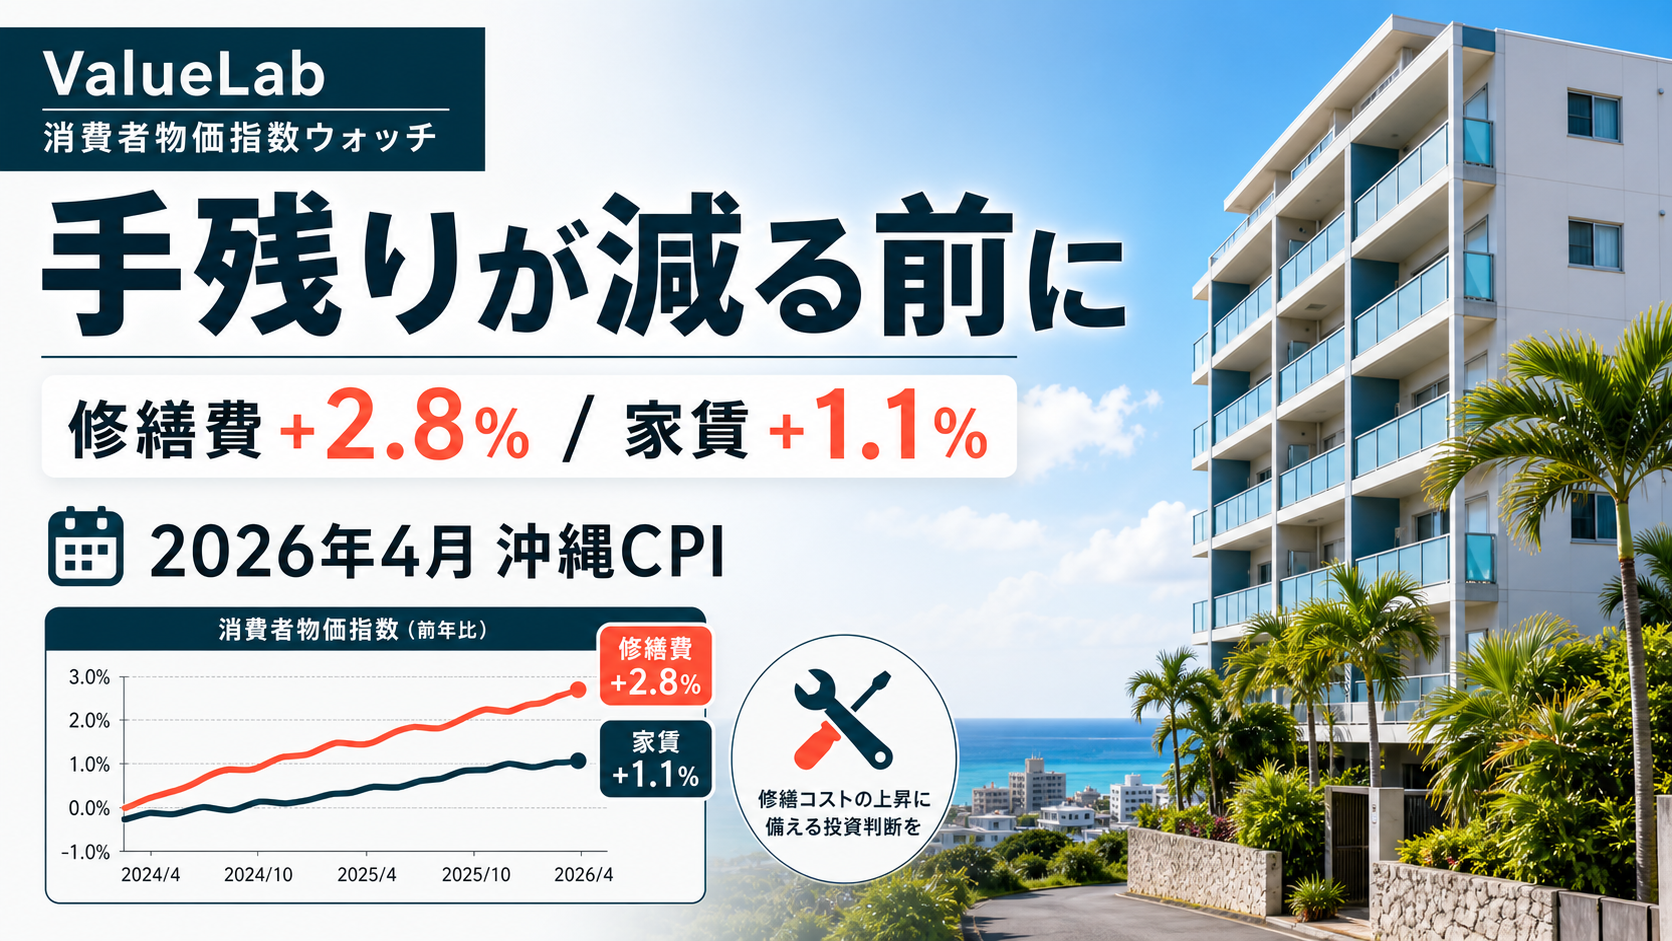
    • 沖縄県ベースでは、修繕費前年比+2.8%が実勢家賃前年比+1.1%を上回り、差分は+1.70%ptです。

    物価から読む沖縄不動産のいま

    那覇の家賃環境

    那覇市では、住居CPIが前年比+1.2%、総合CPIが+1.0%でした。
    住居CPIは家賃や住宅関連費用の動きを見る指標で、総合CPIは生活全体の物価を表します。
    住居CPIが総合CPIを上回っているため、那覇市内では家賃改定が一定程度受け入れられている可能性があります。

    ただし、沖縄県全体では住居CPI+1.3%に対して総合CPI+1.6%です。
    県全体では住居の伸びが総合物価を下回っており、那覇市の状況を県内全域へそのまま当てはめるのは慎重に見る必要があります。

    入居者の家計は今どんな状態か

    入居者負担圧力は、食料前年比と光熱・水道前年比を足し、そこから総合CPI前年比を差し引く指標です。
    今回は沖縄県で食料+2.4%、光熱・水道-1.9%、総合+1.6%となり、入居者負担圧力は-1.1%ptでした。

    この数値だけを見ると、入居者の家計圧力は強く出ていません。
    家計圧力が高まると、可処分所得が減り、退去や住み替えの検討が増え、空室リスクにつながる可能性があります。
    今月はその圧力が低めに出ていますが、光熱費の下落には政府補助の影響が含まれるため、補助縮小時には反転するリスクがあります。

    修繕費インフレはなぜ問題なのか

    沖縄県の設備修繕・維持指数は154.0です。
    この指数は総務省のCPIで使われている「2020年=100」を基準にしており、154.0は2020年当時と比べて約54%高い水準を示します。
    指数が150を超えているため、取得時に想定していた修繕費見込みが、現在の物価水準では陳腐化している可能性があります。

    沖縄は台風や塩害による設備劣化が起きやすく、修繕の頻度や単価が収益に与える影響も大きくなりがちです。
    特に今月は、沖縄県ベースで設備修繕・維持前年比+2.8%に対し、実勢家賃前年比は+1.1%です。
    修繕費の伸びが家賃の伸びを上回っているため、実質利回りを押し下げる方向に働いていると読めます。

    数字で確認する

    賃料改定余地モニター

    指標 那覇市 沖縄県 全国
    住居 前年比 +1.2% +1.3% +0.8%
    総合CPI 前年比 +1.0% +1.6% +1.4%
    賃改定余地 高め(住居>総合) 低め(住居<総合) –

    修繕費インフレの現状

    品目 沖縄県 那覇市
    設備修繕・維持 指数 154.0 146.0
    設備修繕・維持 前年比 +2.8% +2.6%

    ※指数は総務省CPIの基準年である2020年=100です。
    地域間の実価格差ではなく、2020年当時からの変化幅を示します。

    入居者の家計耐性

    品目 沖縄県 前年比
    食料 +2.4%
    光熱・水道 -1.9%
    総合 +1.6%
    入居者負担圧力 -1.1%pt

    ※入居者負担圧力 = 食料前年比 + 光熱・水道前年比 – 総合CPI前年比。

    実質利回り圧迫アラート

    項目 値
    設備修繕・維持 前年比(沖縄県) +2.8%
    実勢家賃 前年比(帰属家賃除く) +1.1%
    差分(修繕 – 家賃) +1.70%pt
    アラートレベル 強警戒

    まとめ

    2026年4月のCPIでは、那覇市の賃料環境には追い風が見えます。
    一方、資金面では沖縄県全体のコスト環境を別枠で確認する必要があります。
    県全体では修繕費の上昇が家賃の伸びを上回っており、実質利回りには強い注意が必要です。

    今月の判断軸は、賃料は「那覇市では改定余地あり」、売るか持つかは「修繕費と家賃差分を見て要注意」、資金面は「強警戒」です。
    家賃改定の検討と同時に、修繕費の見積もりを現在単価で見直していますか?

    出典:総務省「消費者物価指数 地方版 2026年4月」。元資料は `cp202604.xlsx`、指数基準年は2020年=100です。